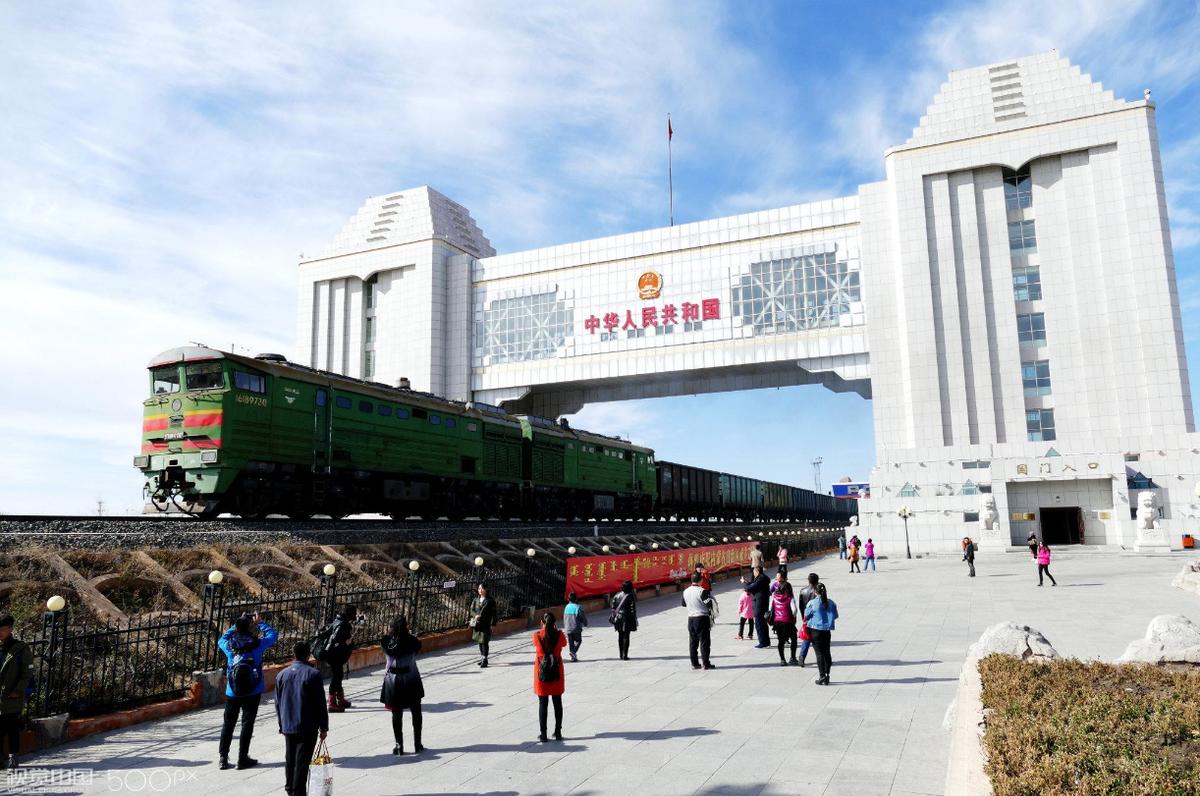
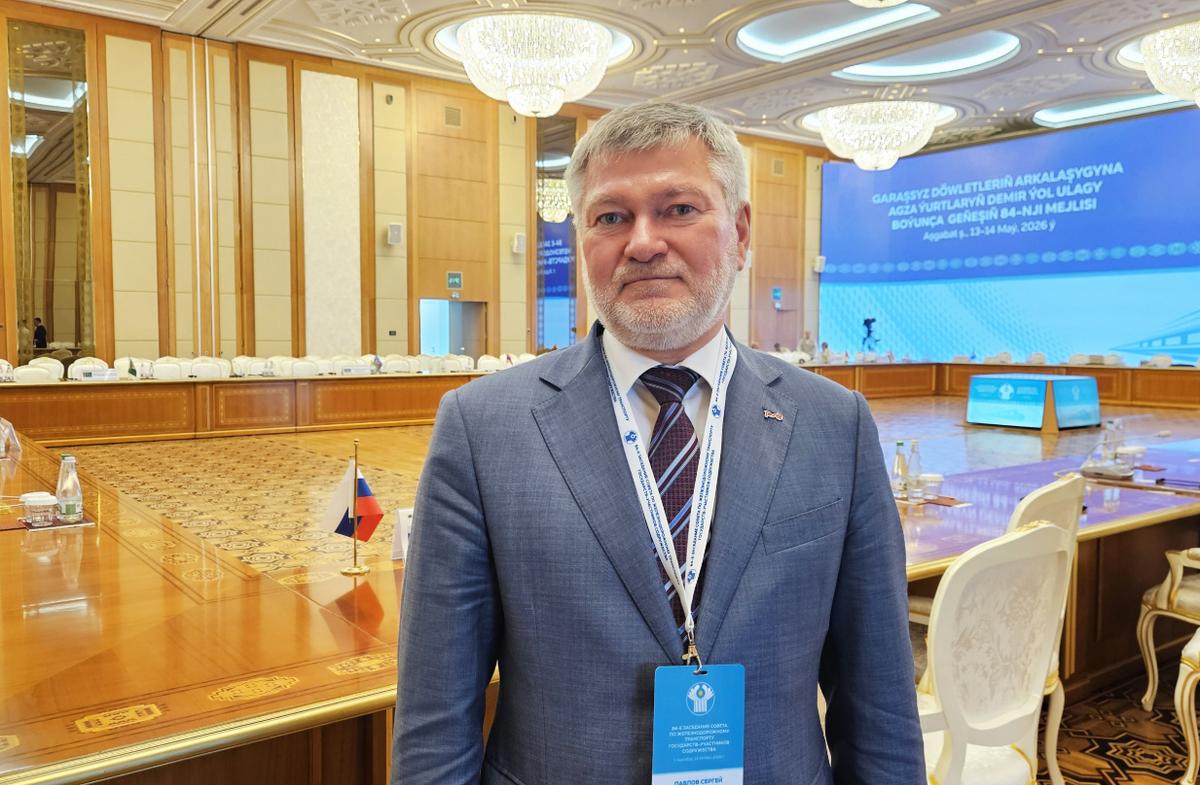
中俄把躺着赚钱的机会送到了蒙古国嘴边,但能不能吃得上,还得看蒙古国自己。俄铁第一副总经理帕夫洛夫在乌兰巴托放出一个信号:中俄蒙已就乌兰巴托铁路2030年货运量冲到5000万吨达成一致。这条约1800公里的铁路,俄蒙各占50%股权,也是中俄蒙之间唯一的铁路过境通道。
更值得琢磨的是,俄方没等文件正式签,就先把自己那侧准备好了,从乌兰乌德到纳乌什基站的延长到发线、改造基站综合体,投入约4000万美元。
对一条年运量3200万吨左右的铁路来说,这笔钱不算大,但抢跑意味很明显:这条通道优先级很高。俄乌冲突后,俄对欧铁路货运大幅萎缩,向东、向南的陆路通道权重急升,经蒙古进中国在运距上还有优势。
中方也在同步扩容,到2030年将扩大二连浩特/额济纳站的接收能力。也就是说,中俄各自那一段的牌已经摆上桌面,现在就看蒙古国出牌。
整条走廊上,蒙古国境内苏赫巴托尔至扎门乌德约1087公里的升级,是唯一还没大规模动工的中段。蒙古国地理位置确实独特,理论上议价空间不小,但地理优势要变成议价能力,得有替代方案。
现实是,蒙古国没有。“第三邻国”能提供的经济容量,跟中国市场完全不在一个量级;能源上又高度依赖俄罗斯,97%的石油产品从俄进口,俄方一收紧出口,蒙古国加油站就限购,煤矿也因缺柴油减速。
所以中俄对蒙古国的期待,不是外交上倒向谁,而是运营层面配合:尽快升级中段铁路,提高行政效率,对齐通关流程,支撑5000万吨年运量。这些事在蒙古国官僚体系里并不容易,过境费定价更直接关系到财政能分多少。
5000万吨其实是个“合规性测试”。中俄已经把硬件摆好,蒙古国若能在窗口期内完成自己那一段,2030年就能看到一个数字成果;完不成,中俄很可能转向替代路线。蒙古国能拿到的东西也很实在:过境收入、运力红利、唯一铁路过境国的长期地位。
但窗口不会一直开着。对蒙古国来说,最务实的路不是继续在“第三邻国”叙事里找空间,而是把通道经济赚来的钱变成升级资本,慢慢培育非矿产业。这条路慢,却是它唯一能自主推进的选项。