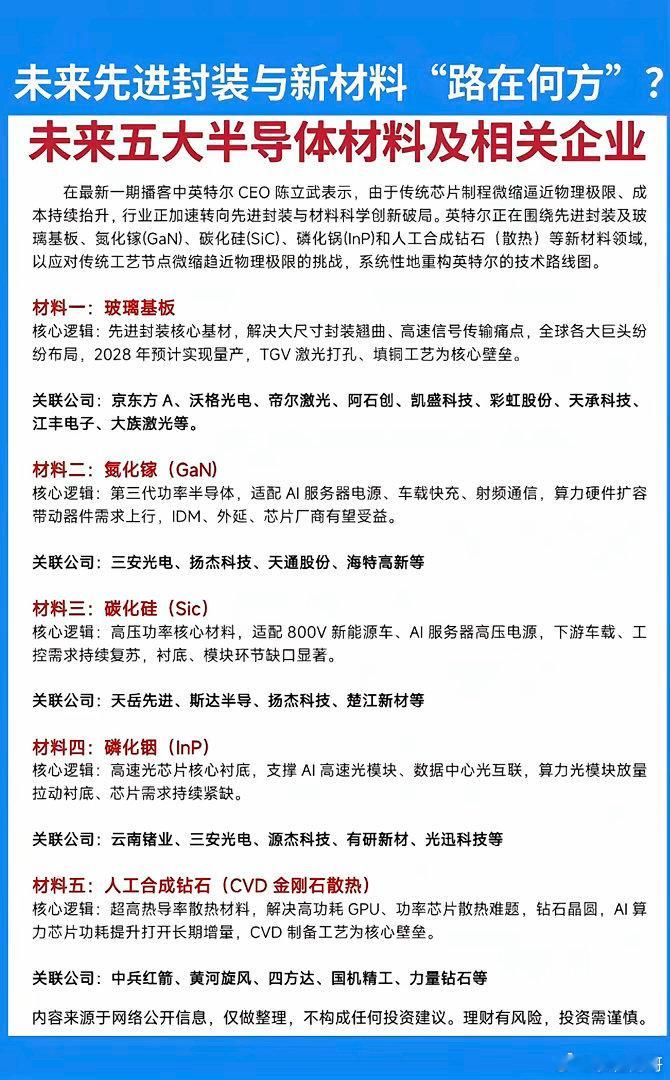
最近翻了不少行业研报,发觉半导体材料这条赛道的逻辑扎实得超乎想象。一颗芯片从硅片到成品,全流程都离不开光刻胶、CMP抛光材料、湿电子化学品、电子特气这类刚需耗材,不像设备是大额一次性采购,产线只要开工就会持续下单,业绩稳定性比不少赛道要强出一大截。挑几个核心的细分龙头梳理下,彤程新材的KrF光刻胶国内市占率稳居第一,深度绑定国内头部晶圆厂,客户完成认证后基本不会轻易更换供应商。安集科技作为CMP抛光液的国产龙头,成熟制程已经实现大规模进口替代,还在持续向先进制程攻坚。设备端的北方华创是平台型龙头,刻蚀设备国产化率超过50%,中微公司的5nm以下刻蚀设备都已经进入国际产线运行,2024年新签订单突破130亿。在科技强国的大背景下,这条长坡厚雪的赛道后续能不能走出独立行情,完全可以蹲守后续动向。最后还是要提醒,股市有风险,入市需谨慎。