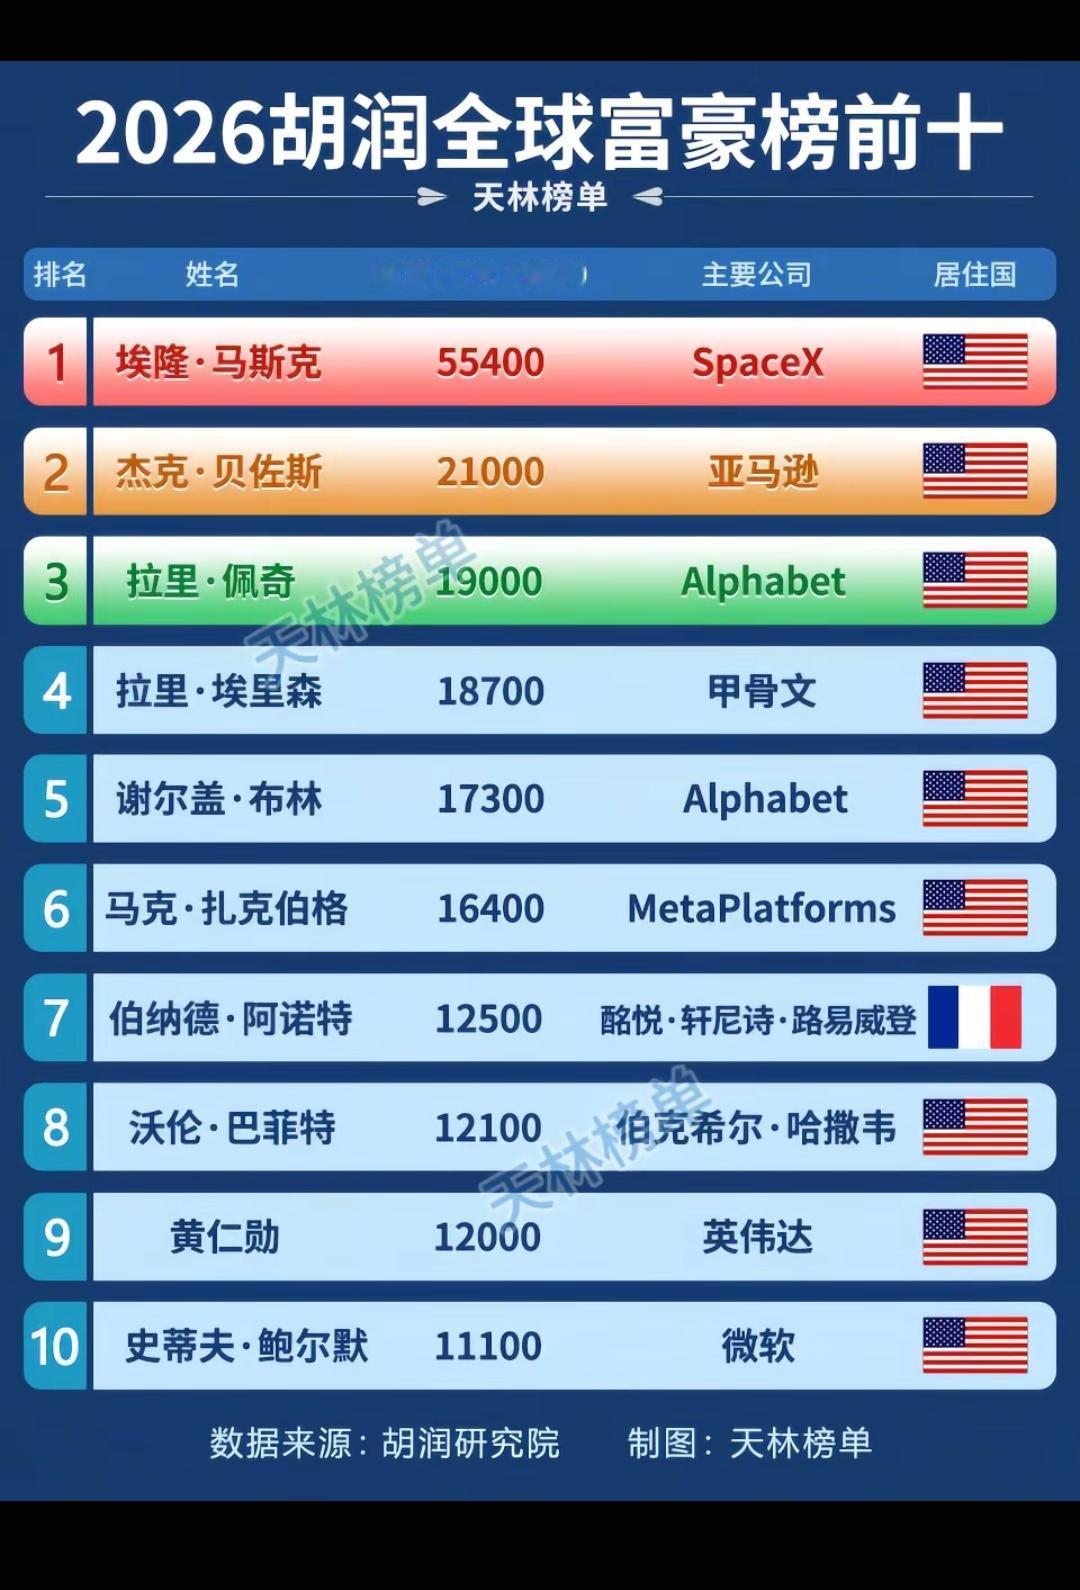
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸糊一样,说倒就倒,欠下几万亿债务?钱到底去哪了?
答案可能并不只是“赚的钱多少”,真正的区别在于,有些财富背后有持续创造价值的机器,有些财富只是建立在高速运转的资金链上。
为什么比尔·盖茨、马斯克、李嘉诚能几十年保持商业影响力,而一些曾经风光无限的企业家却在周期变化中陷入困境?这个问题背后,其实藏着一个更残酷的规律:企业越大,不代表越安全,关键要看增长的根基在哪里。
很多人只看到富豪排行榜,却忽略了财富背后的结构。
盖茨依靠微软建立的软件生态,马斯克围绕电动车、航天和人工智能打造产业入口,李嘉诚长期布局港口、能源、基础设施等稳定资产。他们最大的共同点,不是没有经历风险,而是在变化中不断寻找新的支撑点。
这意味着,一个企业真正的护城河,不是账面资产有多少,而是在市场变化之后,还有多少东西能够继续产生价值。
历史上最典型的案例,是2008年9月15日的雷曼兄弟破产。这个拥有158年历史的华尔街巨头,与今天一些高速扩张企业有相似之处:规模巨大、市场地位突出,但增长过程中积累了过高风险。当流动性出现问题时,过去的繁荣迅速变成压力。
但雷曼和房地产企业最大的区别在于,一个是金融体系内部风险,一个连接大量实体产业。这个案例告诉市场,一个企业最大的敌人不是竞争对手,而是自身无法承受的扩张速度。
回到今天,恒大的变化更值得观察。2026年8月,恒大集团、恒大地产、许家印相关案件完成一审宣判;随后恒大地产进入破产清算程序。
这里真正值得关注的,不只是一个企业的兴衰,而是一种发展模式的变化。过去依靠土地、融资和规模扩张,可以快速制造巨大体量,但当行业进入调整期,企业必须回答一个问题:过去积累的资产,能不能转换成持续现金流。
如果答案是否定的,再大的规模也可能变成压力。
反过来看马斯克的商业模式,争议一直存在,但他的企业逻辑有一个明显特点:不断建设新的产业入口。2026年9月,SpaceX继续推进星链卫星部署,通过重复发射任务扩大轨道基础设施能力。
这种模式和传统资产扩张不同,它更依赖技术、供应链和未来市场需求。风险依然存在,但企业价值来自持续创造新的能力,而不是单纯扩大资产数量。
这也是为什么一些全球企业能够穿越多个经济周期。
他们并不是不会失败,而是不把全部命运押在一个周期上。
真正危险的企业,往往不是没有钱,而是现金流被未来绑架。今天的收入需要不断填补昨天扩张留下的成本,企业表面还在增长,内部却已经失去调整空间。
过去几十年,中国不少企业抓住市场机会迅速壮大,这种发展方式在特定阶段具有合理性。但随着经济进入高质量发展阶段,竞争规则正在变化。
未来比拼的不再是谁拿地更多、融资规模更大,而是谁掌握核心技术、产业链关键环节和稳定经营能力。
从2026年9月14日来看,人工智能、能源、航天等领域正在成为新的竞争方向。资本市场越来越关注能够形成长期产业价值的企业,而不是单纯追求短期规模。
这对于中国企业也是一次重要提醒。
企业做大不是终点,守住安全边界才是长期竞争力。
比尔·盖茨、马斯克、李嘉诚几十年商业生命力的背后,本质不是财富数字,而是他们知道什么时候进攻,什么时候调整,什么时候保护自己的核心资产。
而一些企业的问题,是把顺周期增长误认为永久能力,把融资能力误认为竞争能力。
钱并没有凭空消失,它只是从容易增长的资产,变成了需要消化的成本。
所以,为什么有人几十年大而不倒,有人几年之间跌落?
答案不是命运不同,而是企业发展的底层逻辑不同。
靠周期推动的财富,会随着周期变化;靠产业能力支撑的企业,才更可能穿越时代。真正的大企业,不是永远站在风口上,而是在风停之后,依然拥有继续前进的力量。