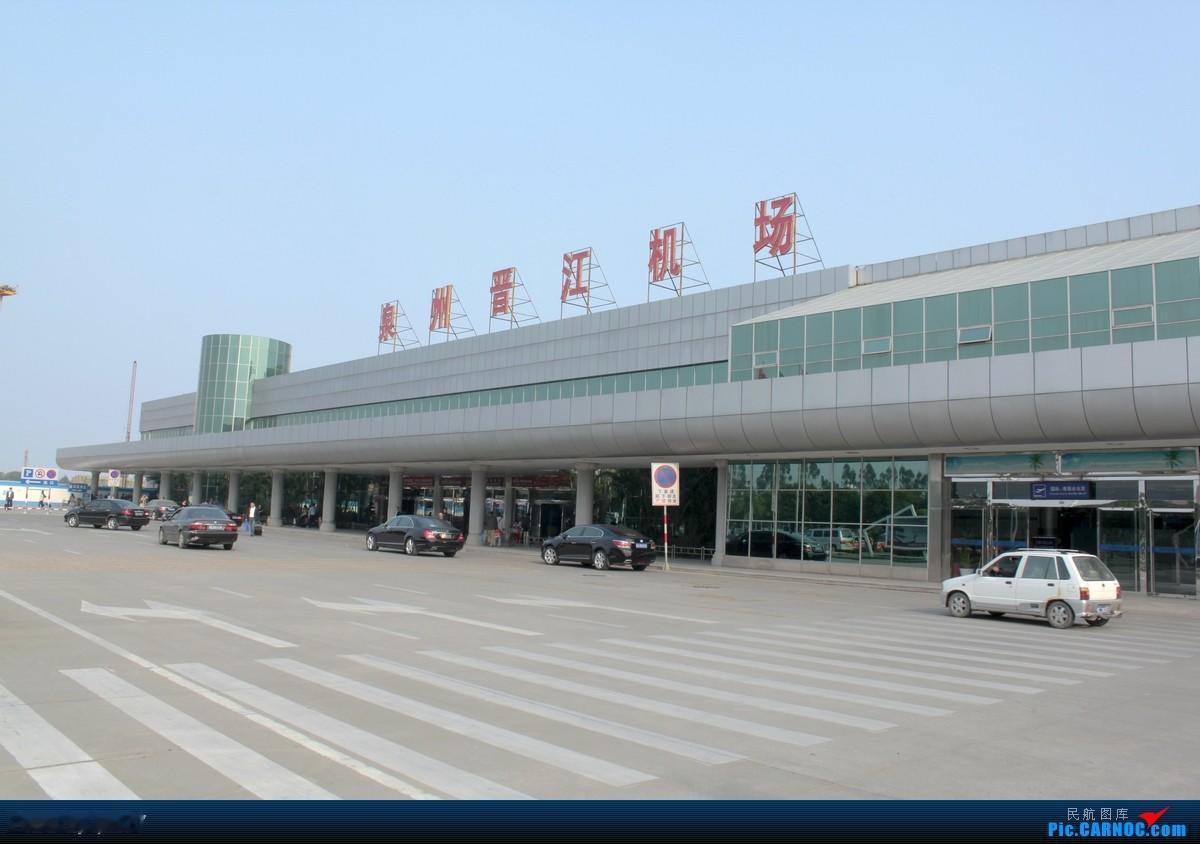
直接给结论:厦门机场在各项核心数据上全面领先,且差距显著,两座机场不在同一量级。但“谁更强”需要区分维度——如果看当下的运营规模和枢纽能级,厦门是绝对主力;如果看未来规划,晋江机场的扩能空间和泉州的产业腹地,是它不可替代的底牌。
---
一、核心运营数据:厦门接近晋江的3.3倍
2025年全年数据是最直观的标尺:
指标 厦门高崎机场 泉州晋江机场 厦门领先幅度
旅客吞吐量 2919.37万人次 885.24万人次 约3.3倍
货邮吞吐量 37.72万吨 7.41万吨 约5.1倍
飞机起降架次 19.86万架次 6.28万架次 约3.2倍
全国旅客排名 第16名 第43名 —
厦门机场2025年三大指标均刷新历史最高纪录,旅客吞吐量同比增长4.6%。晋江机场旅客吞吐量同比增长仅0.1%,几乎原地踏步,全国排名还比上一年下降了1名。
换个角度看更清楚:2024年厦门高崎客流量2791万人次,晋江884万人次;厦门一个机场的客流量,比福州长乐(1530万)和晋江(884万)加起来还多。用单跑道做到近3000万客流,厦门高崎至今保持着全球单跑道机场的年客流纪录。
二、航线网络:厦门是国际枢纽,晋江是区域干线
航线数量和通航广度,直接决定一座机场的“能级”。
厦门高崎目前通航境内外城市113个,运营航线151条,每周计划执行国际及地区客运航班约275班。2026年夏秋航季,C919已投入国航京厦快线常态化运营。国际航线方面,厦门开通了往返新加坡、马来西亚、越南等11个共建“一带一路”国家的直航客运航线16条,直飞卢森堡、泰国等5国的直航货运航线8条。
泉州晋江2025年全年通航国内外城市84个,运营航线106条。2026年夏航季通航城市收缩至72个,每周计划起降1719架次,共有35家航司运营。国际航线以东南亚短途为主,新增的宿务航线是菲律宾南部城市,与厦门覆盖“一带一路”沿线11国的国际网络有本质差距。
一个泉州本地企业主的原话很能说明问题:“同样是到北京,晋江也有航线,但每天航班很少,寥寥可数,厦门到北京基本每个时间段都有。”航线密度和时刻选择的差距,直接决定了商务旅客的用脚投票。
三、硬件设施与效率:单跑道极致 vs 扩容进行时
厦门高崎的“强”带有一种极致的紧绷感。单条跑道撑起近3000万客流,航班截载时间效率连续16个季度位居全国2000万级以上机场首位,国际转国内最短衔接时间从120分钟压缩至90分钟。但这种极限状态也是瓶颈——高崎已经无法再扩容了。
厦门翔安新机场正在做最后冲刺。2026年3月航站楼已通过工程质量验收,预计年底正式投用。翔安机场本期建成两条跑道,设计旅客容量4500万人次、货邮75万吨,远期规划四条跑道、8500万人次、200万吨货邮,“比现在高崎机场接近翻倍的扩充”。
晋江机场的扩容则温和得多。目前正在进行的是新建货机坪及配套设施项目,计划工期500天,年底将再增5个停机位。泉州新机场(4F级)选址在台商投资区张坂镇,规划双跑道,但时间表上“2025至2035年启动前期工作”,2035年后才进入实质建设阶段。这意味着晋江机场在未来近十年内仍将是泉州航空出行的唯一选择,但硬件天花板很低。
四、我的判断
短期五年内,厦门对晋江的压制不会改变,差距甚至可能拉大。 翔安机场投用后,厦门将摆脱单跑道束缚,国际航线拓展能力和宽体机保障能力会有质的跃升。晋江机场在货机坪和停机位上的增量,不足以改变两座机场的量级差。
但“更强”的定义不止于吞吐量。 晋江机场背靠泉州——福建经济总量第一的城市,民营制造业腹地极深,商务出行需求真实且刚性。晋江机场2025年旅客吞吐量微增0.1%,在翔安机场通航预期下甚至可能面临被“虹吸”的压力,但泉州庞大的产业人口基数,决定了晋江机场不会沦为“可有可无”的支线机场。
真正值得关注的是“一区两场”的协同逻辑能否落地。泉州新机场规划中明确提到要与厦门翔安机场形成“一区两场”协同运营。如果厦漳泉城际铁路R1线等轨道交通能真正把两场连通,两座机场的关系可能从“竞争替代”转向“分工互补”——厦门主攻国际中转和洲际航线,晋江主攻国内干线和东南亚短途。但在R1线建成之前,这种协同更多停留在规划文本里。
一句话总结:今天的厦门机场是福建唯一的国际航空枢纽,晋江机场是泉州家门口的干线机场。数据上厦门碾压,但晋江的价值不在数据里,而在那885万人次背后真实的产业出行需求。