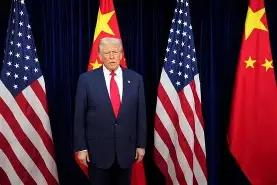
特朗普为逼美联储议息会议上乖乖听话降息,曾拿“停止同逆差国贸易”当筹码,还把自己亲手提名的美联储主席沃什架在火上烤!可非农大超预期,通胀又迟迟不退,加息概率一度冲到近九成,这不就是骑在墙头上自己打自己脸吗!
半个多世纪前,美国已经演过一次类似的大戏。1971年至1972年,为了给大选前的经济加把火,尼克松不断向美联储主席伯恩斯施压,希望货币政策保持宽松。伯恩斯没有完全挡住这股政治力量,美国随后得到的并不是免费的繁荣,而是一轮越来越难控制的通胀,这段历史今天重新翻出来,味道已经完全不同。
1971—1972年的尼克松—伯恩斯事件与本次高度相似,总统都希望央行政策配合政治时间表,美联储都面对增长与物价之间的拉扯,但关键差异是今天美国政府债务和全球金融市场规模远超当年,资金可以在几秒钟内重新定价美国风险,这意味着白宫就算压得住一个央行主席,也压不住全世界的债券交易员。
当年的账后来怎么算?1973年11月,美国联邦基金利率已经冲到9.71%,工资和物价管制也没能真正制服通胀。政治力量把紧缩时间往后拖,换来的往往不是不用加息,而是以后用更高的利率补课,所以今天华盛顿真正该害怕的并非沃什一句拒绝,而是市场认定美国又想走老路。
这个信号眼下已经写在美债价格上。9月11日前后,美国10年期国债收益率最高触及4.979%,随后也只回到4.93%左右,距离5%只剩一步。更棘手的是,美国联邦债务已经跨过40万亿美元,今后任何一个百分点的融资成本变化,都会通过新发债和旧债滚续逐渐放大,美国政府真正被卡住的位置其实在自己的资产负债表上。
所以特朗普现在最尴尬的一点,并不是沃什听不听总统讲话,而是就算美联储突然降息,长期美债收益率也未必跟着下来。投资者如果认为降息会放大通胀或者削弱央行信誉,完全可能继续抛售长期国债,把十年期收益率推得更高,到时候白宫拿到了较低的短期利率,却可能面对更贵的房贷和长期融资,这才是真正的政策死角。
更值得注意的变化发生在美国之外。9月13日公布的数据表明,截至9月8日一周,国际投机资金对日元已经从净空92,227张合约翻成净多10,796张,是今年2月以来首次出现这种转向。资金开始押注日本央行继续收紧政策,说明全球资本正在寻找新的利差方向,而不是等着美国总统替它决定钱怎么走。
加拿大的变化更直观。9月12日的报道显示,美加贸易战已经促使加拿大零售商增加本国以及西班牙、巴西等地采购,美国蔬菜在加拿大进口中的份额从2023年的69%降到今年7月的62.6%。贸易关系一旦被企业重新设计,未来即使关税撤掉,订单也未必自动回来,美国正在损耗一种比关税收入更宝贵的东西——伙伴对美国市场稳定性的预期。
再回头看特朗普为什么急,答案就在9月4日那份就业报告里。美国8月新增非农就业16.2万,失业率维持4.1%,而6月和7月合计又被上修5.5万。这样的就业市场谈不上需要紧急救火,美联储若在这个时候大幅转向宽松,很难只靠“总统希望利率低一点”向市场解释。
价格端更加不给白宫腾位置。8月美国生产者价格指数环比上涨0.4%、同比上涨5.4%,紧接着公布的消费者价格指数环比上涨0.4%、同比上涨3.4%。沃什8月28日在杰克逊霍尔还明确强调,美联储2%的PCE通胀目标是固定目标,重点应放在价格稳定上,因此他如果掉头,首先要解释的不是政治关系,而是自己的信誉。
资本市场已经替他把压力摆到了桌面上。9月11日CPI公布后,市场对9月加息25个基点的押注一度从72%左右跳到约86%,两年期美债收益率升至4.63%。几天前标题里那个“六成概率”已经成为旧数字,越临近9月15日至16日的会议,市场给出的方向反而与特朗普要求的降息越走越远。
这也暴露了特朗普政治时间表和货币时间表之间的根本冲突。11月中期选举越来越近,高房贷、高汽油价格、高信用卡成本都可能伤害选票,他当然想尽快把融资成本压下来;可美联储考虑的是未来几年通胀预期会不会失控,两边观察的是两块完全不同的钟,白宫只剩几个月,美联储却不可能只管几个月。
因此特朗普9月4日威胁,如果美联储不降息,美国就停止与部分存在贸易逆差的国家做生意,真正的问题不在措辞有多强硬,而在于他第一次如此直接地把央行利率和对外贸易待遇摆上同一张桌子。货币政策本来针对美国国内经济,贸易政策却涉及全球伙伴,这种捆绑会让外国企业开始计算一个新的风险:以后做不做美国生意,会不会还取决于美联储有没有让白宫满意。
从2026年9月14日来看,现在最值得抓住的不是猜美国哪一天“撑不住”,而是看清全球企业和资本为什么开始给美国政策的不确定性收费。加拿大减少对美采购,日元资金方向反转,美债长期收益率逼近5%,三个看似无关的现象背后都是同一件事:稳定和可预测正在重新成为国际经济关系中的稀缺资源。