PCB成为科技反弹最强分支,威尔高、崇达、超声电子轮番走强
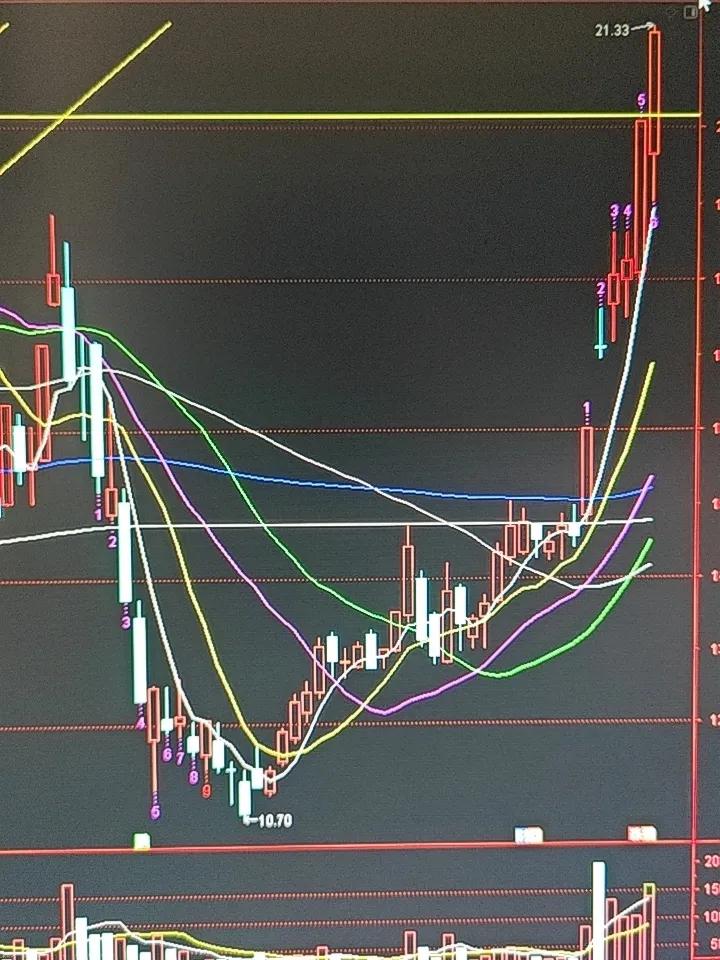
确实,这一轮科技反弹里面,PCB是弹性最强的细分赛道。威尔高301251直接创出历史新高,崇达技术也刷新阶段新高,超声电子更是走出连板行情,一波之后短暂调整,接着再来三连板,走势相当凶悍 。
之前操作过这几只,可惜这一波没有吃上,这种情况在震荡行情里很常见:曾经熟悉的标的,风口来了爆发力会超出预期。
三只标的核心差异
1、威尔高(301251)
这一轮领涨的核心逻辑是AI服务器电源PCB,AI电源板业务占比已经很高,属于直接吃到算力硬件增量的品种,次新股盘子小,弹性最大,直接打出历史新高 。炒的是实实在在的新业务订单,资金认可度最高。
2、崇达技术(002815)
出口占比很高,海外业务毛利率优于内销;高端高多层板产能爬坡,子公司普诺威IC载板推进分拆上市,泰国海外工厂布局,多重逻辑叠加,属于机构认可度比较高的中型PCB标的,走趋势创新高,游资和机构共同推动 。
3、超声电子(000823)
这一波是情绪博弈最猛的,6天4板。公司已经掌握超低损耗PCB加工工艺,在建高阶HDI产能,瞄准AI高速板赛道;但是公司已经澄清:目前没有供货英伟达,800G/1.6T光模块PCB还处在研发阶段,没有产生实际营收,更多炒的是未来产能预期,游资主导,换手率极高,博弈属性很重,要区分“技术储备”和“实际供货”的差别 。
PCB板块整体上涨的底层逻辑
① AI算力拉动高端PCB需求:新一代AI服务器、光模块,所用高多层、超低损耗PCB价值量相比老产品大幅提升,下半年下游开始集中拉货,订单预期向好 。
② 覆铜板、电子布、铜箔上游涨价传导,PCB厂商开始调升产品报价,三季度有望迎来盈利修复,板块业绩拐点预期起来了 。
③ 位置优势:上半年PCB整体调整充分,属于科技里面的低位板块,当市场开始博弈利率预期改善,资金优先布局算力硬件上游。
需要客观看到的风险
- 板块分化很大:只有面向AI服务器、高速光模块的高端PCB走强,传统消费电子PCB并没有大行情,不是普涨。
- 像超声电子这类,现在是炒未来产能预期,业绩兑现还需要时间,短期涨幅大、换手率高,一旦情绪退潮,回调力度也会很猛。威尔高、崇达相对有订单、业绩支撑,但短期涨幅同样不小。
- 上游原材料涨价,如果下游客户不愿意接受涨价,会压缩板厂的利润空间。
盘面观察点
后续看两点:第一,板块能不能维持放量;第二,资金会不会从纯炒预期的小票,向业绩兑现的标的轮动。PCB作为科技反弹先锋,如果它先出现集体退潮,也是一个要警惕的信号。
以上仅为盘面思路交流,不构成投资建议。