宁德时代为啥产量增长股价却持续走弱?供应链格局重塑带来的板块机会
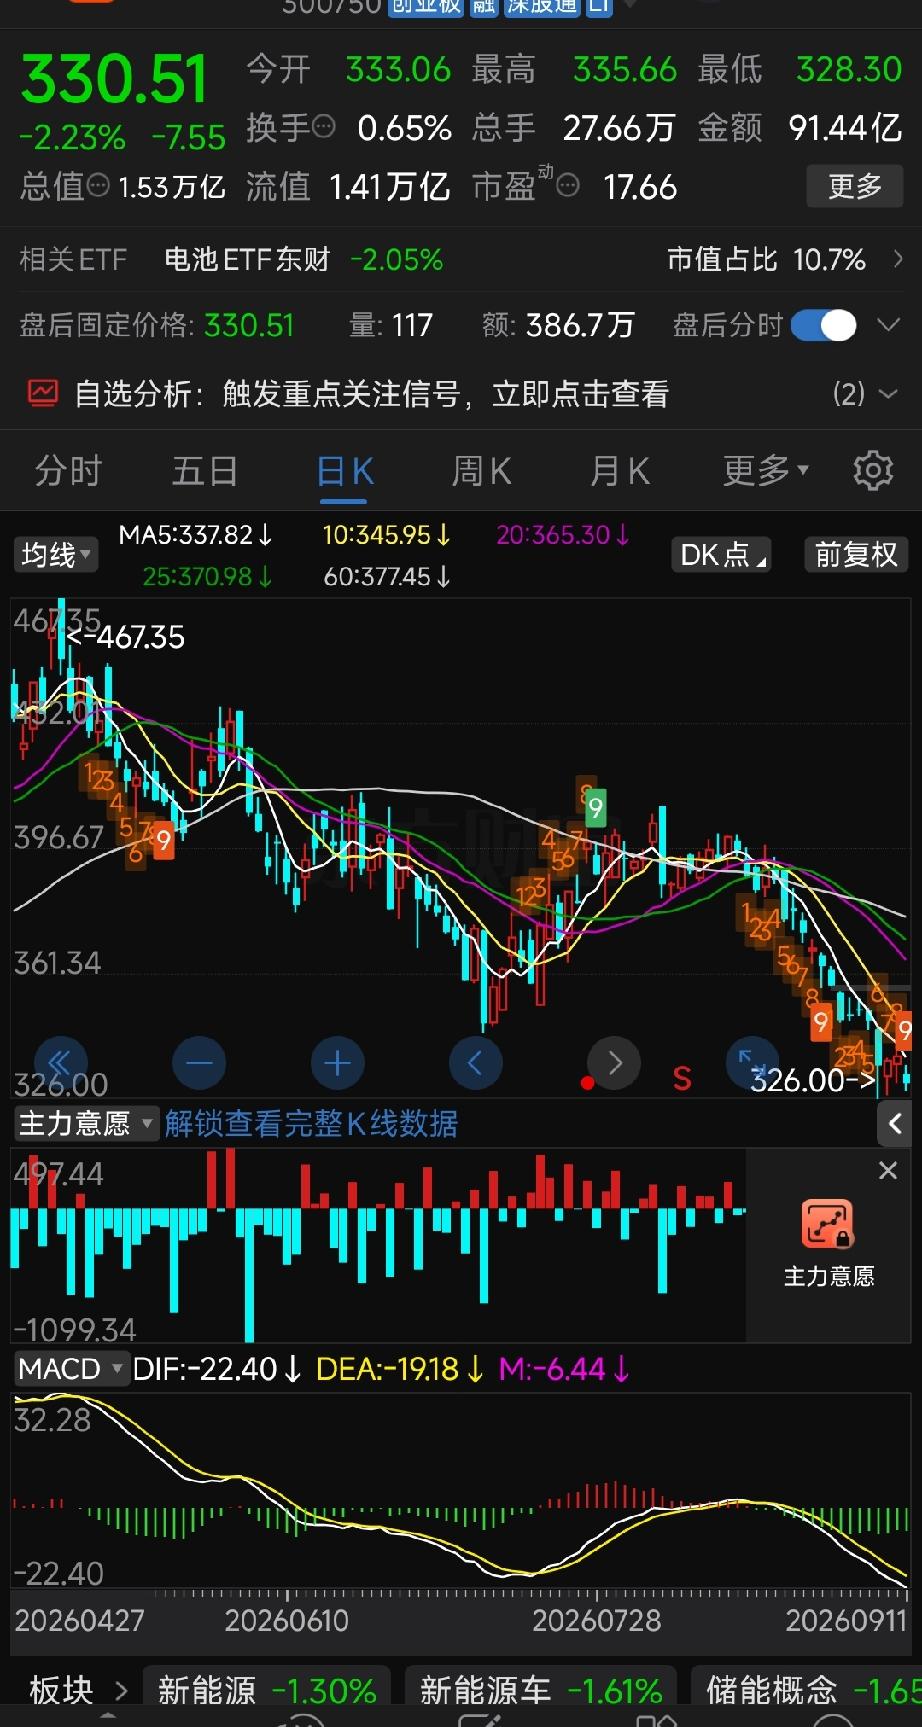
宁德时代现在出货、产量依旧在增长,但是股价持续下行,核心矛盾就是股市交易的是未来预期,而不是当下的产量数据。
理想、小米这些头部车企,现在普遍推行“两条腿走路”,不再把全部订单押给宁德时代。理想直接大额参股欣旺达动力,小米同时引入欣旺达、中创新航作为二供、三供,这已经不是传闻,是实实在在落地的产业动作。
车企这么做的底层逻辑,并不是宁德时代产品不好。而是电池是电动车最核心、成本占比最高的零部件,车企不想被单一供应商锁死。一方面规避断供、产能卡脖子的风险;另一方面引入多家供应商互相竞争,掌握采购议价权,把电池成本的主动权拿回到自己手里。
市场看到这一系列动作,就会产生担忧:过去宁德时代那种几乎独家供货、高议价权的时代,可能很难复制了,这是近期压制股价很重要的一条逻辑。
这里有一个关键二级市场观察点值得留意:可以观察宁德时代和欣旺达这类二线电池厂商股价会不会走出反向运动。如果宁德时代继续下行,而欣旺达这类标的走出上涨行情、底部持续抬高,这就是一个很强的信号,需要高度重视。
但这里要区分两个概念:订单分流 ≠ 被彻底抛弃,好日子终结也不等于马上衰落。
第一,车企搞二供、三供,是份额拆分,不是全盘替换。
拿理想举例,走量车型分给欣旺达,但高端旗舰MEGA初期依旧采用宁德时代的5C电池;小米SU7主力大份额依旧是宁德时代,欣旺达更多作为补充产能、部分车型配套。车企的策略是:高端、高性能车型优先用宁德;走量版本,分给二线电池厂分摊成本。不会一夜之间全部切换供应商,供应链切换是一个漫长的过程。
第二,国内内卷,但宁德时代增长的主战场已经很大一部分放在海外。
国内市场面临欣旺达、中创新航、国轩高科的抢夺,但是欧洲、东南亚海外市场,它的份额还在提升。海外业务可以对冲国内订单被分流的压力。全球装机数据看,它全球市占率依旧维持40%左右,并没有出现崩塌式下滑。
第三,真正的压力,不止客户分流,还有行业产能过剩的大环境。
整个动力电池行业产能严重过剩,二线电池厂为抢夺订单降价抢客户,倒逼宁德时代跟着下调报价。就算产量越做越大,毛利率会被持续挤压。销量增长,利润不一定同步增长,这才是资本市场最担心的点。
回到市场的两种极端看法:
- 悲观视角:车企集体扶持第二供应商,议价权持续下滑,高利润的时代落幕,给更低估值。
- 客观视角:龙头根基还在,技术、制造、储能业务还有很大空间,但很难再复制过去那种爆发式增长,从高成长股,慢慢向成熟制造业切换,估值中枢下移。
简单总结:
1、股价下跌,不是现在产量不行,市场定价的是未来的利润空间,车企分散供应链,确实削弱它过去的强势地位,这个信号不能忽视。
2、现在还不能直接判定“好日子彻底到头”,高端车型、海外市场、储能业务,依旧是它的基本盘;客户切换是循序渐进,不是一蹴而就。
3、对于投资而言,产量增长不等于股价会涨,要看毛利率、份额变化两个核心指标,同时持续跟踪一线、二线电池股的反向走势验证逻辑,不能单看出货量。
以上仅为产业盘面观点交流,不构成投资建议。