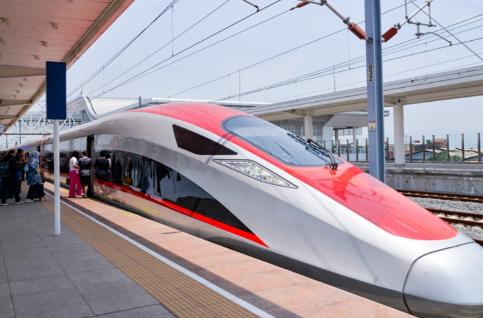
雅万高铁欠中方的几百亿账单,印尼打算花80年的时间慢慢还。印尼财政部长萨德瓦最新交底:该项目的还款期直接拉长到80年,折算下来每年大约只掏3.8亿人民币。
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
雅万高铁从最初动工到最终建成通车走得并不算顺畅,当地征地流程一拖再拖,中间又碰上全球疫情导致长时间停工。
除此之外还要算上国际建材价格大幅度上涨等客观因素叠加,整个项目的总投资硬生生从一开始规划的六十亿美元一路攀升到了七十三亿美元。
这中间多出来的十几亿美元超支成本,基本上都是靠着后期追加贷款才把窟窿填上,才勉强把这条当地人期盼已久的铁路修完。
虽然这条高铁正式通车运营之后老百姓确实挺买账,到目前为止累计发送旅客数量也已经稳稳超过了一千万人次大关。
随着时间推移客流数据看着一直在稳步增长,但现实的财务账本却没那么好看,现在卖票加上高铁站点商业配套赚来的钱,满打满算也就刚够支付贷款利息。
至于当初为了建铁路借来的巨额本金,现在单靠运营公司的日常收入根本就腾不出手去还,连维持日常运转的现金流都绷得很紧。
更让人头疼的是印尼盾对美元持续贬值的大环境,雅万高铁每天在印尼国内拉客赚回来的真金白银全都是印尼本国货币,可当初签协议借来的钱却是美元。
如今每年要还的债自然也是以美元来计价的,这种赚本币还外币的结构直接导致汇率差吃掉了本就不宽裕的一大块利润。
原来的那套企业还款计划在汇率波动的现实压力面前,已经很难再原封不动地执行下去,官方必须得找一条新出路来化解潜在的违约危机。
面对负责运营高铁的印尼中国高速铁路公司可能出现的资不抵债风险,印尼官方并没有袖手旁观,更不可能放任不管直接搞出烂账。
他们拿出的解决办法是进行内部股权层面的大洗牌,印尼原本牵头的国企联合体直接把手里持有的百分之六十高铁股份全部交了出去。
这些股份以零对价的方式划转给了印尼财政部下属的一家特殊机构,这家机构常年手握优质资产并且每年都能实现规模可观的盈利。
这次大规模股权变更里中方持有的百分之四十股份完全没动,印尼方面这波操作的本质其实就是用国家财政的庞大信用去替亏损企业兜底。
那笔几十亿美元的债务一分钱都没有凭空消失,只是从扛不住的国企肩膀上挪到了更有钱也抗风险能力更强的国家财政账本上。
作为中国高铁全系统全要素走出国门的第一个大项目,雅万高铁的战略意义早就超过了单纯的财务报表,它是摆在东南亚的一张活名片。
它的每一趟按时发车和安全运行,都直接关系到中国高铁在整个国际市场上的品牌信誉,以及后续其他国家对中国技术标准的信心。
只要这趟车还在稳稳当当地跑着,只要印尼老百姓还在排队买票,这就比单纯去算计短期内能收回多少利息要关键得多。
另一个维度的博弈在于印尼政府内部一直盘算着把这条高铁往东延伸,计划再修七百多公里直接连通国内第二大城市泗水,做成贯穿全岛的大动脉。
但如果连一期工程的还款逻辑都理不顺,如果不能向外界证明这条铁路具备真正的自我造血能力,那后面延伸线需要的海量资金根本推不动。
没有任何国际金融机构会把钱扔进一个连利息都还不起的旧账里,所以现在把债务平稳过渡好,其实就是为了将来能够继续修新线铺路。
从这个项目的走向就能看出跨国大型基建的合作逻辑已经彻底变了,那种单纯指望短期信贷快速回本的模式根本适应不了现实的复杂情况。
一条上百公里的跨国铁路需要长达几十年的时间去慢慢培养沿线客流习惯,它的真实价值全在经济带的拉动效应以及技术标准的长期输出里。
当我们的高铁信号系统和调度规程成为当地雷打不动的行业标准后,后续的维护保养以及设备更新自然就形成了一个极具商业粘性的长效闭环。
这类基建的账本从建设开工那天起就注定是场马拉松,能把底层资产盘活并让沿线经济跟着转起来,这才是真金白银投入后最扎实的交代。