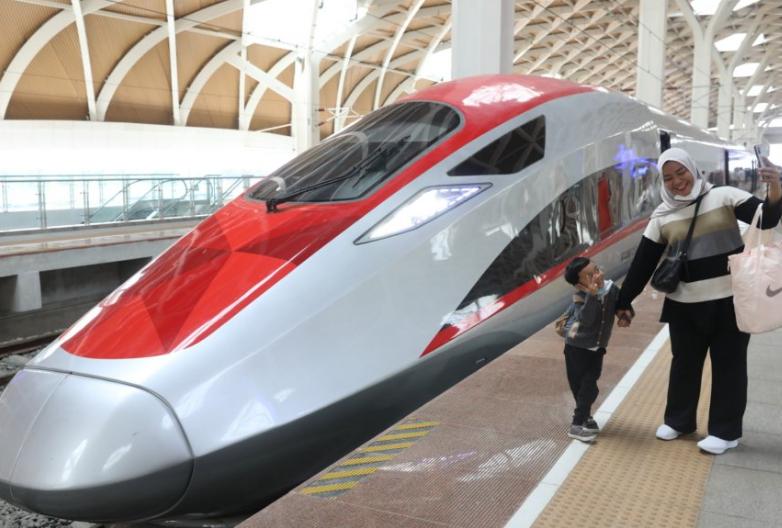
雅万高铁车厢客流爆满,项目账面却持续大额亏损。经过股权与债务调整,中方不再兜底,项目控股权移交印尼,巨额债务由印尼承担,还款周期大幅拉长。
列车满客运行,债务则要逐年慢慢偿还。9 月 8 日,印尼财长普尔巴亚在雅加达对外公布关键消息:项目贷款期限由原先 40 年延长至 80 年,每年需偿还 1 万亿印尼盾,折合人民币约 3.8 亿元。
我的判断是,这次重组的实质,不是"中方让权、印尼接盘",而是印尼自己内部完成了一次债务责任的转移:从扛不住压力的国企,转移到国家财政层面。这个区分很重要,因为它决定了怎么理解接下来的谈判逻辑。
先看数字。雅万高铁全长约142公里,总投资一路涨到约73亿美元,2024年全年运营方亏损约2.58亿美元,2025年上半年又亏损1.6万亿印尼盾,甚至有印尼经济学界测算认为这条铁路可能需要100年才能回本。
持有60%股权的印尼国企联合体,2025年亏损4.19万亿印尼盾,到2026年上半年,亏损规模从不到1万亿印尼盾进一步扩大到约3万亿印尼盾——企业确实扛不住了,债务这才被推到国家财政的桌面上。
我个人认为,这个转变过程恰恰说明,雅万高铁面临的困境,根源不在"中国贷款太多",而在于印尼自己的沿线开发和产业布局没有跟上铁路建设的速度。
客流量在增长,票务收入却始终覆盖不了维护、能源、人员、折旧和融资成本这一整套刚性支出;部分车站没有直接进入城市核心区,乘客下车后还要换乘,这也削弱了高铁本该带来的时间优势。
铁路本身只是骨架,真正决定长期收益的,是车站周边的商业、产业园区和城市开发能不能同步跟上——这部分工作,中国提供不了,也替代不了,只能靠印尼自己的地方治理去补上。
再看谈判本身。印尼希望把还款期限从40年延长到50年甚至60年(最终结果是延到80年),部分结算方式改用印尼盾而非美元,原因也很直白:贷款以美元计价,可高铁收入主要来自印尼盾,本币贬值会直接推高美元债务的实际偿还成本。
而印尼盾这段时间确实承压明显,一度跌到18100附近,是亚洲表现较弱的货币之一;
上半年印尼国家财政收入约1459.4万亿印尼盾,总支出约1656万亿印尼盾,赤字达到196.5万亿印尼盾左右,叠加普拉博沃政府力推的免费午餐计划这类大额民生支出,雅加达急于降低每年的偿债压力,这个动机完全可以理解,但这不等于"恶意赖账"。
我觉得这里最值得强调的一点是:债务重组本身,在国际融资里并不罕见,商业项目遇到经营压力后重新协商期限、利率甚至结算币种,是正常操作。
但重组的前提是债权人和债务人共同商量条件,而不是借款方单方面宣布自己以后打算怎么还。期限拉长,意味着印尼每年的现金流压力下降,但中方的资金被占用的时间更长;
利率降低,项目更容易维持运转,但债权人的收益相应减少;如果再调整还款币种,汇率风险由谁来扛,同样需要谈清楚——这些都是可以商量的具体条款,不是可以回避的模糊地带。
中方的态度目前看是留有余地的:2025年10月,印尼投资部长罗桑就公开确认双方已就债务重组展开谈判;
中方也提供了详细的资金明细,对每一笔投入和还款节点进行核对,同时普尔巴亚透露中方仍有意深化合作,甚至考虑推动高铁向东延伸。
这说明中方并没有关闭合作的大门,支持项目继续稳定运营和放弃合同责任,是两件完全不同的事。
往后看,雅万高铁真正需要解决的,不是"重组算不算赖账"这种情绪化的争论,而是能不能把合同账、运营账和发展账重新对齐:谁来还钱、用什么收入还、哪些资产承担风险、沿线开发怎么推进,都需要形成清晰稳定的机制。
时间可以商量,模式可以调整,但谁做出的投资决策、谁承担相应的经营责任、谁享受项目长期收益,终究要对应承担相应的成本——这才是这场重组谈判里,真正需要守住的底线。