一块玻璃的定价权之战:康宁"涨价三连"敲响的产业警钟
2026年9月,中国公平竞争政策宣传周以“统一大市场 公平竞未来”定调;康宁同时以“货币与通胀调整”为由发出2024年以来第三轮显示玻璃基板涨价通知。大背景与小新闻指向同一命题:公平竞争的市场生态中,关键材料定价权该由谁说了算?
《人民日报》曾点明:战略性玻璃新材料长期被美国康宁、日本旭硝子等垄断,是显示产业“卡脖子”问题。中国液晶面板产能占全球约75%左右,但高世代基板玻璃国产化率长期不足10%,倒金字塔结构意味着断供即停摆。垄断抬高行业成本、消磨创新,把产业链命脉系于少数企业。突围也在进行:国产基板成本比进口低约三成,G8.5良率约90%,头部面板厂采购比例从2022年11%升至2025年43%。技术难题可攻关,市场定价权却不能只靠技术解开。
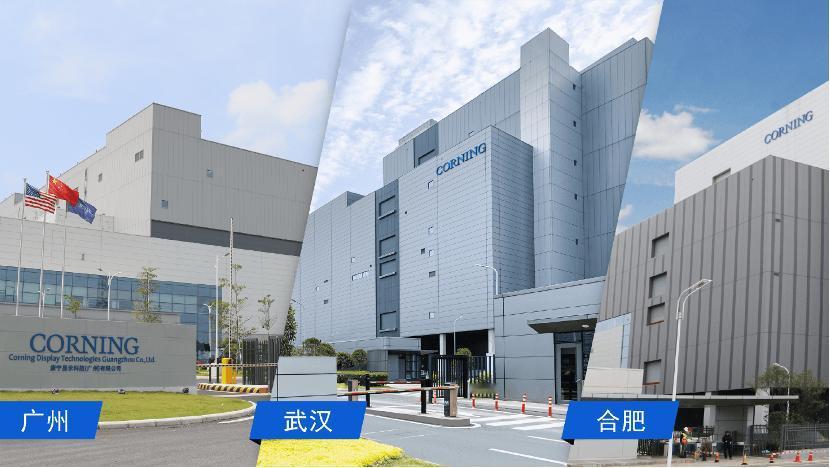
康宁定价权从何而来?欧盟2024年11月对其大猩猩玻璃排他性供货立案,2025年7月和解:康宁全球取消排他性条款、全球采购比例上限50%、接受九年独立监督。独家供货、返利挂钩份额、限制挑战专利,使创新护城河变成竞争绊马索。评论指出,对技术密集型产业的系统性垄断,需结构性干预加长效监督。但规则边界清楚:和解后三轮“通知式涨价”接踵而至。排他条款可摘除,商业惯性未必松动;客户缺少议价和退出选项,竞争秩序修复仍在半途。
据测算,康宁8.5代基板玻璃净利率可达30%—50%,一轮15%涨价每年可多拿走中国40多亿元。更需警惕的是:若国产配套跟不上、多元供应建不起,这种攫取会成为常态成本。垄断最深的护城河,是让涨价显得理所当然、无从拒绝。
三重镜鉴指向未来:监管要有牙齿,把隐形排他、返利壁垒、单边调价纳入常态化监测,借鉴欧盟采购比例上限和独立监督人;国产配套是唯一确定的解药,下游用真实订单“喂”出良率与规模,上游以新型举国体制持续攻关;合规是最便宜的战略,靠垄断套利换来的份额终将被修正。
市场没有永恒特权,只有永恒规则。从“卡脖子”到自主可控,靠技术攻坚、规则筑基、供给放量;让国产供给成为最硬的底牌,中国玻璃新材料产业方能既解“卡脖子”之忧,更立“竞未来”之势。