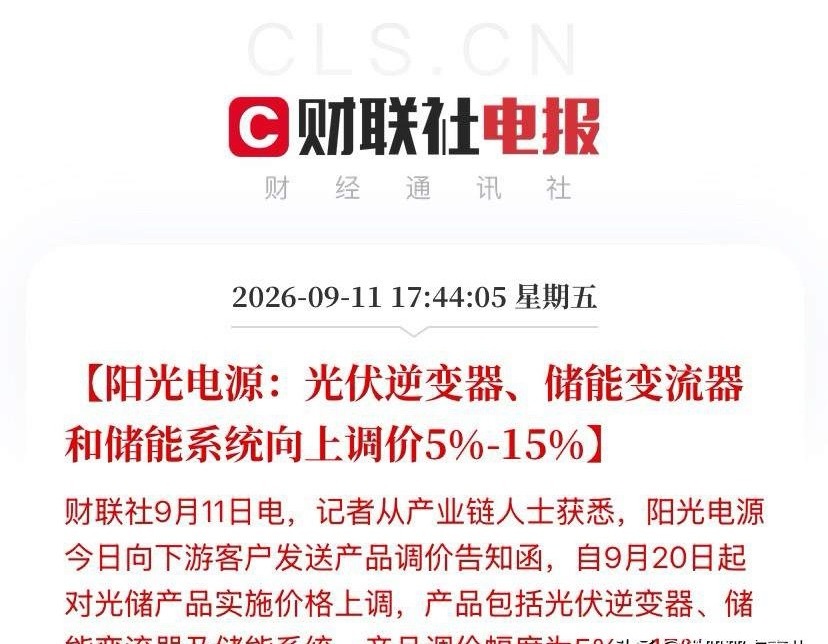
光伏板块下周稳了,龙头宣布要涨价了!
阳光电源正式向客户发函:9月20日起,光伏逆变器、储能变流器、储能系统全线涨价,幅度5%到15%。
公司自己说得很直白:上游物料涨价幅度持续超出预期,现有定价已经覆盖不了成本了。翻译成人话就是——再不涨价,扛不住了。
先看这波涨价有多硬核
不是意思意思涨个1%、2%,是最高15%。而且覆盖的全是核心产品:组串式、模块化、矩阵逆变器涨5%-10%,中压并网逆变器直接涨10%-15%;储能变流器涨5%-10%,储能变流一体机涨10%-15%;电力储能系统、工商业储能系统也在5%-15%区间。
为什么涨得这么猛?看成本端的数据就懂了。
沪铜主力合约9月10日收在112200元/吨,9月9日盘中刚创下历史新高。花旗直接把铜价0-3个月目标看到15000美元/吨。铝、锡、银、金全线走高。
更狠的是芯片端。AI算力爆发挤占晶圆产能,IGBT、存储芯片、隔离驱动芯片这些逆变器核心元器件,价格涨幅50%到800%不等。PCB、断路器、继电器也在涨。铜铝+芯片双重挤压,设备商的成本曲线被直接拉陡了。
这不是阳光电源一家的事,是全行业的拐点信号
为什么阳光电源涨价值得所有人关注?因为它是全球光伏逆变器连续五年出货量第一,2025年发货143GW,市占率25%以上,标普全球排名蝉联榜首。储能系统出货量也已经超越特斯拉,拿下全球第一。
龙头的定价动作,从来不是孤立事件。
实际上,这波涨价潮早就开始了。汇川技术、绿能慧充此前已经发过调价函,充电桩和储能产品涨15%-25%。阳光电源作为绝对龙头跟进,等于给全行业递了个话:价格战,该停停了。
过去两年光伏储能行业有多惨?组件均价从2023年高点1.5元/W跌到0.7-0.78元/W,直接腰斩。集中式组串逆变器均价长期在0.08元/W徘徊,部分报价跌破0.07元/W。73家光伏设备上市公司上半年总营收3602亿,但主产业链毛利率只有3.64%。晶科能源12年来首次亏损,头部企业亏损几十亿甚至上百亿。
在这种背景下,龙头率先提价,意义不亚于2015年白酒行业茅台提价——它标志着行业从"以价换量"的恶性内卷,开始转向"保利润、保品质"的理性竞争。
映射到A股,哪些方向最受益?
第一,逆变器环节直接受益。阳光电源自己是龙头,锦浪科技、固德威、德业股份、禾迈股份、上能电气这些同赛道厂商,大概率会跟进调价。同样的出货量,价格涨5%-15%,毛利率修复弹性极大。德业股份9月11日已经逆势涨了2.88%,资金已经在用脚投票。
第二,储能系统集成商。储能是这轮涨价覆盖的重点,阳光电源储能系统上半年营收154.56亿,占比已经达到50%,但毛利率同比下滑7.49个百分点到32.43%。涨价后毛利率有望修复。宁德时代、比亚迪、派能科技等储能电池厂商也会间接受益。
第三,上游材料端。铜、铝、银等有色金属价格上涨,江西铜业、中国铝业等资源企业直接受益。这轮涨价本质上是成本驱动,上游才是真正的"赢家"。
第四,光伏主链情绪修复。隆基绿能、通威股份、晶科能源、天合光能这些组件和硅料龙头,虽然不直接生产逆变器,但行业价格战缓和的预期会带动整个光伏板块估值修复。9月11日盘中光伏概念已经异动,隆基绿能、阿特斯涨停,阳光电源一度涨超8%。
但有一点必须说清楚
这次是成本驱动的被动涨价,不是需求爆发的主动涨价。能不能持续,关键看同行跟不跟。如果锦浪、固德威这些厂商跟进调价,行业价格战阶段性缓和,全行业毛利率修复,这波行情就能走得远。如果同行选择不涨价、继续低价抢单,阳光电源可能流失订单,涨价就很难持续。
另外,铜价如果继续暴涨,5%-15%的涨幅可能还覆盖不了成本,后续还有二次调价的可能。花旗看到15000美元/吨,意味着铜价还有上涨空间。
阳光电源这纸调价函,是光伏储能行业从"内卷亏损"走向"利润修复"的关键信号。龙头先动,行业跟涨,上游到下游全链条受益。下周光伏板块大概率走出修复行情,重点盯逆变器和储能两个方向。
以上内容为个人原创分析,所有数据均来自公开信息(财联社、每日经济新闻、上海证券报、标普全球、同花顺等),仅供参考,不构成任何投资建议。股市有风险,入市需谨慎。