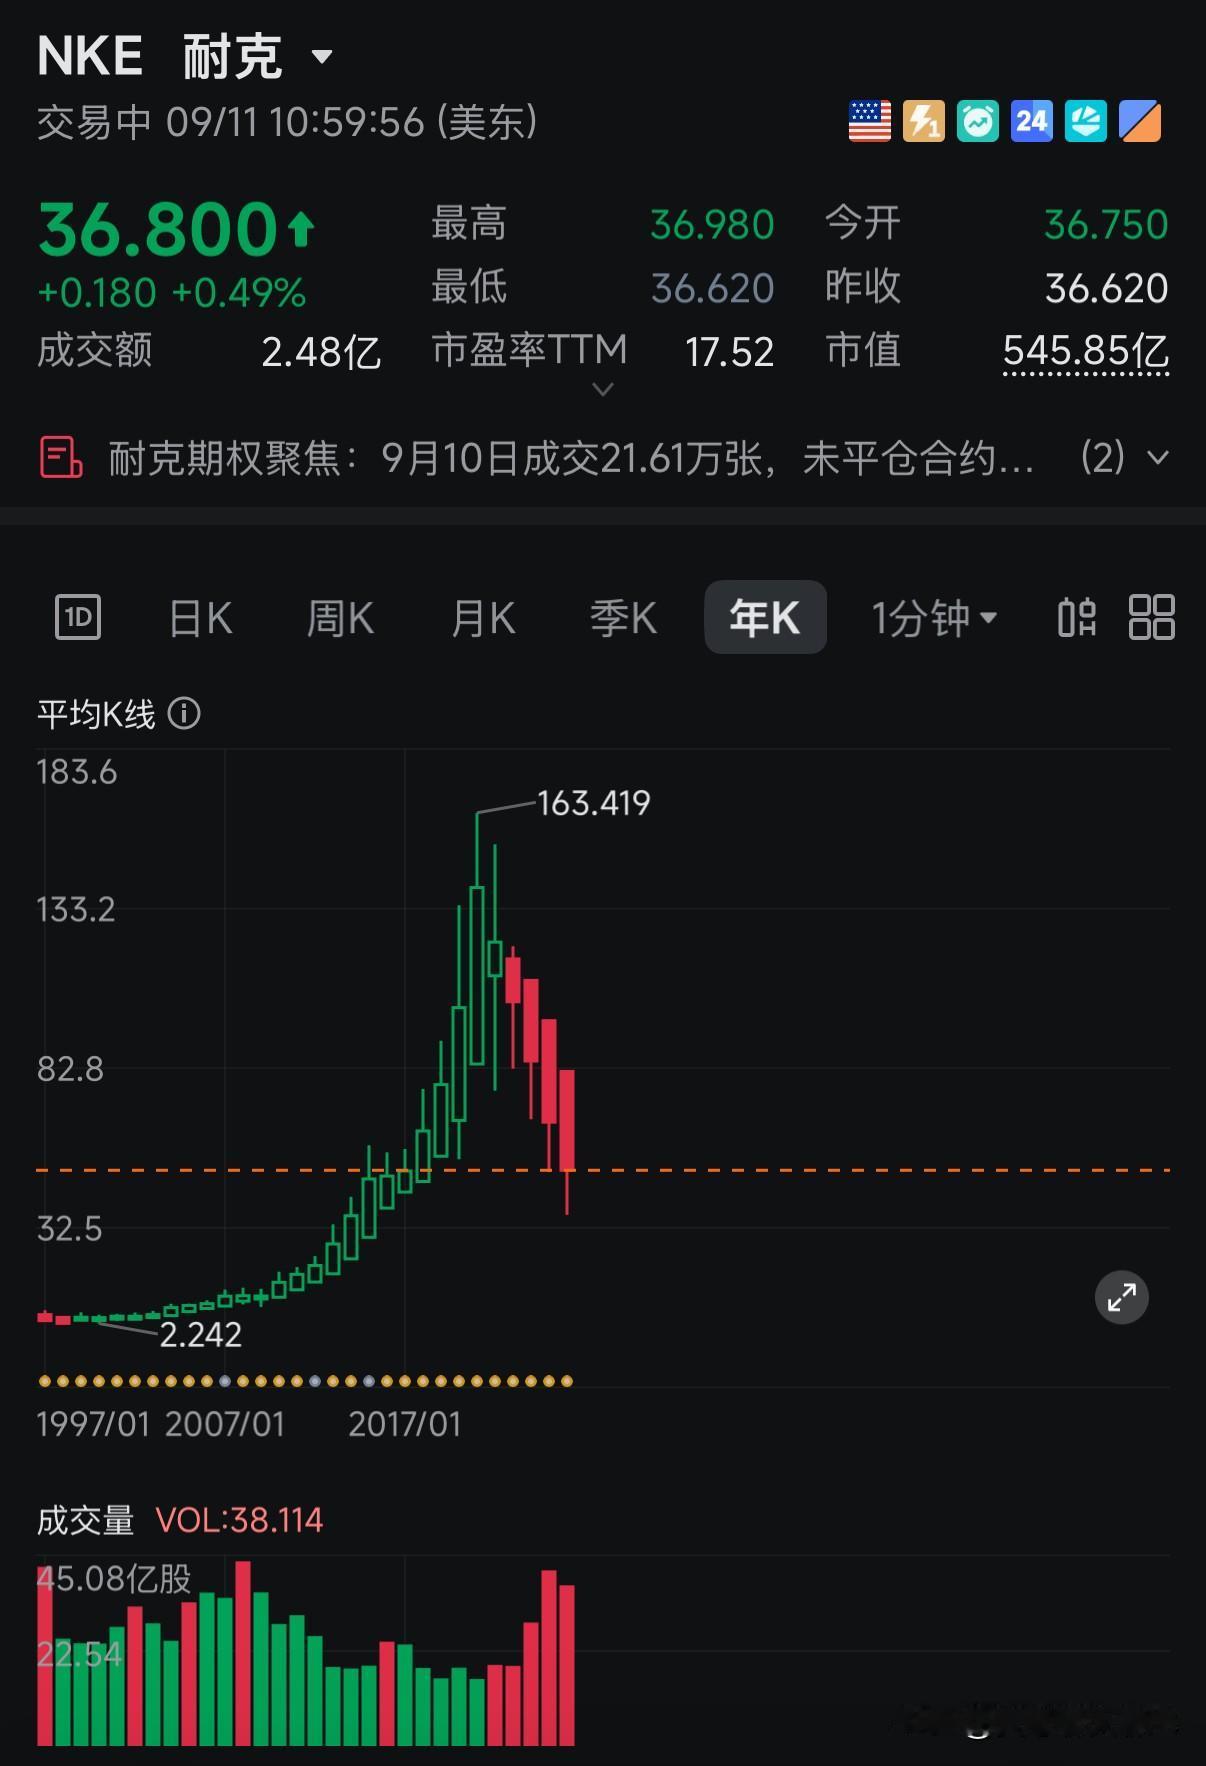
附图是9月11日耐克在美国股市的表现,从年线可以看出,在2021年达到高峰之后,它的股价已经跌去近八成。股价大跌是多重因素叠加,供应链转移是重要原因之一,咱们今天就从供应链这个角度分析一下它变成这么惨的原因。
早在20世纪90年代,耐克就开始在中国、越南等亚洲国家布局生产。2001年前后,中国曾是耐克最重要的生产基地之一,鞋类产能占比一度接近四成。此后,随着越南加入全球制造体系、劳动力成本相对较低,耐克逐步增加越南产能。2010年前后,越南鞋类产量占比已经超过中国,成为耐克重要的生产中心。到2024财年,越南生产的鞋类约占全球鞋类产量的50%,印尼约占27%,中国约占16%。
越南、印尼人工成本较低,能够降低工厂端的直接支出。但“工厂迁移”并不等于“供应链整体降本”。耐克可能算清了工资账,却低估了产业配套、物流库存、生产效率和管理协调等综合成本。需要说明的是,耐克并未公开披露中国与越南工厂的完整成本对比,因此无法得出绝对精确的结论。
一、人工成本:越南确实更便宜
越南统计部门数据显示,2023年越南城镇雇员月平均收入约为710万越南盾,折合人民币约2100元;中国国家统计局数据显示,2023年全国规模以上企业就业人员月均工资约8175元。由于两组数据统计范围和口径不同,不能直接进行严格比较,但越南劳动力成本相对较低,基本是事实。
因此,耐克把部分劳动密集型生产转移到越南,是可以理解的商业选择。问题在于,人工成本只是鞋子成本的一部分。一双鞋最终卖出厂,除了工人工资,还包括材料、设备、运输、仓储、管理、损耗和资金占用。
二、产业配套:工厂搬走,供应链未必跟着搬走
一双运动鞋需要鞋底、鞋面、胶黏剂、化工材料、模具、包装等多个环节协同完成。中国鞋服产业长期集中在广东、福建、浙江等地,供应商密集,配套完整,很多原材料和零部件可以在较短距离内完成采购。
越南同样拥有大量鞋类组装工厂,但部分面辅料、化工材料、设备和零部件仍需要进口。也就是说,耐克把组装工厂搬到了越南,却不代表所有供应商都同步搬过去了。
这会带来一个现实问题:工厂端工资下降了,但材料采购距离变长了。原本几小时可以完成的配货,可能变成跨境运输;原本一个电话就能解决的问题,可能需要报关、转运和多方协调。省下的是人工成本,增加的却可能是采购、运输和管理成本。
三、一双鞋在中国和越南生产,最后到底差多少钱?
公开资料没有披露耐克同款鞋在中国和越南生产的完整成本,因此不能负责任地给出一个绝对数字。不过,可以用成本结构进行合理估算。
假设一双运动鞋出厂前的综合成本为100元,其中材料约占45元,人工约占15元,制造管理约占15元,物流、仓储和其他费用约占25元。
如果在中国生产,产业配套完整,人工成本相对较高,但材料采购、设备维护和物流效率较好,综合成本可能约为100元。
如果在越南生产,人工成本可能减少5至8元,但部分材料和设备需要进口,跨境运输、库存和协调成本可能增加3至6元,生产效率和管理成本再增加1至3元。这样计算,越南生产的综合成本可能约为96至101元。
换句话说,越南生产未必一定比中国便宜很多,实际差距可能只有几个百分点,甚至在订单不稳定、物流延误或材料进口比例较高时,综合成本差距会进一步缩小。
这只是基于公开信息和行业成本结构的估算,不是耐克官方数据,不能当作精确结论。但它说明了一个道理:人工便宜,并不等于最后成本一定更低。
四、效率成本:便宜不等于高效
中国制造业的优势不仅是价格,更包括供应商密度、熟练工人、模具开发能力和快速交付能力。运动鞋产品更新快、订单变化频繁,谁能更快改款、补货和扩产,谁就更有竞争力。
耐克没有公开披露中国与越南工厂在良品率、交付速度、产品开发周期和单位综合成本方面的完整数据,因此不能断言越南生产效率一定更低。但可以肯定的是,供应链越长、生产基地越分散,协调难度通常越高。
结论:耐克算清了工资账,却未必算清总账
耐克从2000年前后开始逐步增加越南等地的产能,核心目的就是降低人工成本、分散生产风险。但供应链竞争从来不是单纯比工资,而是比综合效率。
越南、印尼具备劳动力成本优势,中国则拥有更完整的产业配套、更快的供应链响应和更成熟的制造生态。耐克真正需要计算的,不是一个工人每小时多少钱,而是一双鞋从原材料到成品,再送到消费者手中,最终需要多少钱、多少时间和多少管理成本。
最低工资不等于最低总成本,一个工厂的成本也不等于整条供应链的成本。耐克搬走的是部分产能,却很难复制中国几十年形成的产业生态。这或许正是它在供应链迁移中最容易忽略、也最值得反思的一笔账。