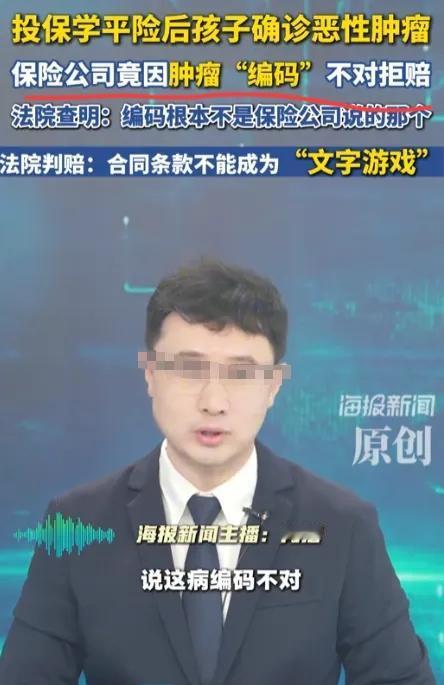
人到了中年再看这桩50块学平险拒赔的事,
最大的荒唐,
是保险公司拿着专业编码耍无赖,
就算输了官司,
也不过是照数赔该赔的钱。
你说这事最气人的地方在哪?
湖南洞口一户人家,
给孩子买了50块钱的学平险,
就想给孩子添层保障。
结果孩子真查出恶性肿瘤,
一家人天都塌了,
翻出保单想着能赔点重疾钱,
好歹救救急。
谁料保险公司直接甩回来:
编码不对,不符合重疾条款,
住院费可以报,
重疾的钱,一分没有。
还搬出什么国际疾病分类,
一条一条跟你比对编码。
普通人谁懂这个?
密密麻麻的字母数字,
人家说啥就是啥。
一般人碰上这阵仗,
多半就被唬住了,
自认倒霉算了。
可这家人不服,
直接告上了法院。
结果一查才发现,
哪是什么编码不对?
是保险公司自己拿错了编码核对,
故意把理赔范围往小了缩。
孩子得的明明就是恶性肿瘤,
完完全全符合合同里的重疾标准。
法官都忍不住问:
恶性肿瘤在你们这儿,还不够严重吗?
看到这我就琢磨,
你说他们是真的查错了吗?
未必吧。
为什么他们总敢这么干?
说白了就是没风险啊。
赖成了,这笔钱就省下了,
纯赚;
赖不成,
大不了按原本该赔的数额补上,
半分额外损失都没有。
稳赚不赔的买卖,
不试白不试啊。
我身边就有过这事。
亲戚家老人摔了骨折,
买的意外险,
保险公司各种抠字眼说不算伤残。
最后子女嫌打官司麻烦,
要上班要照顾老人,
耗不起那个精力,
最后就真的没赔成。
你看,
这不就是保险公司打的算盘吗?
不是所有人都有精力打官司,
也不是每场官司都能遇上这么明察的法官。
说到底,
就是惩罚太轻了。
恶意拒赔被揭穿了,
也只是照单赔付,
连点像样的处罚都没有。
那他们当然有恃无恐,
能赖就赖,能拖就拖。
什么时候耍这种小聪明,
要罚到他们肉疼,
这行业的歪风,
才能真的刹得住。
(信息来源:海报新闻)