东海CAZ供应对比与趋势分析
一、供应节奏:从“大盘造城”到“精耕细作”
东海CAZ的供应正经历结构性转变。2022年后埔片区正式启动推地至今,片区五年内累计出让超三十幅地块,后埔区域已基本开发完毕,落地了八个商品房项目、三个安商房项目。金崎片区自2024年底接棒开发,目前已推出十幅地块,其中四幅安商房处于在建状态、四幅商品房待入市、两幅商业商务地块待出让。
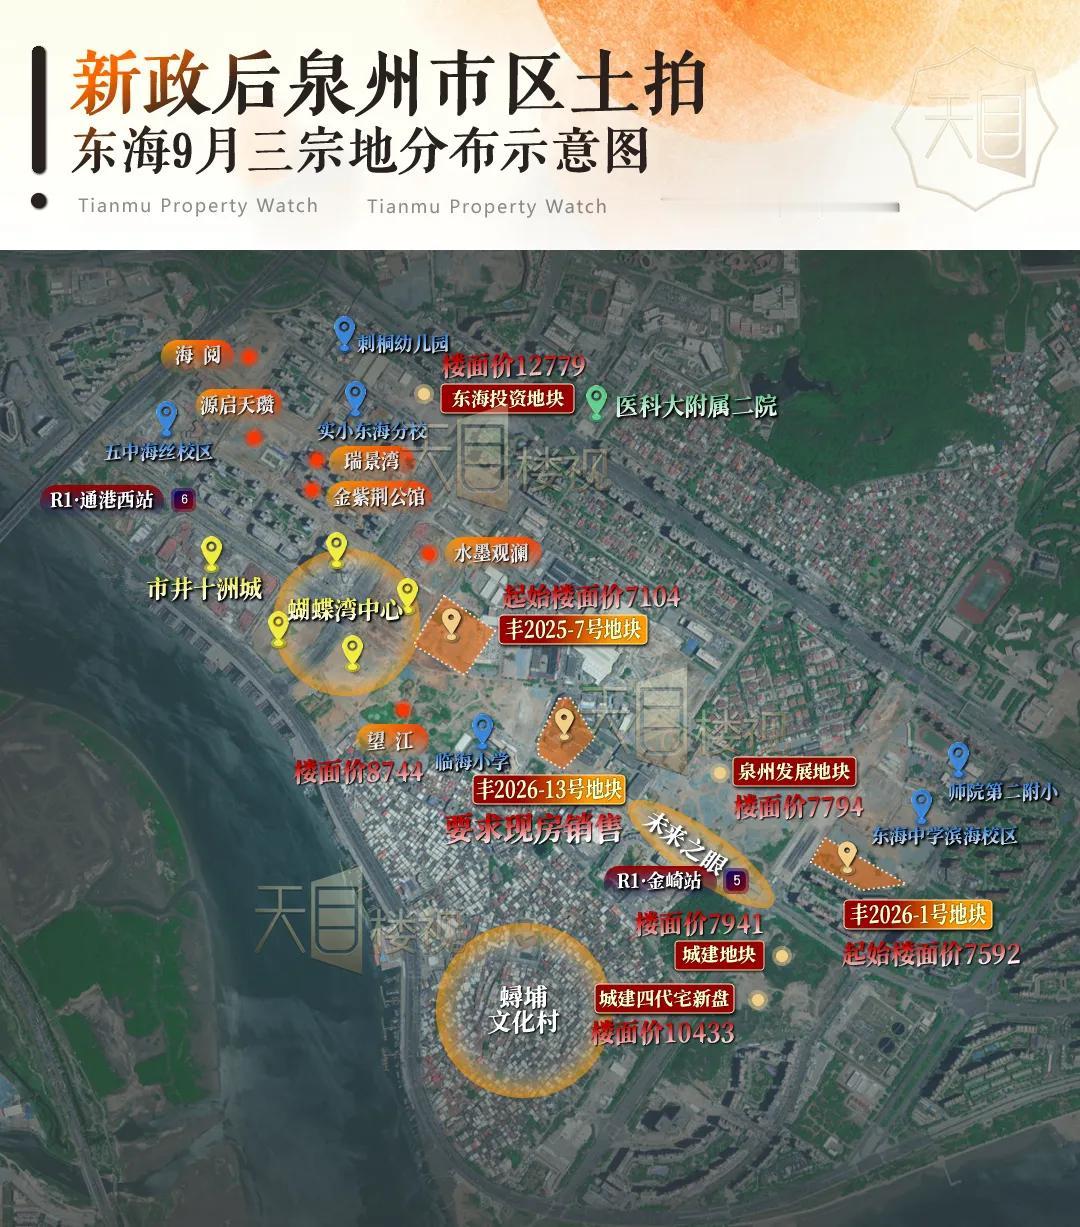
丰2026-1号地块的亮相,标志着金崎片区的商品住宅供应进入实质放量阶段。和后埔“大面积铺开”的开发模式不同,金崎的供地节奏更为审慎克制——从片区控规来看,经十二路以西的“未来之眼”片区基本以商办业态为主,剩余待推住宅地块仅余两幅,后续开发重心将集中在CAZ中部区域,预计还有十幅左右住宅地块待出让。这意味着金崎的住宅供应存在清晰的“天花板”,丰2026-1号所处的经十四路沿线,恰好是金崎住宅供应的核心走廊。
二、产品代际:从刚需限价到四代宅不限价的迭代
东海CAZ的产品结构正在经历一轮代际升级。2025年之前,片区主力产品以限价刚需盘为主;2025年起,不限价政策全面落地,产品形态快速向四代宅、大平层等高端改善方向倾斜。丰2026-1号“不设住宅最高销售限价、走常规预售”的出让条件,让它天然拥有对标板块内头部改善产品的定价空间。
从竞争格局来看,目前金崎片区待入市的四幅商品房地块中,丰2026-1号是距离R1线金崎站最近的一幅,步行约五百米即可抵达。同片区内,保利建发源启天瓒以“东海首个不限价四代宅”定位入市,城建·水墨观澜推出170㎡全景舱四代宅产品,精装价格区间为24358—27658元/㎡。丰2026-1号占地36亩、容积率1.0—2.5的指标,决定了其产品形态大概率定位为中等体量改善型四代宅,将与上述项目形成直接竞争。
三、价格锚点:起始楼面价7592元/㎡的信号意义
对比近期同片区出让的地块,丰2026-1号7592元/㎡的起始楼面价处于一个微妙的区间。七月出让的丰2026-12-1号地块起始楼面价约7682元/㎡,最终以8744元/㎡成交,溢价率约13.8%,由建发与泉州城建联合体竞得。同月另一宗丰2026-24号地块由泉州发展地产以4.2亿元竞得,溢价幅度温和。
丰2026-1号的起始楼面价略低于丰2026-12-1号,但区位更靠近R1线站点和东海中学滨海校区。这一“低起价、高确定性”的组合,既是资规部门维持市场热度的有序供地策略,也为竞得方预留了充足的产品溢价空间。结合当前东海板块新房均价约22444元/㎡,板块内改善型项目成交占比持续攀升的背景,丰2026-1号若以四代宅形态入市,售价有望对标板块头部项目水平。
四、确定性溢价:三重配套的兑现节奏差异
丰2026-1号的核心竞争力在于“三重确定性”的叠加,但三者的落地节奏并不一致。
交通层面,R1线泉州段已进入全线开工阶段,金崎站是泉州段十五座车站中明确设置的站点之一。R1线串联泉州东站、晋江机场、SM广场等城市级节点,对地块通勤价值的提升是确定性最高的长期利好。
教育层面,东海中学滨海校区勘察已于2026年5月完成招标,规划为36班、1800个学位的完全中学。东海中学700分率连续多年位居泉州公办校首位,滨海校区建成后,丰2026-1号“就近入学”的优势将从预期落地为现实。但需要注意的是,该校尚处于建设前期阶段,距离正式招生仍需一定时间。
商业层面,市井十洲城计划2026年9月底试营业,华润万象汇预计2027年12月开业。商业配套的落地节点最为明确,市井十洲城的开街将率先填补片区高端滨海商业的空白。
三者的落地节奏决定了丰2026-1号的价值释放曲线:短期看商业配套(市井十洲城年内兑现),中期看教育配套(滨海校区建成招生),长期看交通配套(R1线通车)。这种“梯度兑现”的结构,让地块在拿地后2—3年内即可获得商业配套的即时加持,而教育、交通的长期利好则为项目全周期提供持续的价值支撑。
趋势判断
东海CAZ的供应正从“规模驱动”转向“品质驱动”。金崎片区住宅供应的有限性和产品不限价的政策环境,意味着后续入市项目的竞争焦点将集中在产品力和配套落地速度上。丰2026-1号以约7592元/㎡的起始楼面价、紧邻R1线站点和教育资源的双重优势入市,在板块供应进入下半场的窗口期,具备成为金崎片区标杆改善项目的潜质。其出让结果,也将成为检验市场对东海CAZ“下半场”价值共识的重要标尺。