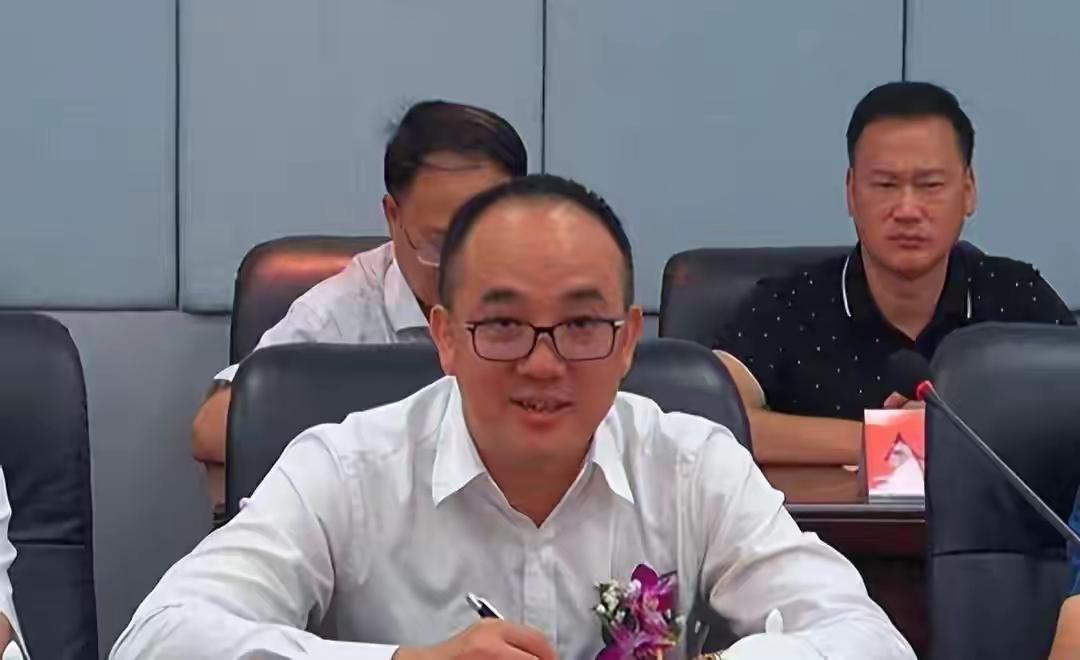
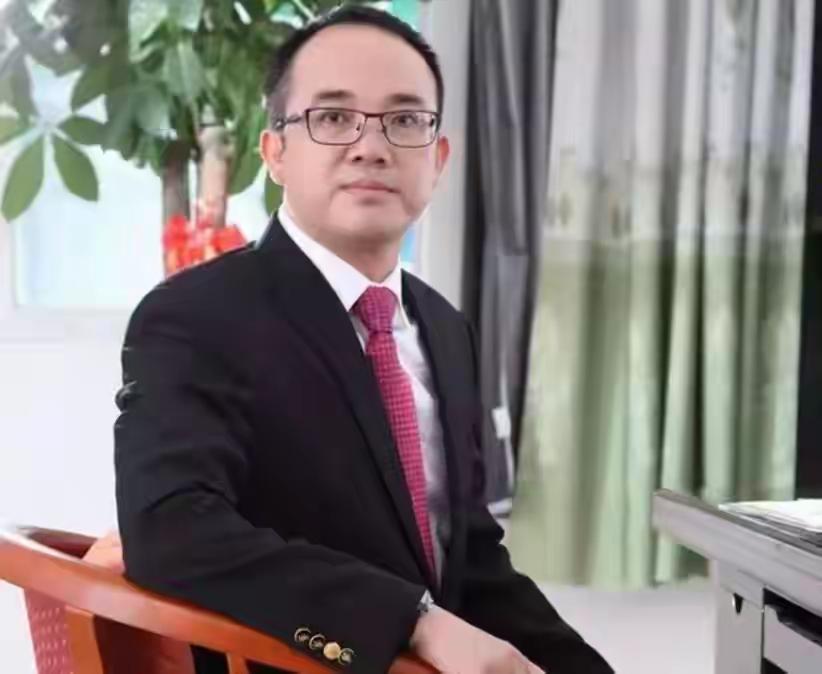
文开福局:三张表里的500亿神话与50亿套现
如果把文开福只看成“地理老师逆袭首富”的励志故事,就会漏掉真正关键的部分。他的人生更像三张财务报表的切换:早期靠利润表起家,中期靠市值表膨胀,后期靠现金流量表逃离。
第一张表:利润表。
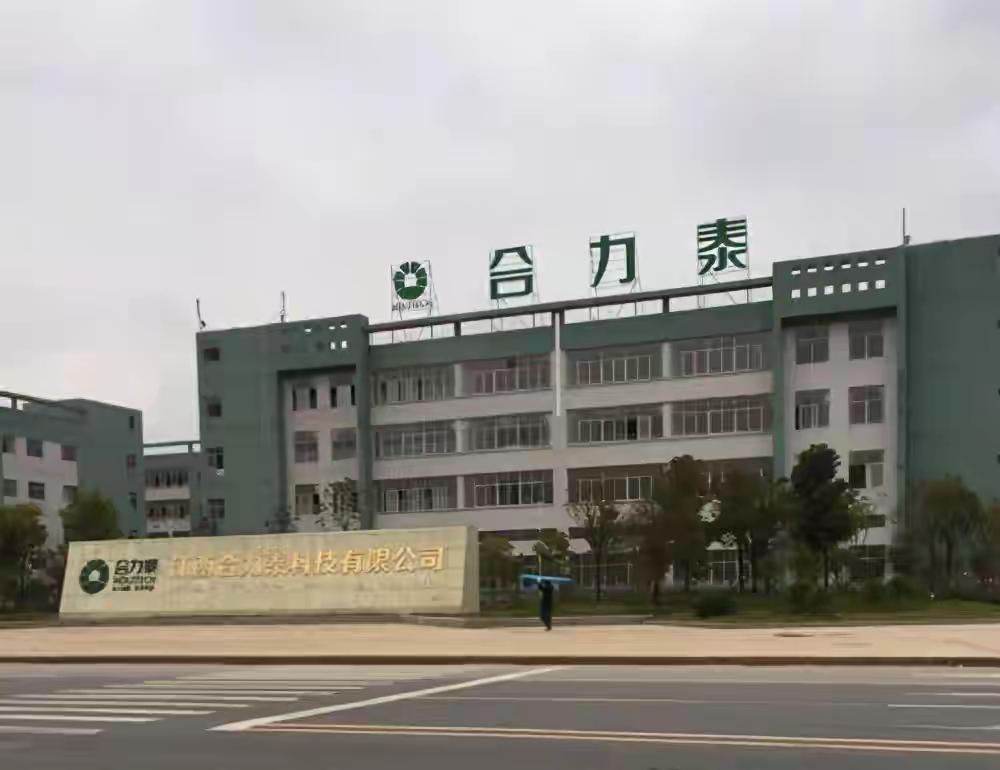
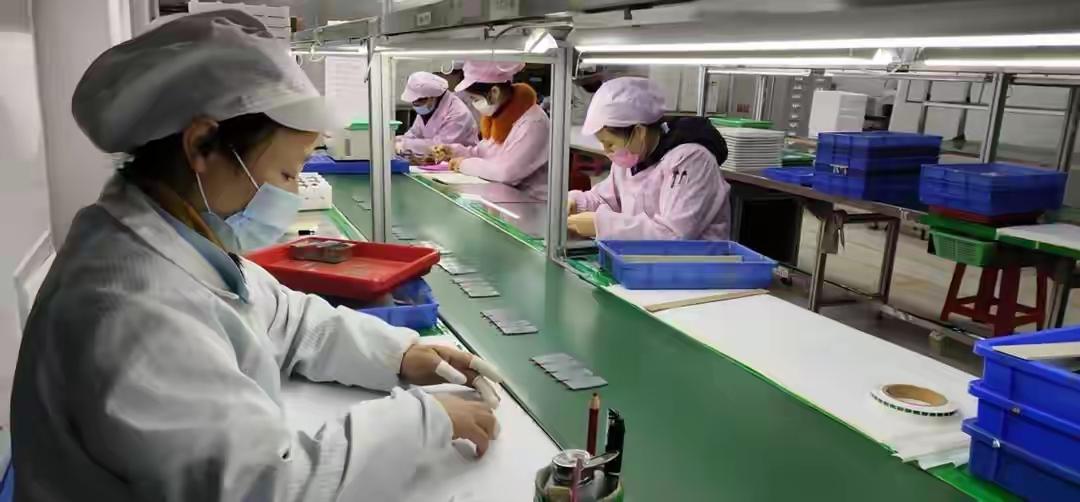
文开福起初确实做的是实业。1966年生于江西泰和,师范毕业后当了十年地理老师。1994年南下汕尾,进入信利国际,从不懂电子到品质部主管、经理,再到深圳IDN、晶达电子,年薪40万。2004年创立合力泰,把研发销售放深圳,生产基地放江西泰和,既贴近市场又压低成本。2008年金融危机后,智能手机爆发,液晶模组需求猛增,2011年合力泰营收破10亿、净利8000万。这个阶段,他赚的是产品、成本和产业转移的钱。
第二张表:市值表。
2014年借壳联合化工上市后,逻辑变了。2015到2017年,合力泰吞下7家企业,连比亚迪旗下电子部品厂也收入囊中。营收从不到12亿冲到156亿,股价从7块涨到45块,市值一度520亿,文开福也登上福布斯榜单。但问题在于:这种增长主要来自并购,不是内生现金流。规模越大,商誉、应收账款、债务也越重。市值表好看,不等于公司真的更健康。
第三张表:现金流量表。
2018年智能手机市场转冷,合力泰短期借款66.9亿,应收账款83亿,经营现金流为负。正常企业家应收缩止血,文开福却开始寻找接盘者。福建国资旗下福建省电子信息集团入场:文开福溢价22%转让部分股权,套现32亿;剩余股份表决权委托给国资;同时签下2018至2020年净利润不低于44.59亿的业绩对赌。表面看,他让出控制权、押上担保,诚意十足。实际上,这是一场风险后置的安排。
之后,他一边声称业绩没问题,一边在解禁后减持套现。材料称其累计套现超过50亿。业绩对赌呢?2018年勉强完成,2019年只做10亿,2020年巨亏31亿。福建国资追讨27.23亿补偿款,2023年福建高院终审判决支持。但法院查资产时,文开福名下账户、房产、车辆、股权几乎干干净净,套现巨款下落不明。2025年,泰和县法院甚至为1800万债务发出悬赏公告,赏金180万,至今无人领取。2026年,福建证监局查实合力泰2017至2021年五年财务造假,虚增虚减利润近18亿,文开福被罚450万、终身证券市场禁入,公司及责任人合计被罚超2000万。
这起事件的核心,不是“老实人变坏”这么简单,而是一条资本套利链:实业起家建立信用,借壳上市放大估值,疯狂并购做大规模,引入国资接盘,用对赌和表决权委托换取信任,再通过减持套现,最后业绩崩塌、资产清零、财务造假曝光。国资、25万股民和公司本身,成了链条末端的买单者。
它留下的教训很直接:对赌不能只看个人承诺,要看资产是否可执行;国资接盘不能只看控制权让渡,要穿透现金流和应收账款;投资者不能迷信首富光环和并购规模,要看利润是否真实、现金流是否为正。否则,再大的市值神话,也可能只剩一张悬赏令和一笔没人领到的赏金。