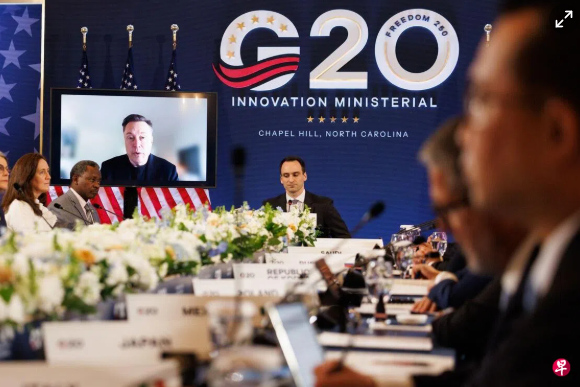
马斯克又爆出惊人预言!马斯克在G20峰会上发出警告:AI发展正引发“电力危机”,芯片产量年增速达40%-50%,而全球电网扩容速度仅10%-20%,预计2027年将面临至少15吉瓦的电力缺口。他直言,中国凭借电力基建优势,或成例外。
普通人很难直观理解 AI 算力到底有多耗电。我们日常用手机、电脑,感觉 AI 对话只是简单的文字交互,背后却是成千上万颗芯片不间断高速运算。单台搭载高端 AI 芯片的服务器,功耗就远超普通家用设备,大型智算中心还要配套散热、供电保障系统,额外消耗大量电力。
一座中等规模的 AI 算力集群,一小时的用电量,就可以覆盖上万户居民一天的生活用电。芯片产能持续扩张,意味着未来几年,全球会出现大量等待并网的算力设备,一旦电网跟不上,这些硬件就只能闲置。
马斯克给出两组反差巨大的数据,刚好把矛盾讲透。AI 芯片产能每年保持 40% 到 50% 的高速增长,可海外大部分地区电网的扩容速度,每年只有 10% 到 20%。两个增速差距持续拉大,到 2027 年,就会出现至少 15 吉瓦的电力缺口。
这里要厘清一个关键点,这个缺口不是全球整体缺电,而是中国以外地区,已经生产完成的 AI 算力硬件,缺少配套电网资源,没办法投入运行。很多海外科技企业,已经提前感受到这种限制,不少规划中的数据中心项目,因为电网接入周期太长被迫推迟落地。
海外电网扩容慢,不是单纯缺少发电站,整套电力配套建设牵扯非常多环节。新建变电站、高压变压器、输电线路,审批流程漫长,核心电力设备交付周期甚至长达数年。北美、欧洲不少地区,土地审批、环保评估层层限制,想要快速新建电力基础设施难度很高。
就算电站顺利建成,输电网络改造跟不上,电也没办法送到算力中心。芯片工厂可以持续扩产,电力基建却很难短期提速,时间差最终转化成 AI 产业的电力约束。
这也是为什么马斯克特意提到,中国有可能成为这场全球电力危机里的例外。过去多年,国内持续推进电网骨干网络建设,同时布局大型新能源基地,全国一体化算力网络同步落地,算力枢纽优先和电力资源富集区域匹配。
国内新建智算中心项目,在规划阶段就把电力配套纳入考量,算电协同的顶层设计,能够减少算力建好却无电可用的尴尬局面。这种基建优势,不是短期就能复制,需要长期持续投入,还要统筹能源、国土、数据多个部门协同推进。
当然,我们不能简单理解成中国完全不会面临算力用电压力。国内算力规模同样在快速扩张,智算集群的用电总量逐年上涨,部分负荷集中的区域,同样存在电力调度压力。国内解决这个问题的思路,不只是单纯增加发电量,而是推动算力和绿电配套协同。
把大型算力节点布局在风电、光伏资源丰富的区域,同时配套储能设施,平滑新能源发电波动。这也是和海外很多地区最大的区别,在项目规划阶段就提前平衡算力需求和电力供给,而不是等芯片落地之后再去临时找电。
高盛此前发布的研报,也给出了和马斯克相互印证的观察。美国数据中心电力需求会在短短几年内大幅攀升,现有电网承载能力很难一次性承接全部新增算力项目。
不少海外科技巨头已经开始调整方案,不再单纯依赖公共电网,尝试自建小型发电设施保障算力运行。这种模式成本更高,很难大规模普及,侧面印证全球 AI 算力扩张,正在遭遇电力基础设施的硬约束。
这里有一个很值得思考的观点。AI 行业过去几年,所有人都在比拼算力规模,认为算力越多,技术优势越强。马斯克这次预警,相当于给行业敲了警钟,未来 AI 产业竞争,会从单纯芯片比拼,慢慢转向能源基础设施比拼。
谁能够稳定、低成本为算力提供电力供给,谁才能持续扩大 AI 能力。未来衡量一家 AI 企业实力,除了模型参数、芯片数量,稳定的电力保障能力也会变成重要指标。
很多人会产生疑问,技术迭代能不能解决这个电力难题。芯片制造工艺持续优化,新一代芯片单位算力功耗会持续下降。但现实情况是,算力需求增长速度,长期快于芯片节能提升速度。
企业拿到更低功耗的芯片,第一反应不是减少用电,而是部署更多芯片,训练更大规模模型,整体用电量依旧保持上涨。单纯依靠芯片能效优化,很难抵消算力扩张带来的用电增量,电力基建扩容依旧是绕不开的课题。
我们也不用把这场电力危机想象成灾难性的停电事件。它更多是产业层面的资源错配,大量算力硬件闲置,行业扩张节奏被迫放缓。部分海外地区 AI 项目投资回报周期拉长,资本会更加谨慎,全球 AI 产业的发展节奏,会因为电力分布出现分化。
电力供给充足的区域,算力产业可以稳步推进;电力配套跟不上的区域,就算资本充足,也很难跟上 AI 发展节奏。