新加坡虽然抗拒海南封关,但这还不是最致命的,对他们而言,真正需要警惕的是东南亚物流格局正在悄然改变,一旦新的通道成熟,旧有优势还能维持多久,到了2026年9月,再把目光只放在海南和新加坡之间,已经有些窄了。
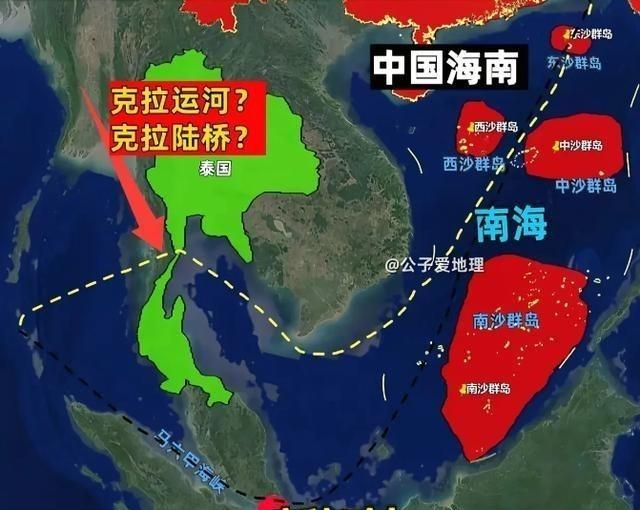
9月16日,广西平陆运河将正式通航;马来西亚东海岸铁路已经进入系统测试;泰国没有继续硬推原来那个庞大的“陆桥”,转而先补铁路、港口这些真正能用起来的缺口。几条线看似各走各的,最后指向的却是同一个变化:亚洲货物开始拥有更多出口。
至少从公开政策看,没有证据显示新加坡在阻挠海南。2026年2月3日,新加坡贸工部在国会答复中称,海南自贸港对新加坡贸易流向的直接影响“可能有限”,因为中新自贸协定等机制已经让约95%的新加坡对华出口商品享受免关税待遇。
但后面还有一句很重要:新加坡会继续观察贸易模式,并按情况调整策略。与其说是抗拒,不如说是在盯着变化。
原因并不复杂,新加坡最值钱的东西,从来不只是码头。这套家底现在仍然很强。
2025年,新加坡港完成4466万标箱集装箱吞吐量,同比增长8.6%,创下纪录;船用燃料销量达到5677万吨,同样刷新历史纪录。2026年发布的国际航运中心指数中,新加坡又一次位居榜首,已经连续13年保持这一位置,并与全球600多个港口相连,聚集超过200家国际航运集团。
但一个不太显眼的数据,已经值得新加坡认真研究。2026年上半年,新加坡处理约2274万标箱,同比增长4.7%,成绩其实很好。
问题在于宁波舟山港同期达到2290万标箱,以大约16万标箱的微弱优势超过新加坡。半年排名本身不能说明新加坡衰落,可业内分析同时提到,海防港、盖梅港和马来西亚丹戎帕拉帕斯港都在增长,东南亚内部正在分走越来越多的新增货流。
尤其是马来西亚丹戎帕拉帕斯港。这个港口距离新加坡非常近,2025年吞吐量已经达到约1400万标箱。
2026年5月,它单月处理接近130万标箱,创自身纪录,并计划在2029年前把年吞吐能力推向1600万标箱。推动增长的原因之一,就是国际班轮联盟调整航线。
航运公司把哪座港口设成主要中转点,货量就跟着走,这正是新加坡最关心的部分。越南也在改变过去依赖区域转运的模式。
2026年前8个月,海防港区货物吞吐量达到约1.34亿吨,同比增长11.74%。南部盖梅—施威港群上半年集装箱吞吐量约390万标箱,也保持增长。
深水码头越来越多以后,大型远洋船可以直接靠泊,一部分越南出口货不必像过去那样先坐小船到新加坡或者马来西亚换大船。这才是海南值得放进大图里观察的原因。
海南自由贸易港在2025年12月18日启动全岛封关运作。封关不是“封岛”,而是实施新的海关监管安排。
到2026年上半年,海南货物进出口总额达到1949.3亿元,同比增长59.9%,其中出口接近1000亿元。自封关到2026年5月底,海南“零关税”进口额接近26.5亿元,同比增长120%。
这些数字还远不能和新加坡的全球航运规模相比,却说明政策已经开始影响企业采购和加工方式。洋浦港就是其中一个观察窗口。
2025年,洋浦完成331万标箱,同比增长超过65%,其中外贸集装箱109万标箱,比上一年翻了一倍以上,并形成包括35条国际航线在内的航运网络。331万和新加坡4466万当然不是一个量级,因此简单喊“海南取代新加坡”没有多少意义。
真正值得看的,是海南能不能把进口原料、加工制造、中国内地市场和东南亚航线绑在一起。如果这一步走通,企业考虑的就不只是“哪座港口装卸快”,而会考虑在哪里加工更划算、进入中国市场是否方便、货物需不需要再转一次船。
竞争规则就从比港口,变成比整个供应链。而9月16日即将通航的平陆运河,又给这幅地图添了一笔。
运河全长134.2公里,可通航5000吨级船舶,把西江水系直接接入北部湾。官方测算,中国西南部分地区经这一通道面向东盟运输,水运距离最多可以缩短约560公里,物流成本预计降低18%至30%。
北部湾港2025年的集装箱吞吐量已经突破1000万标箱。这个变化和海南完全不同,却可能产生相似的结果:过去必须绕出去的货,现在可以更直接抵达北部湾;过去必须依赖少数沿海枢纽的西部地区,又多了一条出海路。
陆路方向也在往前推。到2026年8月,中老铁路累计运输货物已经超过9000万吨,其中跨境货物超过2100万吨,货运范围覆盖泰国、越南、马来西亚、新加坡等19个国家和地区。