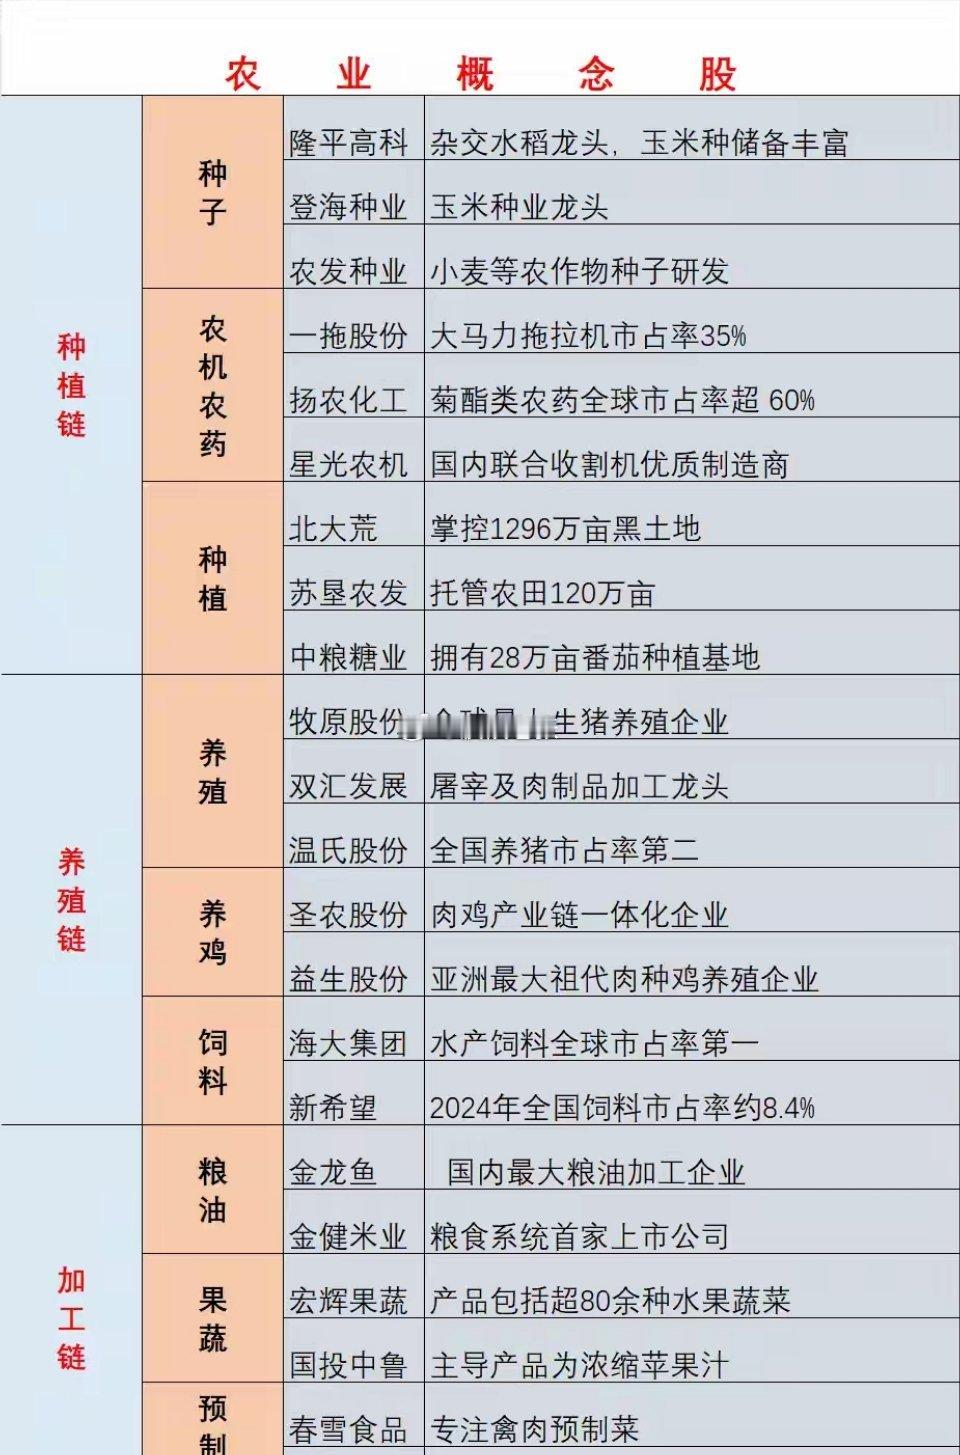
最近,不少关注大宗商品的朋友发现,农产品市场又开始暗流涌动了。这背后的推手,正是那个让全球农业神经紧绷的厄尔尼诺。当极端天气的风险不断攀升,叠加国内秋粮正处于灌浆成熟与收获的关键期,整个农业板块的投资逻辑,正在发生一场深刻的重塑。当前,国内秋粮正处于最关键的灌浆成熟与收获期,后续如果遭遇连阴雨、渍涝或高温等极端天气,不仅会直接冲击农作物的产量,更会对农产品的品质造成实质性影响。当全球谷物库存消费比回落、供需格局向紧平衡偏移,市场普遍认为农产品价格有望获得更强底部支撑。种业破局在极端天气常态化的背景下,农业产业链中弹性大的环节,无疑是种业。气候变化正在深刻重塑国内的育种理念,推动行业从单纯追求“丰产”,转向稳产、抗逆、广适性并重的新赛道。极端天气就像一块天然的试金石,能够直观检验出哪些品种具备真正的抗逆基因。抗旱、耐涝、抗倒伏、抗病虫害等“多抗”性状,正在成为市场的刚需。这种气候倒逼的品种迭代,市场预期有望给研发实力突出、品种储备优质的种业龙头带来产品溢价提升的可能性。更关键的是,转基因商业化的持续推进,为种业注入了长期的成长逻辑。转基因种子不仅定价更高,且具备更强的抗虫、耐除草剂特性,在极端天气下更能保障农户的种植收益。若粮价上行带动种植端利润修复,市场预期或沿着 “种植收益改善→种植意愿提升→种子需求增加” 的逻辑完成产业链传导。链条传导除种业之外,如果农产品售价抬升、生产成本维持相对平稳,种植企业存在利润修复的潜在空间。同时,极端天气也会催生农资行业的刚性需求。旱涝交替极易诱发病虫害高发,农户为了保产,对化肥、农药的施用量和频次往往会增加。具备抗旱保水功能的新型肥料、缓释肥以及高效低毒农药,有望迎来需求提升的市场机遇。此外,受气候、地缘因素扰动,全球钾肥等农资供应链持续承压,国内具备成本优势、产能释放能力的农资企业受到市场更多关注。从宏观数据来看,全球谷物库存消费比回落至低位,供需格局逐步向紧平衡偏移;国内 2026 年一季度小麦、玉米、大豆等大宗农产品价格出现企稳回升迹象。投资视角,聚焦产业从估值来看,当前中证农业主题指数PE-TTM约19.56倍,位于近十年12%左右的极低分位,申万农林牧渔板块PE也处于历史低位。尽管农业板块迎来了气候与政策的双重催化,但仍需保持理性,警惕与基本面脱节的风险。一方面,商品粮价格上涨向种子行业的传导存在6至12个月的时滞,且部分种企目前仍处于去库存周期,短期业绩可能无法立即兑现。另一方面,不同企业对厄尔尼诺的敏感度存在差异,单纯依赖进口原料的下游食品加工或饲料企业,反而可能因成本大幅上涨而面临利润挤压。总体来看,本轮厄尔尼诺事件带来的板块变化,市场在讨论其是否会从单纯的天气题材演绎,过渡到产业逻辑的持续兑现。特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~