特斯拉推出无稀土电机,为何反倒助推国内铁氧体厂商营收暴涨86.5%?
特斯拉Cybercab零稀土电机正式对外公布,宣称电机内部彻底剔除钕、镝两类稀土磁材。不少人第一反应,此举将会冲击国内磁材行业。可现实却上演反常识局面,国内一众高性能铁氧体企业营收大幅走高,部分企业相关业务同比大涨86.5%。
这组86.5%的增长数据,来自国内铁氧体龙头横店东磁2026年半年报。报告期内公司磁性器件业务收入同比增长86.5%,核心拉动力量正是车用高性能铁氧体产品的需求放量。有意思的是,这波增长并非来自特斯拉的直接大额采购,更多是行业技术路线转向带来的预期提前兑现。
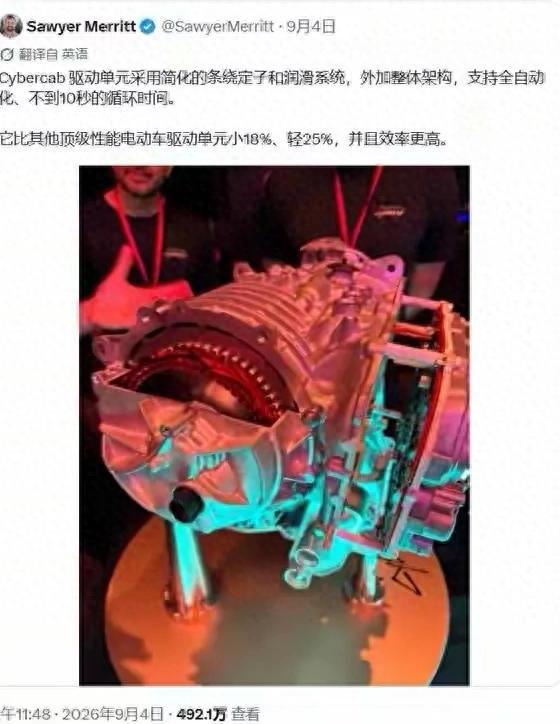
要理解这件事的反常之处,得先搞清楚特斯拉的无稀土电机到底用了什么。Cybercab搭载的是永磁辅助同步磁阻电机,动力主力来自磁阻转矩,不再高度依赖稀土钕铁硼的强磁力,只以高性能铁氧体磁铁作为辅助磁源。
再配合Halbach磁路阵列、发卡扁线定子和高转速设计,特斯拉硬生生补上了铁氧体磁力仅为钕铁硼十分之一的先天短板,最终实现续航不缩水、单台驱动单元成本下降约一千美元的目标。这项技术马斯克自己都直言“极其难以实现”,本质是用结构设计的创新,弥补了材料性能的不足。
在这之前,铁氧体在汽车领域只能算“边角料”材料。这种以氧化铁为主要原料的磁体,成本低、原料充足,但磁力强度有限,过去几十年只配用在车窗、雨刮、空调风机这类小微电机里,从来没进入过主驱动电机的核心供应链,是磁材行业里公认的低端品类。
乍一看,很多人可能觉得这是特斯拉摆脱稀土依赖、削弱中国磁材话语权的一步棋,可再往深处看,就会发现全球新能源产业的材料迭代,从来绕不开中国的制造产能。目前全球超过四成的铁氧体产能集中在中国,尤其是车规级高性能铁氧体,国内头部企业已经完成了配方、工艺和认证的全套储备,不是临时抱佛脚蹭上了风口。
以横店东磁、天通控股、宁波韵升为代表的国内厂商,早几年就开始布局车用高矫顽力铁氧体磁瓦。通过配方优化和成型工艺升级,这些企业解决了铁氧体在-40℃到180℃宽温环境下的退磁难题,拿到了IATF16949车规认证,陆续进入了比亚迪、蔚来等多家车企的供应链。
只是过去主驱电机的主流路线还是稀土永磁,铁氧体的应用场景一直打不开,产能和技术都处于“蓄力待发”的状态。特斯拉的官宣相当于给全行业投下了一颗信号弹,让原本还在观望的车企看到了无稀土路线的量产可行性。
网上很多人把这事归结为特斯拉绕开稀土的战略得逞,可我觉得并不是这么回事。与其说是特斯拉带火了铁氧体,不如说是特斯拉捅破了一层窗户纸。它用量产方案证明了无稀土主驱电机的可行性,给全行业打了样,原本还在观望的车企纷纷开始加速布局永磁辅助磁阻电机路线,对高性能铁氧体的采购需求直接提前释放。
说白了,这不是某一家企业的胜利,而是中国磁性材料全产业链优势的又一次体现。中国不仅掌控着全球主要的稀土加工产能,在铁氧体这种传统磁材领域,同样拥有从原料粉体到成品磁件的完整产业链,成本控制、产品一致性和交付能力都领先全球。不管技术路线往哪个方向偏,只要还是用磁体,就很难绕开中国的制造体系。
但是我认为,这波暴涨背后也藏着行业需要冷静的地方。铁氧体能进入主驱电机,本质上是靠电机结构设计弥补了材料性能的短板,而非材料本身出现了颠覆性突破。目前这条路线更适配Robotaxi这类对成本极度敏感、运行工况相对稳定的场景,要全面替代稀土永磁电机还不现实。
国内厂商不能只盯着短期的订单增长,还要继续跟进材料性能的迭代,避免卡在中低端环节。毕竟一旦后续有新的材料路线出现,单纯靠产能优势是守不住长期竞争力的。
有一点我怎么都想不明白,总有人喜欢把技术路线的调整解读成“去中国化”,却忽略了中国制造业最核心的竞争力,从来不是绑定某一种材料,而是强大的制造适配能力。从稀土永磁到铁氧体,从动力电池到光伏组件,每次技术路线的变动,最后反而都是中国厂商最快跟进、最快落地,把新赛道做成自己的优势赛道。
这背后的问题,远没有看上去那么简单。特斯拉的无稀土电机,表面上是材料的替代,本质上是全球新能源汽车产业进入成本竞争阶段的信号。当行业从拼性能转向拼性价比,低成本、供应链稳定的材料路线就会浮出水面,而中国刚好在这个节点上准备好了对应的产能和技术。
我们真正该问的,不是中国磁材产业会不会被替代,而是下一次技术路线变动的时候,我们能不能还像今天这样,提前站在产业的前排。毕竟在制造业的长跑里,没有永远的红利赛道,只有永远的技术迭代和产业升级。