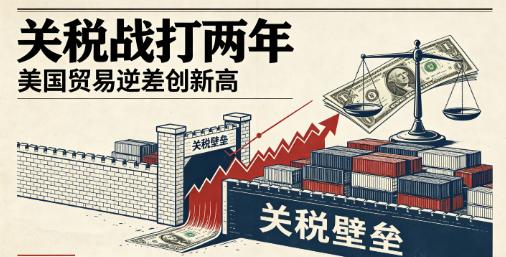
特朗普关税战打了近两年,美国却先尝到了反噬——贸易逆差非但没有如愿收窄,反而再次大幅扩大。这一幕颇具讽刺意味:原本想靠加征关税压低进口、削减逆差,最终却没能扭转美国长期的贸易失衡
美国商务部的数据很直白:2025年,美国货物贸易逆差达到1.2409万亿美元,比2024年增加255亿美元,增幅2.1%。进口商品总额升至3.4384万亿美元,同样创下历史纪录。
不过,这里必须把账算清楚。美国货物和服务贸易总逆差为9015亿美元,反而比2024年减少21亿美元。
原因是美国在金融、软件、知识产权、咨询等服务贸易上赚得更多,服务贸易顺差增加到3395亿美元,刚好抵消了货物逆差的扩大。
换句话说,美国不是所有贸易指标都恶化了,但特朗普最看重、也一直拿来批评全球贸易体系的货物逆差,确实刷新了纪录。
2025年4月,特朗普政府以长期货物贸易逆差为由宣布“国家紧急状态”,先对大部分进口商品加征10%的基础关税,再针对不同经济体设置更高税率。
白宫给出的理由包括保护制造业、推动产业回流、降低供应链风险和迫使贸易伙伴让步。
问题在于,关税大锤还没完全落下,进口商先把集装箱跑起来了。为了赶在新税率生效前进货,美国企业集中进口计算机、电子设备、机械、药品和工业原料。
2025年第一季度,进口激增一度拖累美国实际GDP下降。关税本想堵进口,结果预告关税的过程反而制造了一轮“抢进口”,这多少有点像为了防堵车,提前发通知,最后所有人同时上路。
更值得注意的是,美国从中国进口减少,并不等于美国对进口的依赖消失。2025年,美国对华货物逆差降至2027亿美元,同比减少31.8%,看上去效果明显;但美国对墨西哥、越南、台湾地区、爱尔兰、泰国和印度的货物逆差却全部创下纪录。
其中,美国对墨西哥逆差达到1969亿美元,对越南达到1782亿美元,对台湾地区达到1468亿美元。
美国当年从46个经济体的进口额刷新纪录。供应链只是绕开中国标签,转向墨西哥组装、东南亚加工以及其他地区供货。逆差没有凭空消失,只是换了几个收银台。
这正是关税难以单独解决贸易逆差的核心原因。美国人消费能力强,企业大量采购海外设备,政府和居民储蓄又不足,同时美元还是国际主要储备货币,全球资金持续流入美国。
只要美国整体支出长期高于自身产出,进口就会高于出口。关税可以改变“从谁那里买”,却很难直接改变“美国总共买多少”。
代价则会沿着供应链向美国国内传导。美国国际贸易委员会总结上一轮关税时发现,进口商承担了几乎全部关税成本。钢铝行业产量有所增加,但使用钢铝的下游企业成本上升,产量反而受到拖累。
新一轮关税也出现类似情况。美联储研究人员测算,2025年实施的关税截至2026年2月把美国核心商品消费价格水平推高约3.1%,对整体核心个人消费支出价格水平的推升约为0.8%。
所谓“让外国替美国交税”,听起来很痛快,账单最终却往往要在美国进口商、企业利润和消费者钱包之间分摊。
当然,把关税战说成一无是处也不客观。它确实减少了部分敏感商品进口,给美国钢铁、铝业和少数制造环节提供了保护,也成为美国与其他国家谈判市场准入和投资承诺的筹码。
美国财政部的年度财务报告还显示,2025财年关税收入同比增加1339亿美元,联邦政府确实多收了一大笔钱。
只是关税收入增加,与贸易逆差下降不是一回事。前者说明进口商品过关时交的钱更多,后者取决于美国的消费、储蓄、投资、汇率、财政政策以及产业竞争力。
把两者混为一谈,就像看到停车费涨了,便宣布路上的车已经少了,逻辑上还差着好几步。
进入2026年,数据又出现变化。截至7月,美国货物和服务贸易逆差同比减少29.6%,说明关税、进口节奏和出口增长正在共同发挥作用;但仅7月一个月,逆差又扩大到886亿美元,环比上升24.4%,主要增量来自计算机、配件和半导体等资本品进口。
这说明美国一边想减少对外依赖,一边又离不开全球产业链提供的设备和零部件。
在我看来,特朗普抓住了美国制造业空心化和供应链安全这个真问题,却开出了一张过于依赖关税的药方。
关税可以争取时间,也可以逼对手谈判,但它不能替代产业投资、技术积累、工人培训、基础设施建设和财政调整。
真正的产业回流,需要美国企业愿意长期投资,也需要成本、人才和配套供应链能够跟上。否则,关税墙修得再高,企业也可能只是把工厂从一个海外国家搬到另一个海外国家。
最后美国得到的,可能是更贵的进口商品、更复杂的供应链,以及一份换了贸易伙伴、却没有从根本上消失的逆差账单。