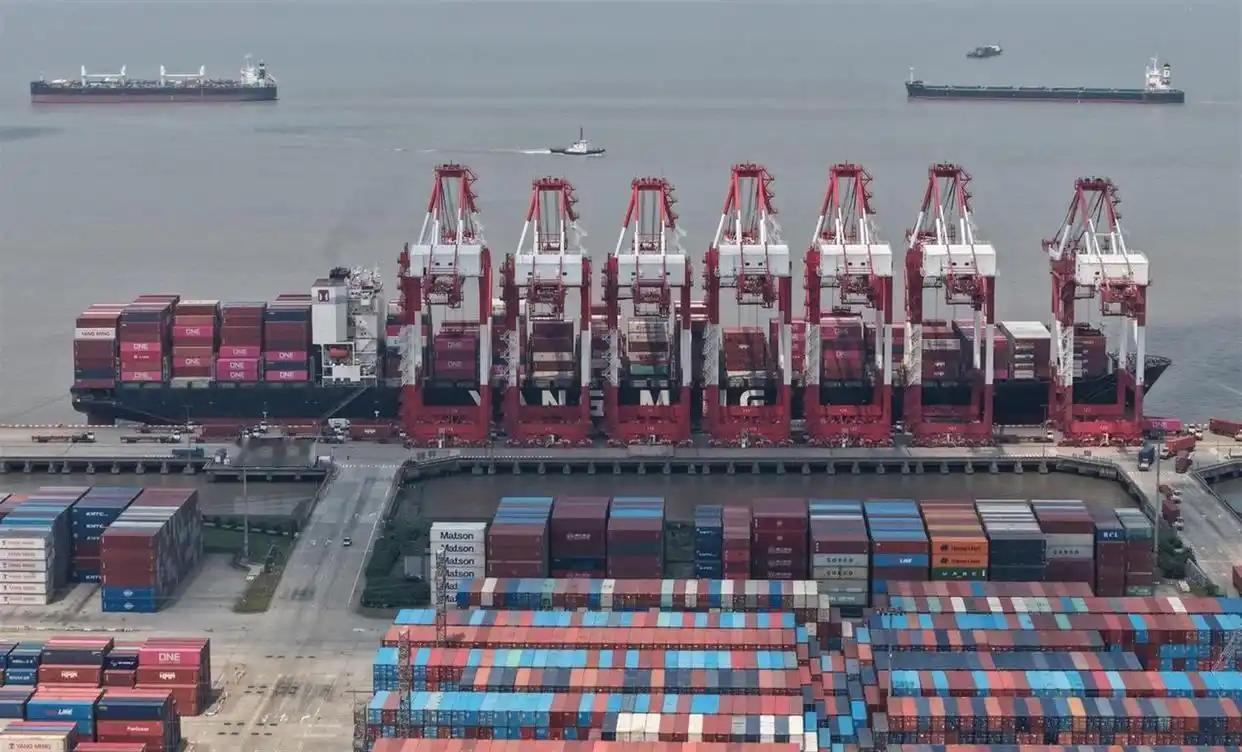
全球视线全扎在伊朗战场,却少有人察觉,华尔街深处另一场风暴已悄然拉响警报。
巴克莱、瑞银、汇丰、摩根大通、高盛——五家顶级机构同时释放一个罕见信号:大宗商品正陷入“物理性短缺”。
"物理性短缺"这五个字,分量跟普通的"价格上涨"完全不一样,价格涨了,可能是投机、可能是情绪、可能是短期供需错配,过一阵子还能跌回去,可物理性短缺说的是另一件事:东西真的不够了,不是你愿不愿意出钱的问题,是出了钱也未必拿得到货。
铜、铝、石油、粮食、化肥,这些支撑现代社会运转的基础物资,正在从"想买就能买"变成"抢都抢不到",汇丰那句"缓冲储备正在迅速耗尽",说穿了就是这个意思——过去靠库存、靠全球调度撑起来的安全垫,已经快被抽干了。
这场短缺不是凭空冒出来的,而是四股力量拧在一起的结果,头一股是多年投资不足,过去十几年大宗商品价格长期低迷,矿业公司和能源企业不敢砸钱开新矿、建新厂,可一个铜矿从勘探到投产少说要十年,一个液化天然气项目从立项到出气也要七八年,现在需求突然上来了,供应根本来不及反应。
第二股是去全球化,过去全球供应链讲究效率优先,哪里成本低就在哪里生产,一道产品的零部件能横跨十几个国家,现在各国都在讲供应链安全,关键矿产要自己囤、盟友圈里才给用,贸易壁垒一道接一道,原本高效的全球分工被拆得七零八落,供应成本自然就上去了。
第三股是地缘冲突,伊朗局势一紧张,霍尔木兹海峡的航运保险费就往上涨,油价跟着抖三抖;俄乌冲突拖到现在,粮食和化肥的供应始终没完全恢复,每一场冲突都在给全球供应链添堵,堵点多了,整条管子就不通了。
第四股是能源转型,电动车、光伏、风电、AI数据中心,哪一样不需要大量的铜和铝?全球都在搞电气化,金属需求的增长速度远超矿山产能的扩张速度,缺口只会越拉越大。
这五家机构平时各有各的算盘,多空分歧是常态,现在罕见地集体转向,说明这不是一轮普通的周期性上涨,而是结构性的变化。
瑞银直接让客户"为大宗商品上行周期做好仓位准备",巴克莱说"下一场商品冲击正在成形",连一贯谨慎的高盛都把铜的供应缺口预期一下子上调了十倍,这些在金融市场摸爬滚打几十年的机构不会不知道喊"狼来了"的代价,它们敢集体发声,只能说明狼真的来了。
有人可能觉得,大宗商品短缺是华尔街的事,跟普通人没关系,这个想法错得离谱,大宗商品是整个经济的底层原料,油价涨了,机票、物流、塑料产品都会涨;铜价涨了,电线、家电、电动车都会涨;粮价和化肥涨了,餐桌上的每一样东西都会变贵,物理性短缺最终会一层一层传导到每个人的生活成本里,没有人能置身事外。
更麻烦的是,这种由供应端引发的通胀,央行加息都不一定压得住——加息能压需求,可压不出铜矿和油田来。
往更大的格局看,这场短缺还会重塑全球经济的话语权,过去三十年,掌握金融和技术的国家站在食物链顶端,资源国只能卖原材料、赚辛苦钱,现在大宗商品变成了稀缺品,手里有矿、有油、有粮的国家说话的分量自然就重了。
各国会加速争夺关键矿产资源,资源民族主义会越来越抬头,"我的资源我做主"会成为更多国家的选择,那些制造业大国如果不能提前锁定资源供应,未来的成本压力只会越来越大。
说到底,这场物理性短缺本质上是过去三十年全球化红利的一次清算,全球化时代,大家把供应链拉得很长、把库存压得很低,追求的是效率最高、成本最低,看起来完美无缺,可一旦遇到冲击,才发现整个系统没有任何缓冲,现在缓冲正在耗尽,短缺从预期变成现实,这不是哪一个国家的问题,而是整个全球经济体系的问题。
伊朗战场的硝烟总有散去的一天,可大宗商品的物理性短缺不会因为一纸停火协议就消失,这是一场更持久的风暴,考验的不是谁的导弹更厉害,而是谁的供应链更有韧性、谁的资源储备更充足,我们该做准备了。