如果不是外媒亲口承认,恐怕我们还蒙在鼓里! 美国 已经开始着急了。
真正值得盯住的,其实不是哪家媒体夸了阿里一句,而是8月24日资本市场发生的一件怪事。阿里为了继续投入AI芯片、基础设施和模型,拿出约102亿美元新股融资,结果市场给出的认购需求达到约280亿美元,其中还出现了中东和欧洲主权财富基金的身影。资金不会因为几句宣传口号就砸下几十亿美元,这说明有人已经开始押注中国AI商业化的下一程。
这个信号之所以刺眼,是因为中美AI投入根本不在一个数量级。路透社援引Capital Group数据称,截至7月底,美国微软、亚马逊、Alphabet、Meta和甲骨文五家大型企业AI相关资本投入约7910亿美元,中国字节跳动、阿里、腾讯和百度合计约1180亿美元。美国花的钱多得多,中国企业却开始在部分应用环节提前跑出规模,这种投入产出关系才真正容易让美国同行紧张。
更有意思的是,美国自己已经为AI购物的规则问题打起来了。8月4日,美国联邦第九巡回上诉法院推翻此前针对Perplexity购物智能体的临时禁令。案件争议非常直接:AI能不能代表用户进入亚马逊账户、浏览商品甚至替用户下单。双方争的表面是计算机访问权限,背后其实是谁有资格站在消费者和商家之间。
这件事比任何模型榜单都更能解释“美国为什么着急”。过去的平台只需要防竞争网站,现在平台还得面对一种全新的访问者——AI代理。它没有眼睛,不看网页广告,也未必按照平台设计好的推荐路径走。假如用户以后让AI直接挑选商品,谁控制商品数据、排序接口和交易权限,谁就可能决定平台原有的广告和流量生意还能不能照旧赚钱。
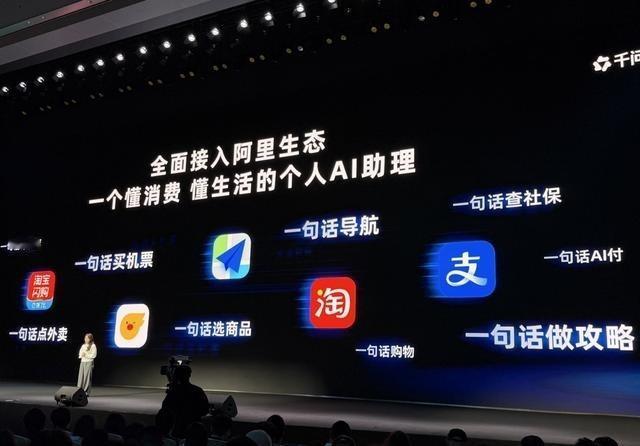
到了这个背景下,再看《The Information》3月5日那篇报道,分量就完全不同了。这家美国科技媒体明确用了“Alibaba is Moving Faster Than Amazon and OpenAI in AI For Commerce”作为标题,还测试了千问代买电影票等能力。真正值得中国关注的不是一句“领先”,而是美国媒体已经把阿里放进亚马逊、OpenAI同一条商业AI赛道比较。
此后阿里也没有停在春节活动。8月3日发布的Qwen3.8-Max达到2.4万亿总参数,稀疏架构每次激活约950亿参数,并被接入QwenWork智能体平台。8月20日,千问系列全球下载已超过30亿次,衍生模型超过30万个,AI云和计算服务季度收入同比增长45%。这已经不是一次营销活动的后续热度,而是在补模型、云、工具和商业化四个层面的底座。
但中国更应该记住另一个历史画面。2020年8月6日的TikTok美国围堵事件与今天高度相似,当时中国企业也是在一个由美国互联网公司长期占优势的消费级赛道突然做出全球性产品,美国随后把竞争扩大到国家安全、所有权和平台准入;但关键差异是,TikTok争的是内容入口,AI智能体未来争的可能是整个数字商业接口,这意味着一旦竞争升级,阻力只会更复杂。
TikTok后来经历的路径已经给出了提醒:当中国技术产品只是追赶者时,美国更多是企业竞争;一旦真正触碰流量、数据和全球用户,美国政策工具就可能进入赛场。今天AI智能体如果继续向支付、旅游、零售和企业服务深入,中国不能只研究怎样把模型做强,也必须提前准备接口、数据合规、海外部署和法律风险,否则技术领先也可能被制度成本吃掉。
第三方数据又给这个判断加了一层证据。NielsenIQ在7月30日称,仅2月5日至11日一周,支付宝AI Pay就处理了超过1.2亿笔交易。它同时给出另一个不那么漂亮的数据:只有约8%的消费者愿意让AI直接完成购买。一个数据告诉我们机器交易已经不是概念,另一个数据则说明谁先解决授权和信任,谁才能真正把规模优势留下来。
美国市场其实面临完全相同的问题。路透社8月7日报道,6月已有41%的美国消费者使用生成式AI辅助网购,AI带来的访客单次访问收入还高出传统渠道41%。可沃尔玛、Ulta、Wayfair等零售企业都不愿轻易把结账和客户关系交出去,因为一旦交易全部经过AI平台,商家最值钱的消费数据也可能跟着转移。
从2026年9月初来看,这意味着下一阶段的中美较量,很可能不像今天这样天天比参数。真正麻烦的问题会变成:AI代理有没有权访问网站,商家能不能限制机器抓取,支付授权由谁认证,退货出了问题谁负责,平台是否有权要求智能体付“流量费”。这些规则一旦成形,就可能比一次模型升级更长久,美国企业现在争的正是这些边界。
对中国来说,这反而提供了一个少见的窗口。中国拥有高度数字化的支付、物流、电商和即时服务体系,如果这些系统能进一步变成机器可读、机器可调用、机器可结算的基础设施,那么中国输出的就不只是一个千问,也可能是一整套智能体商业能力。这里的价值与传统App竞争已经不是一个层级。