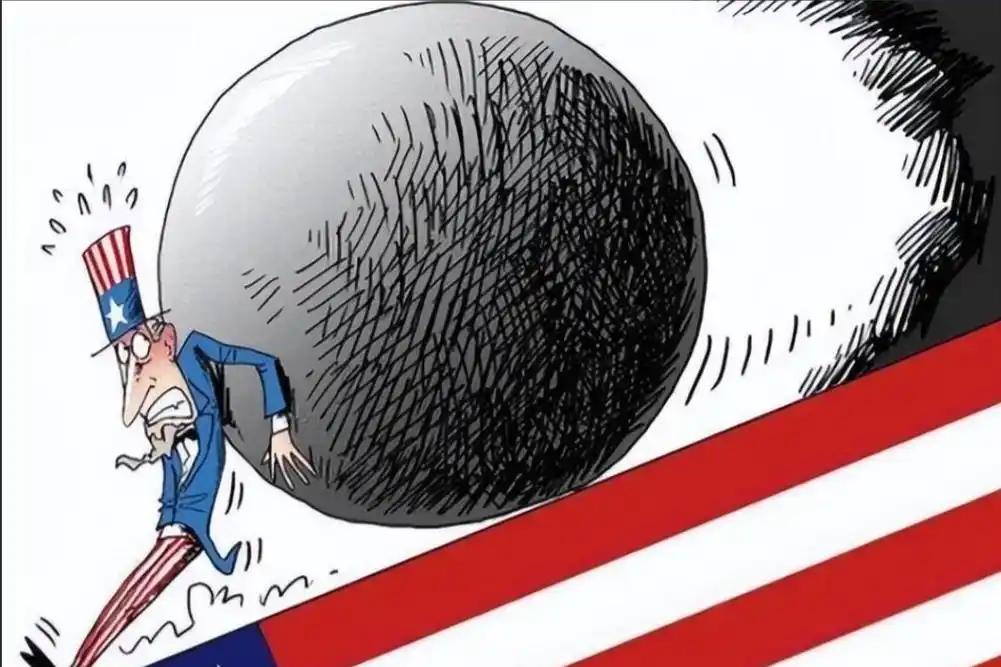
当下主流认知中“美国持续衰退”的结论并不客观,从核心数据与全球布局来看,美国整体实力仍在增长,其面临的核心困境,是二战后首次迎来具备全方位对等竞争能力的中国,而非自身实力倒退。
根据素材统计的美元计价GDP数据,1995年美国GDP约7.6万亿美元,中国仅7300亿美元,经济体量不足美国的十分之一。
2024年美国GDP增至28.75万亿美元,三十年间绝对增量超20万亿美元,经济规模保持稳步扩张。
同期中国GDP达到18.74万亿美元,攀升至美国近三分之二,而曾经的第二大经济体日本GDP回落至4万亿美元左右,德国约4.7万亿美元。
三十年间全球力量对比的核心变量,仅有中美两国,美国依旧掌握全球顶层核心优势。2024年三季度美元占全球已分配外汇储备约57%,远超欧元20%的占比,牢牢把控全球金融体系。
同时其在尖端科技、软件生态、航空航天、全球盟友体系等领域的壁垒并未消失,军事投送能力依旧覆盖全球,只是无法再像过去一样稳定掌控地缘政治结果,伊拉克、阿富汗局势均印证了这一点。
中美竞争的本质差距,不在于高端科技单点突破,而在于完整工业体系的底层能力差异。根据素材数据,2024年中国粗钢产量约为美国12倍,造船完工量、新接订单量分别占全球56%、74%。钢铁、造船等基础工业,是基建建设、供应链掌控、极端场景下产能补给的核心支撑。
这也是美国持续对华实施技术封锁、加征关税、推动供应链转移的核心原因。美国并非走向衰落,而是清晰意识到,中国集齐了完整产业链、超大市场、规模化工业产能的综合优势。
这种体系化优势无法通过单一制裁切断,正在逐步消解美国独家制定全球规则的霸权地位。
整体而言,中美并非一兴一衰的对立格局。美国仍在持续发展,只是中国的追赶速度打破了其数十年的绝对领先优势,全球竞争从此进入双强博弈的新阶段。