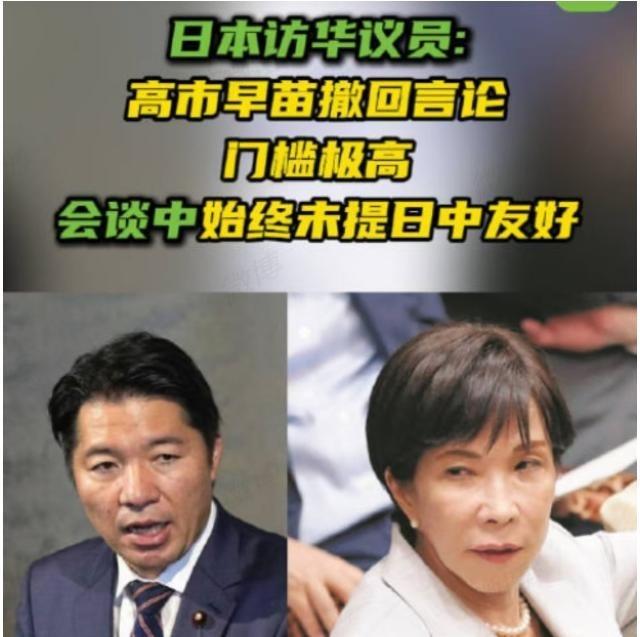
日议员曾索要稀土被拒,回国后放狠话,态度很强硬,这证明我们完全做对了。
有一个现象比日本议员回国后态度强硬更值得注意:东京明明已经在澳大利亚锁定稀土供应,同加拿大商量联合储备,还把船开到南鸟岛附近6000米深海挖稀土泥,可8月底,日本跨党派议员还是专门跑到北京谈稀土。答案其实藏在时间表里,日本不是没有备选方案,而是这些方案目前救不了近火。
7月公布的南鸟岛稀土泥样品中,中重稀土约占全部稀土含量54%,数字看起来很漂亮。可日本下一次较大规模试采安排在2027年2月,产业化和经济性验证还要持续到2028年。今天工厂需要的镝和铽,不可能拿两年以后的试验计划来顶,因此东京眼下争夺的不是矿,而是时间。
澳大利亚这条路也是如此。Lynas已经同日方重新安排供应协议,每年提供5000吨钕镨,并将计划中的重稀土氧化物产量大比例留给日本市场。日本当然可以继续砸钱扶持替代企业,可新矿、分离厂、磁材生产线都存在建设周期,这意味着日本正在用更高成本购买一张供应链保险。
加拿大同样被拉进来了。6月,加拿大贸易部长带着近180家企业和机构组成的大型代表团赴日,两国讨论矿山投资、长期包销乃至关键矿产联合储备。日本的方向已经非常清楚:只要某种关键材料高度依靠中国,就尽可能再准备第二套来源。这不是一句外交口号,而是一场正在花钱推进的产业重组。
问题在于,日本最依赖的盟友自己也没有补齐短板。2025年美国消费大约4.8万吨稀土磁体,本土产量却只有约300吨,到2026年仍在用巨额投资和战略储备计划补采矿、加工、回收环节。连美国都需要多年才能把产业链拼完整,日本想依靠盟友迅速绕过中国,现实难度显然高于政治口号。
2023年的镓、锗出口管制与这一次高度相似,当年中国从8月1日起实行出口许可管理,市场很快重新计算供应风险,但关键差异是,当时措施主要面向相关物项本身,并没有像今天部分对日措施这样深入到日本军事用户和具体最终用途,这意味着资源管理工具已经变得更加精细。
这场历史对比还有后半段。2024年7月,中国市场锗锭价格相比管制实施前后已上涨约38%,当年前5个月中国锗出口数量下降55%,国外则开始研究重启停产产能。结局不是海外第二天就摆脱中国,而是各国愿意付出更多钱重新建供应链,中国优势则继续存在,这正是今天日本面临的局面。
带着这个背景再看伊佐进一的北京之行,性质就完全不同了。8月底的访问不是日本第一次意识到风险,而是在备用方案尚未成熟的窗口期进行一次摸底。日方在会谈中明确提出,两用物项和稀土出口限制已经影响日本经济,希望推动局势改变,中国方面没有因此调整既有立场。
这场会谈原本安排约1小时,后来谈了约2小时。伊佐进一自己形容双方进行了多轮交锋,中方重复说明,日本方面在台湾问题上的有关姿态和言论不改变,相关政策也不会改变。日本议员真正带回东京的信息 therefore 并不是“再谈一次就能拿到稀土”,而是北京目前没有急于解除压力的打算。
回国后的态度也确实发生了值得关注的变化。8月31日,伊佐进一公开表示,这次访华一次都没有使用“日中友好”这个词,称自己的目的首先是日本国益,并认为单纯强调友好已经属于过去。
从2026年9月初来看,为什么回东京以后必须把“日本国益”放到前面?因为访问没有带回能够直接向企业交代的稀土政策变化。国内如果有人质疑“跑了一趟北京得到了什么”,议员自然需要强调自己不是去求和,而是去了解条件、表达日本立场、寻找谈判空间。这更像日本国内政治压力下的外交包装,而不能简单理解成他突然有了新的筹码。