欧盟 又想挪用2000亿欧元俄资产? 比利时 放话:这事没得商量
有个反常识的数据:俄资产被冻结四年多,欧元没有立刻失去国际地位。欧洲央行今年6月报告显示,欧元在全球外汇储备中的份额仍约20%;7月惠誉也维持Euroclear的AA评级和稳定展望。真正值得盯的,不是“欧元会不会垮”,而是欧洲能不能把“冻结资产”重新定义成“可执行的赔偿来源”。这一步一旦跨过去,规则才真正变了。
2016年4月20日,美国最高法院“Bank Markazi诉Peterson案”与今天高度相似。美国通过专门立法,让约17.5亿美元伊朗央行相关资产可用于偿付恐袭案件判决债权,最高法院维持相关安排。相似点是都在为外国央行资产寻找执行通道;关键差异是美国当时已有明确判决债权,而欧盟今天并不存在统一、终局、可跨境执行的对俄战争赔偿判决。这意味着,2000多亿欧元能不能动本金,首先是法律身份问题。
路透社8月27日披露,欧盟此前讨论过最高1650亿欧元的对乌贷款,设计思路是乌克兰在俄罗斯支付战争赔偿后再偿还。这个结构暴露了难处:冻结不等于所有权转移,所以必须先搭出“未来赔偿债权”这座桥,再想办法提前释放资金价值。没有这座桥,直接动本金就会从制裁措施跳到财产权处置。
为什么现在又有人急着敲这扇门?Euroclear上半年数据给出了另一种答案:2026年前六个月,受制裁俄罗斯资产带来的利息收入为23亿欧元,同比下降13%。过去欧洲可以持续使用相关收益支持乌克兰,可随着利率回落,这条现金流正在变薄。收益越少,把目光从“利润”移向“本金”的动力就越强。
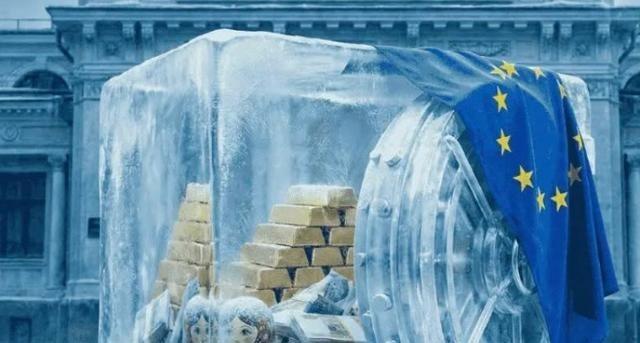
8月27日,荷兰、波兰、西班牙和瑞典要求欧盟重新研究使用俄被冻结资产。欧盟冻结的俄罗斯央行资产约2100亿欧元,其中约1850亿欧元由布鲁塞尔Euroclear持有;四国同时认为,已经确定的2026至2027年900亿欧元对乌贷款仍不足够。现有资金不够、资产收益又下降,2000多亿欧元本金自然会被反复搬上谈判桌。
但比利时只是表面上的闸门。即使成员国全部答应共同担保,欧盟仍要解释:俄罗斯央行资产依据什么,从“冻结状态”变成“可以替乌克兰提前使用的赔偿来源”。共同担保只能回答谁来赔钱,不能自动解决产权怎样改变。真正卡住欧洲的,是资产法律性质转换。
这个问题已经把Euroclear拖进跨境司法战。6月30日,Euroclear在比利时法院起诉俄罗斯央行,试图阻止俄罗斯法院一项约2200亿欧元损害赔偿裁决被执行。路透社还指出,俄方存在尝试在欧盟之外追索Euroclear资产的可能。欧洲还没真正动俄央行本金,围绕冻结行为是否产生赔偿责任的诉讼已经先打起来了。
欧盟也开始给司法冲突加护栏。7月23日公布的第21轮对俄制裁新增对欧盟经营者的法律保护,要求成员国不承认与制裁相关的俄罗斯判决,并允许采取措施阻止部分俄方判决在第三国执行。这说明布鲁塞尔很清楚,下一阶段较量会进入法院、清算机构和跨境资产链条。
市场却没有简单“逃离欧洲”。欧洲央行6月报告显示,已经把地缘政治风险纳入储备管理的央行中,超过三分之二没有因此改变所持货币;可70%的受访央行又把地缘政治列为2026年最大风险,近80%已把它纳入储备策略。2025年全球央行还买入约850吨黄金,资本更可能缓慢增加避险层,而不是突然抛弃某种货币。
对中国来说,启示不是“赶紧抛欧元”,而是把币种风险和司法管辖风险分开管理。储备资产、托管地点和支付渠道需要更分散,人民币跨境结算、本土金融基础设施和黄金等非信用型储备都要继续增强。俄欧资产争端若向第三地延伸,中国也没有必要被任何一方预设为资产战工具,维护自身法律程序和金融稳定更重要。
接下来欧盟最可能研究的,仍不是直接宣布没收2100亿欧元,而是围绕未来赔偿设计贷款、担保或其他金融工具,把被冻结本金的经济价值提前释放。只要俄罗斯赔偿义务还没有被一个清楚、可执行的机制固定下来,这些方案就会一直在“融资创新”和“变相处置主权资产”之间争议不断。