读懂蔚来最拧巴的现状,光环背后几道绕不开的难题
在国产高端纯电赛道里,蔚来一直是非常特殊的存在。它拥有辨识度最高的换电体系、粘性很强的用户社群、完整的高端服务。但是最近一段时间,不管是销量节奏、财报数据,还是车主社群的声音,都能看得出来,这家企业正处在一段非常拧巴的阶段。
它手里握着别人很难复制的底牌,却同时被好几道枷锁牢牢困住。今天跳出粉丝和黑粉的对立视角,站在真实的市场环境,客观聊聊蔚来当下进退两难的矛盾点。
第一个最大的矛盾,就是换电:既是护城河,也是沉重包袱。
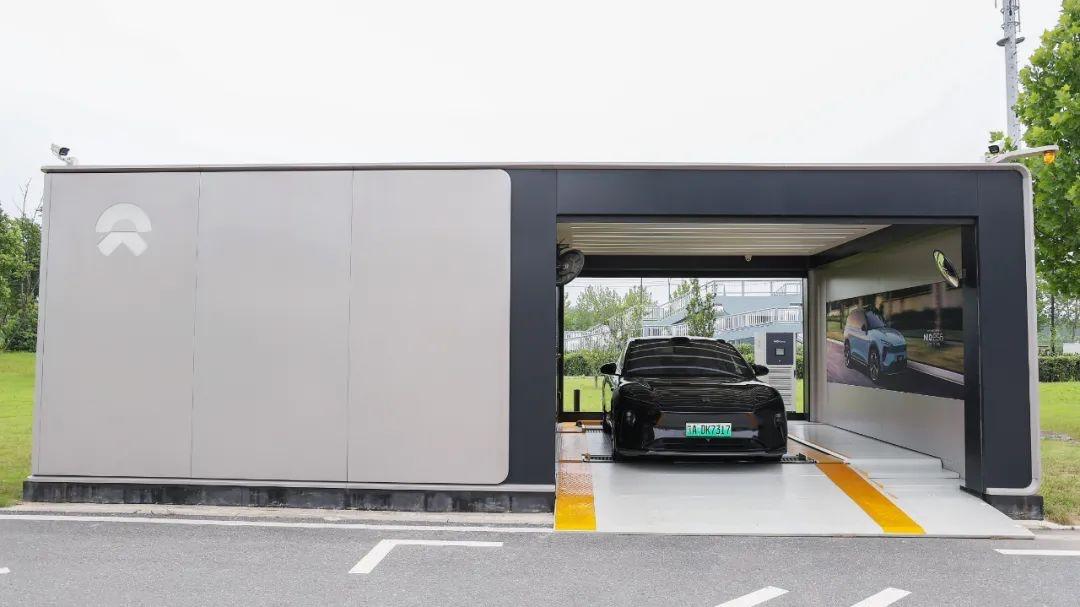
当年靠着可充可换可升级这套体系,蔚来直接拉开和普通纯电品牌的差距。别的车企还在比拼充电速度的时候,它已经做到三分钟完成补能。这套模式留住大量无法安装家用充电桩的城市用户,也打造出独一份的品牌标签。
可换电生态,烧钱属性与生俱来。一座第三代换电站,建设、电池储备、场地租金、人员运维,每年都是固定大额支出。早年的终身免费换电政策,给品牌收获了第一批忠实老车主,但是长期运营成本居高不下。
于是我们看到非常纠结的一幕:官方不得不一步步收紧权益,从终身不限次,改成次数券,再到如今购车直接取消免费换电,换成购车现金优惠。每一次政策调整,新老车主之间就会产生分歧。一边是企业必须控制成本活下去,另一边是老用户对当初承诺的期待,品牌夹在中间很难做到两边完全平衡。就连BaaS租电模式,也偶尔出现电池套餐降级额度紧张、规则执行不顺畅的现实问题。
第二重拧巴:高端定位和走量目标,很难同时兼顾。
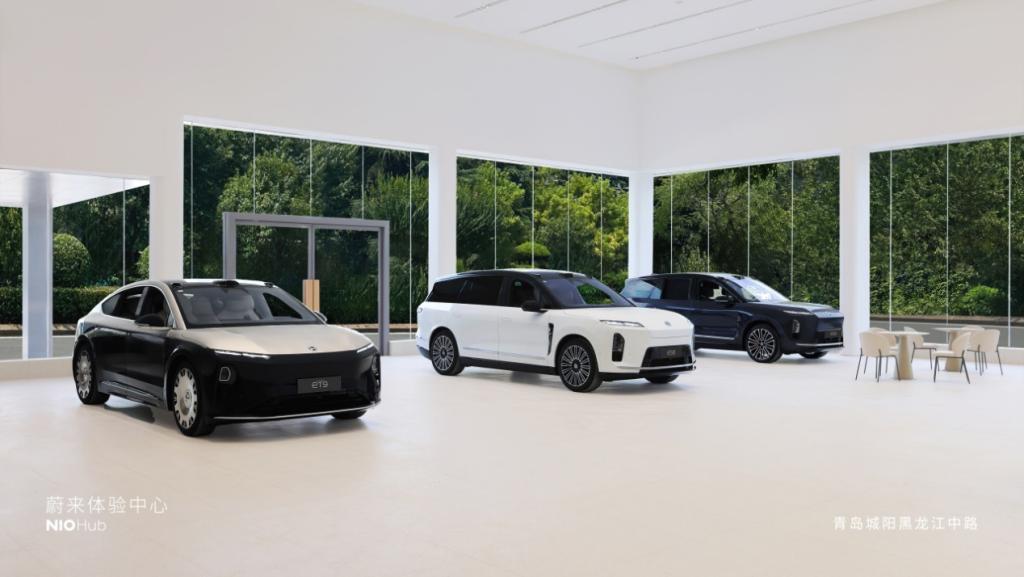
蔚来本体品牌扎根40万以上高端市场,这个价位利润空间更好,品牌形象稳固,但是天然天花板不高。想要整体销量往上突破,就必须往下探,于是诞生乐道、萤火虫两个子品牌,覆盖20‑30万、10万级市场。
三品牌战略的初衷,是从上到下完整覆盖细分市场。现实却没有那么轻松:高端品牌不能随便降价,一旦大幅度让利,很容易伤害长期建立起来的豪华心智;而子品牌想要打开市场,又要直面比亚迪、理想、小鹏最惨烈的价格红海。
如果子品牌销量起不来,整体大盘增长就会卡顿;如果靠低价疯狂冲量,又会反过来稀释整个集团的品牌价值。它不像单一品牌,可以放开手脚打价格战,每一步定价都要小心翼翼,进退都有顾虑。
第三个现实难题:成本在涨,市场竞争却没有半点缓和。
最新财报已经明确提到,受芯片、电池、大宗商品涨价影响,单车制造成本相比去年年底上涨一万四千元,下半年压力还会继续增加。成本端不断抬高,但是市场不会等待。
25‑40万区间,理想增程牢牢抓住家庭用户,其他国产高端纯电不断推出新品。蔚来坚持不做增程,全部押注纯电路线,长期来看赛道清晰,短期却等于主动放弃一大块家用市场。纯电市场的蛋糕很大,但对手越来越多。
财报上已经连续几个季度实现经营层面盈利,可这份盈利来之不易。销量稍微停滞、原材料再出现波动,利润就很容易被吃掉。资本市场对它的耐心,也变得越来越谨慎。大家不再只看故事,更要看稳定持续的增长速度。
当然,拧巴不等于走不出去。
我们也不能全盘否定蔚来积累下来的优势。国内几千座换电站已经成型,这套网络一旦完成规模效应,长期价值会慢慢释放;ES9这类高端旗舰车型,已经成功吸引很多BBA老用户换车;用户服务体系,依旧是行业第一梯队。
只是现在,它正处在漫长的转型阵痛期。过去靠高额投入换增长的时代已经结束,接下来必须在控制成本、稳住品牌、拉动销量三件事之间,找到那个微妙的平衡点。
对于普通消费者来说,不用被舆论带节奏。如果你看重换电便利性、全套服务,蔚来依然是值得认真试驾的选择;如果你最在意长期用车成本,也需要仔细算清楚买断电池、BaaS租电两种方案的差距。
最后总结一句。
蔚来现在所有的纠结,本质上是一家开创全新赛道的企业,必然要经历的阶段。它走出一条没人走过的换电道路,自然没有现成的标准答案可以直接抄。
未来能不能解开现在这些矛盾,要看接下来换电网络运营效率能不能提升、三品牌能不能真正跑出量、成本能不能稳住。高端纯电这条长跑赛道,考验的不是短期热度,而是长期活下去的综合能力。市场最终给出的答案,还需要时间来验证。
汽车蔚来 蔚来销量榜 换电蔚来汽车