越南政府的决议实际上就是要扼杀广西平陆运河出海口。中国的企业绝对不能帮助越南完成历史性任务绝对不能让越南壮大。云南贵州广西就指着平陆运河带动经济促进发展。
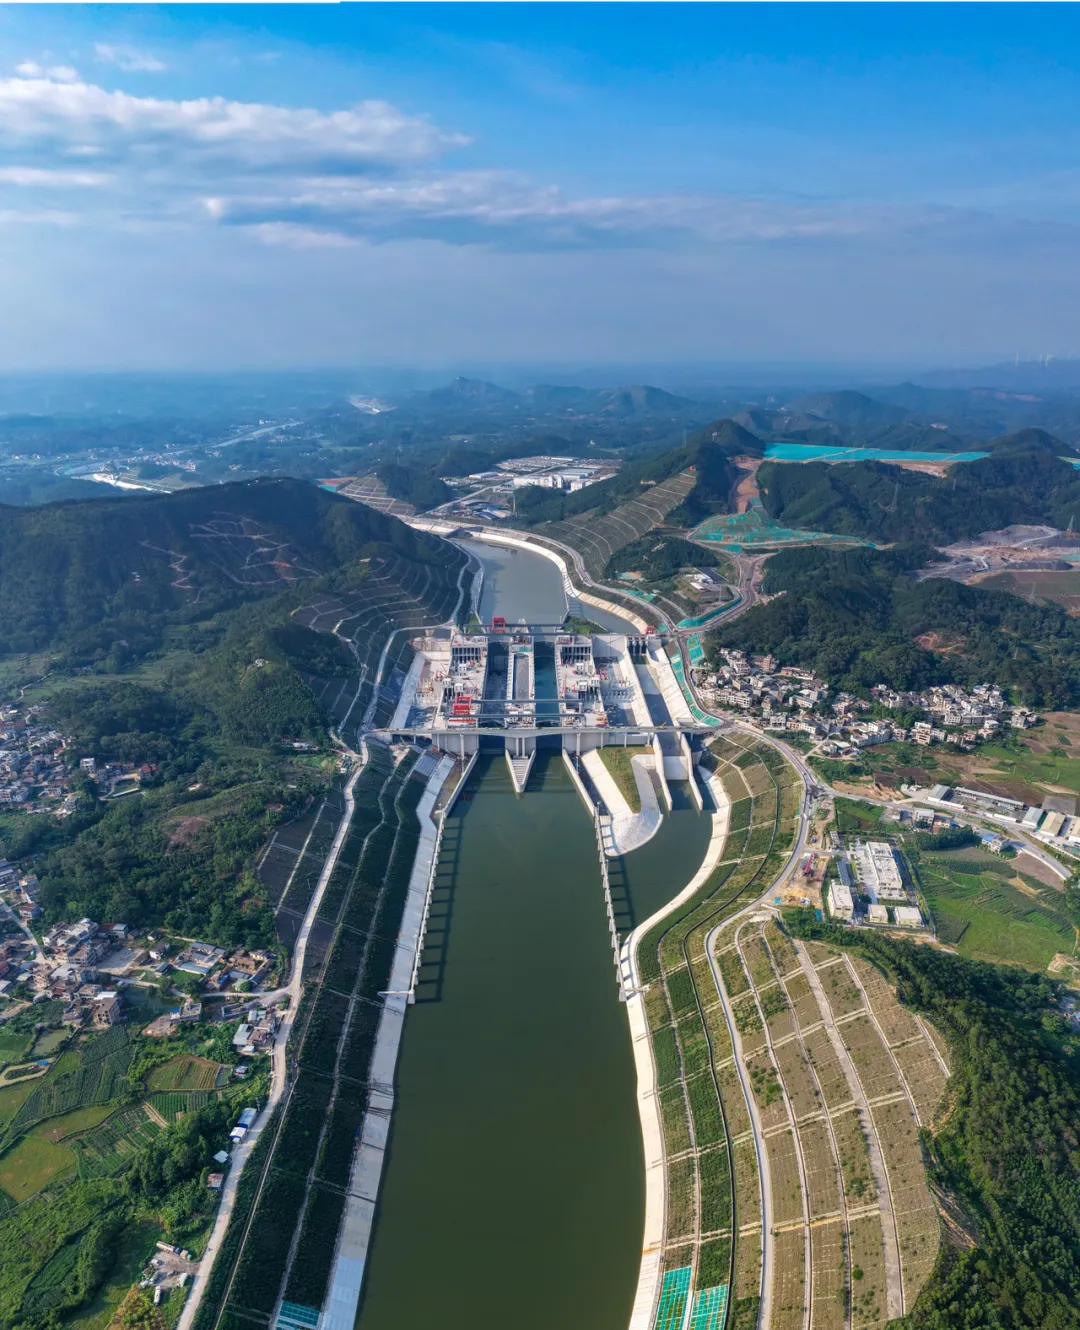
一条134.2公里的运河,正在改写中国西南的出海地图。
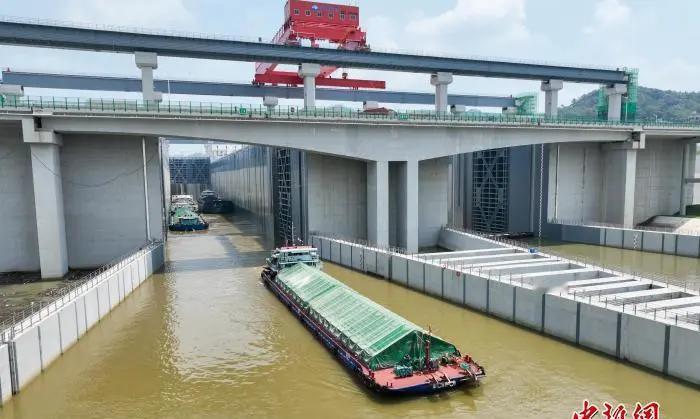
2026年9月,平陆运河计划全线通航。届时,5000吨级船舶可从南宁平塘江口一路南下,经钦州港进入北部湾。云南、贵州和广西的货物,不必再绕道广州港,也不必依赖境外港口中转,西南地区盼了几十年的“出海通道”,终于要真正落地。
这条运河最硬的优势,是距离和成本。过去,西江流域的船只想驶向北部湾,往往要向东绕行广州港,内河航程多出约560公里。平陆运河开通后,物流成本预计下降18%至30%,每年可为西南地区节省超过52亿元运费。
对普通货主来说,这意味着运输费用少了;对区域经济来说,变化远不止省钱。货物从中国西南出发,能够在国内水路完成集疏运,再从钦州港走向海外,通道、港口、通关和结算都掌握在自己手里。真正改变的,是西南地区长期缺少出海主动权的局面。
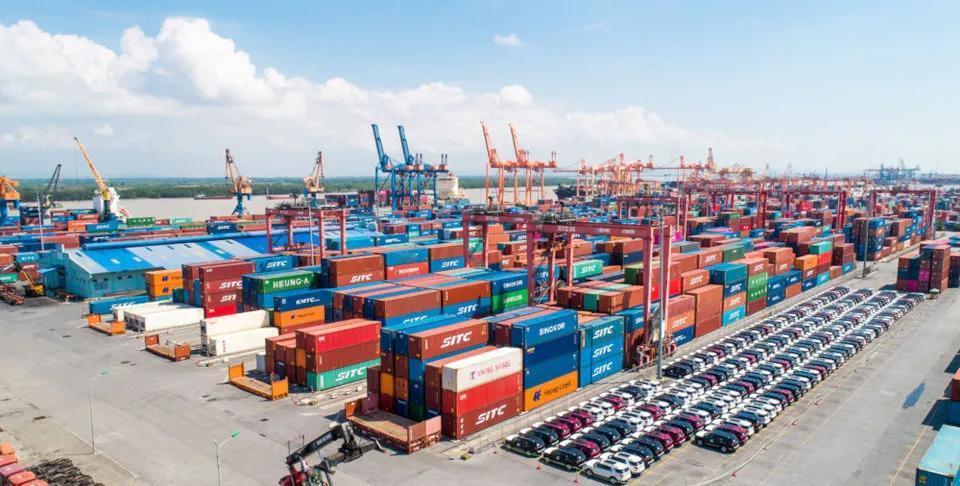
过去几十年,越南海防港在这条物流链上占据了重要位置。广西拥有1600公里海岸线,但受十万大山和河流走向影响,南宁距离海边虽然只有一百多公里,内河船却不容易直接入海。云南、贵州的部分货物,要么绕行珠三角,要么经过陆路进入越南,再从海防港转运。
据相关数据,2025年海防港集装箱吞吐量约330万标箱,其中来自中国西南地区的转口货物约145万箱,占比接近一半。过境、装卸、仓储和中转服务,让海防港长期享受着稳定的货源红利。
平陆运河一旦通航,这种依赖自然会减弱。海防港面对的不是某一批货物减少,而是西南物流路径可能整体调整。谁能把运输成本压得更低,谁就更容易吸引货源、产业和配套服务。航运竞争,说到底拼的不是口号,而是每一吨货、每一公里路的实际账本。
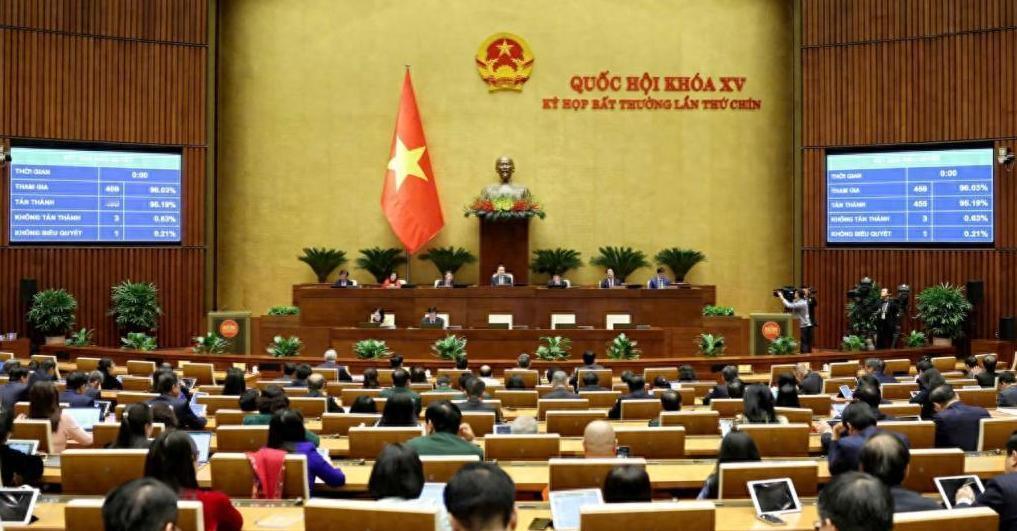
越南的动作,也因此引发外界关注。2026年8月,越南国会召开非常规会议,高票通过追加老街—河内—海防铁路投资的决议,新增资金约86万亿越南盾,折合人民币超过220亿元、约30亿美元。追加后,这条铁路总投资从203万亿越南盾提高到289万亿越南盾。
更受关注的是,河内至海防一段计划从单线升级为复线,运力有望翻倍。原本较晚推进的工程被明显提前,时间点又恰好赶在平陆运河通航前一个月,难免让人联想到越南希望继续稳住海防港货源的考虑。
越南近年也在同步抬高海防的战略分量。海防自由贸易区已经启动,规划面积约5300公顷;老街—河内—海防标准轨铁路直连北部边境和港区;海防港到2030年的货物吞吐目标提高到3.8亿吨。
铁路、港口和特殊经济区同时推进,目标很清楚:把海防从越南北部港口,做成连接中南半岛北部以及中国西南部分货源的综合门户。
这并不意味着中越互联互通没有价值。
铁路升级有利于贸易往来,越南的电子产品、纺织品和组装制造,也可能借助更完善的交通网络进入中国市场,再通过中欧班列等渠道拓展欧洲市场。2025年中越贸易额达到2961亿美元,2026年前7个月又达到2151.8亿美元,同比增长33.7%,双方经贸联系并没有因为通道竞争而消失。
问题在于,铁路很难完全抵消水运的成本优势。大宗货物走水路,价格通常只有铁路运输的一部分。平陆运河连通国内腹地和钦州港,运输距离、综合成本和政策协调都更有优势。越南追加投资可以改善海防的集疏运条件,却很难从根本上抹平水运与铁路之间的结构性差距。
所以,平陆运河真正带来的变化,不只是多了一条河,而是西南地区拥有了新的物流选择。企业今后如何选择港口,应当看成本、效率和长期稳定性,而不是被情绪牵着走。中国企业也更需要把注意力放在国内港口、航运、仓储和产业链配套上,让通道优势转化为产业优势。
地理位置可以带来一时的红利,但真正决定未来的,是谁能把货运成本降下来、把服务做扎实。平陆运河通的不是一条水路,更是中国西南走向大海的主动权。