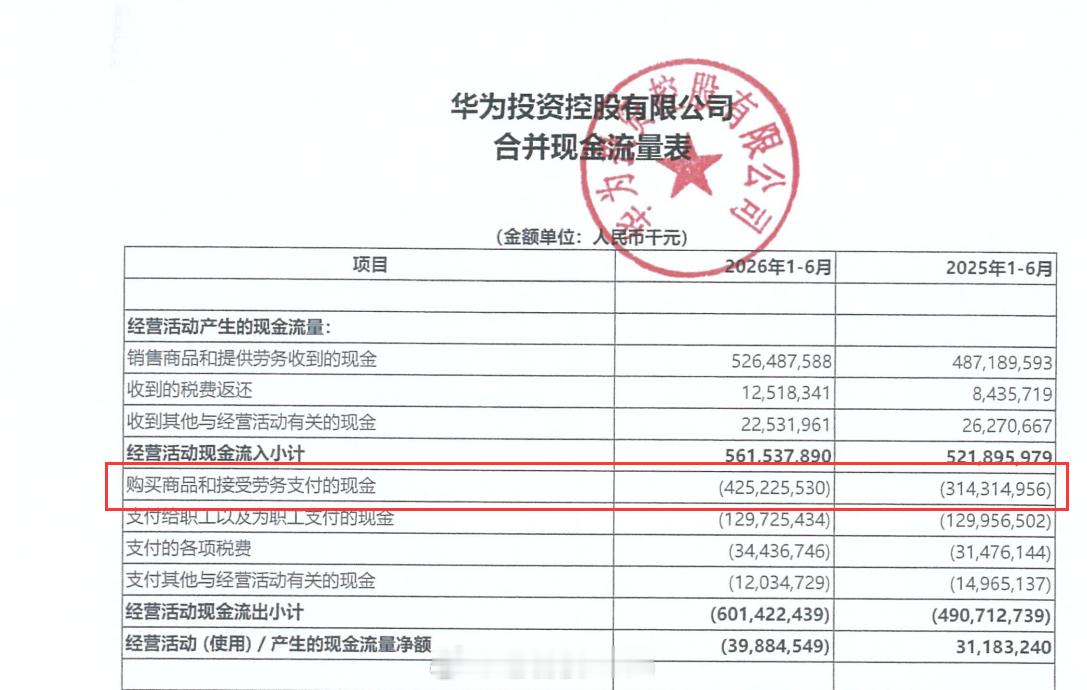
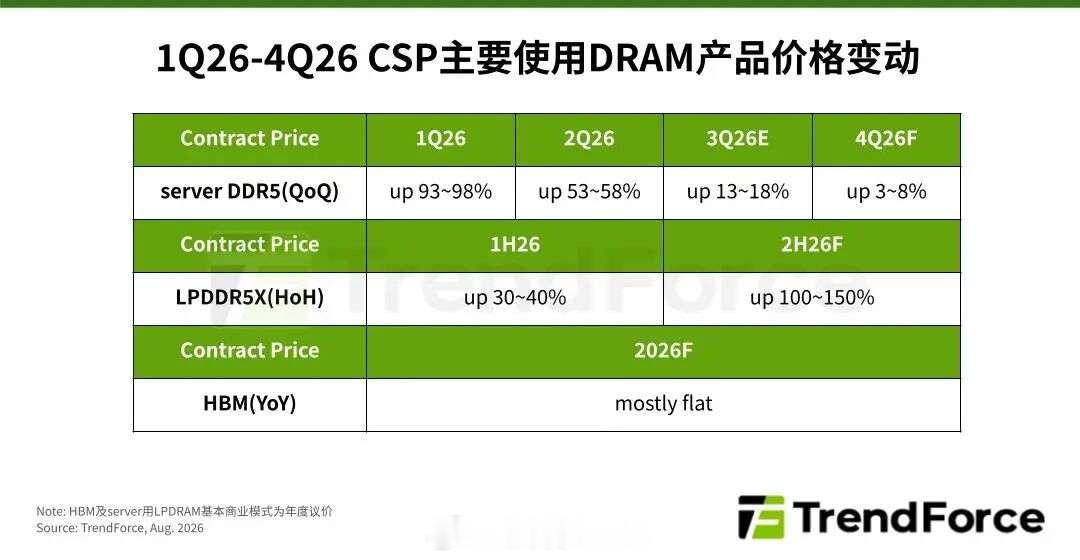
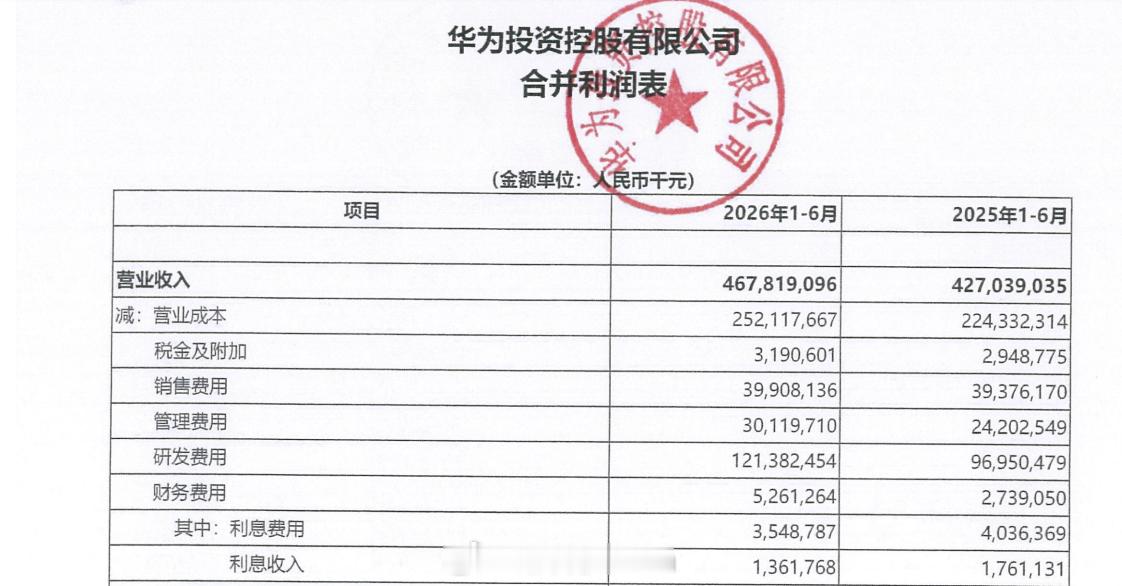
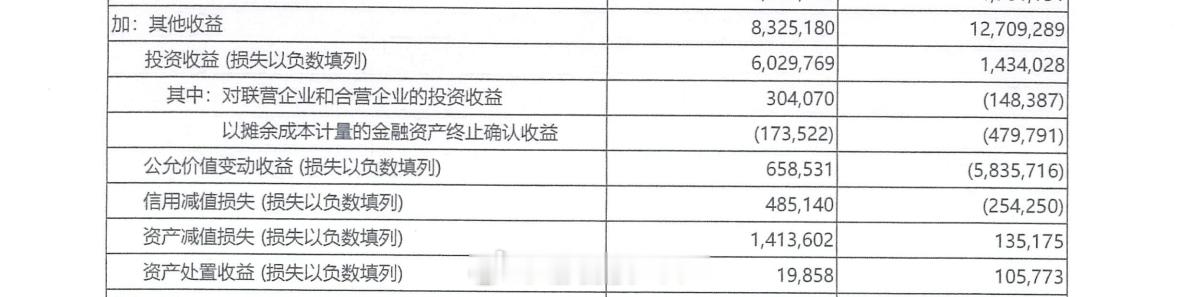
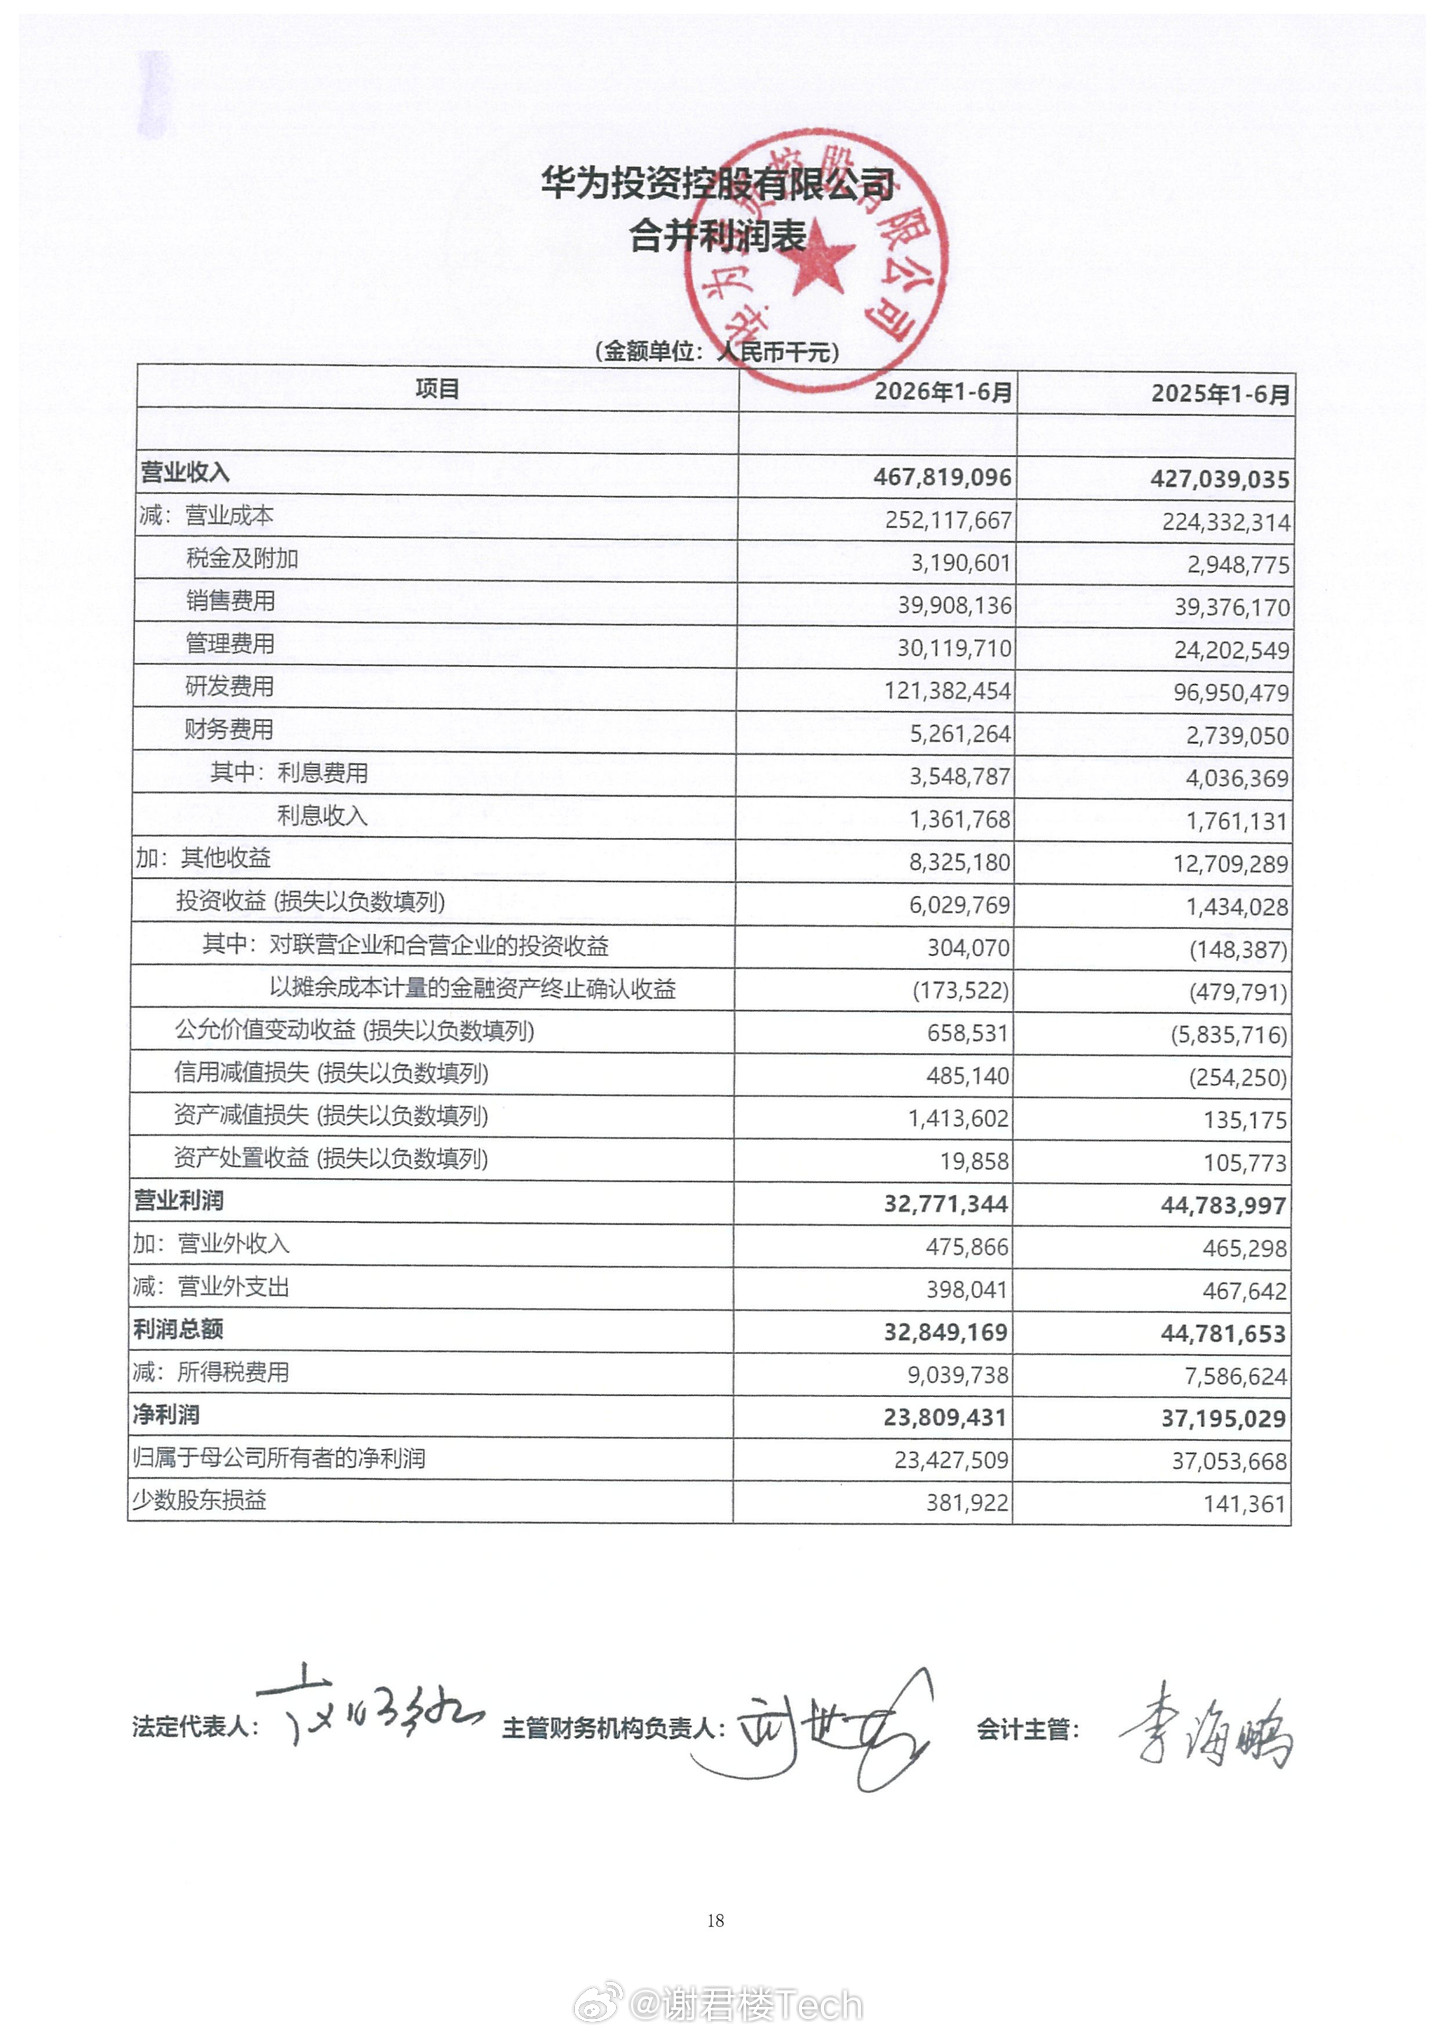
华为上半年净利润234.27亿 省流:这是一份花粉花黑都满意的财报。花粉可以盯着营收增长、研发费用和研发占比又创历史新高夸,花黑可以盯着净利润大降去批。而我,尽量客观的聊一聊吧!华为2026年上半年:营业收入4678.19亿元,同比增长9.55%,增长额是407.80亿元,增长幅度挺可观的。净利润238.09亿元,同比减少35.99%,减少额是133.86亿元,减少幅度也相当大的。营收增长幅度挺大的,净利润却不增反降,且降幅也那么大,问题出在哪里?第一,营业成本大幅度增加了,从去年同期的2243.32亿元,涨到2026H1的2521.18亿元,同比增长12.39%,增长额277.85亿元。详细原因难知,不过内存芯片等大涨价之后,华为的产品尽量不涨价,肯定是核心原因之一。这一点,在现金流量表和资产负债表中也有体现:【购买商品和接受劳务支付的现金】足足增加了1109.11亿元,而【存货】增加了824.51亿元,幅度都很大,显然除了采购价上涨幅度大之外,也有提前做好生产材料储备。换个理解,就是华为将本该是未来的部分成本提前到2026H1了。第二,研发费用同样大增,从去年同期的969.5亿元,暴涨到1213.82亿元,同比大涨25.52%,比营收高了足足16个百分点,增长额高达244.32亿元,研发占比已经达到恐怖的25.96%,研发费用和研发占比均创历史新高。今年,华为研发费用大概率奔2000+亿元去了,太吓人了点。是真好奇,华为究竟在研发啥呀?半年研发投入就堪比别家五年十年甚至几十年?前面几年理解,现在还那么高的研发占比,是在憋什么超级大招吗?韬定律芯片?新能源汽车?鸿蒙系统生态?看到这里,大家就会发现,营业成本和研发费用增加总额就达到522.17亿元,远超407.80亿元的营收增长额。再加上税金及附加、管理费用、财务费用、所得税等的增加幅度也不算小,最后净利润大跌在情理之中。不过也有亮点,比如投资收益增长了45.96亿元,公允价值变动收益65.86亿元,只是基数不够大。其实还有个非常有意思的:若是研发投入涨幅跟营收涨幅保持一致,也就是只增长9.55%而不是25.52%的话,那华为研发费用就是少152.22亿元。对比下,财报实际净利润减少133.86亿元,自然若是研发费用少花这超涨部分,那华为的净利润将是同比增长的,虽然幅度依旧不大。同样的,若是【存货】少增加一些,自然同样可以做到同样甚至更好的结果。所以就有一个很关键的问题:华为明明仍然可以实现营收净利润都同比增长的,为什么不呢?所以总体看,华为确实有在承压的,不过依旧在向上发展,对比其他同类厂商自然要好不少的,当然远不能跟内存等bug厂商比。