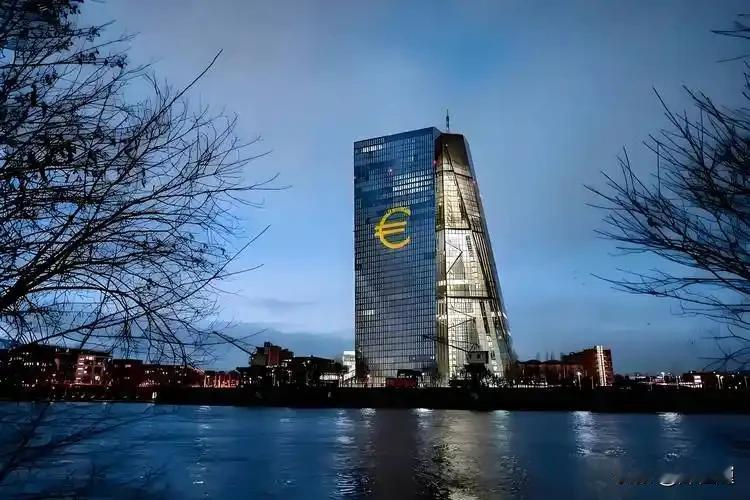
美国抛欧元救日元,欧洲央行发出警告,西方央行金融合作出现裂痕
据《金融时报》披露,美日联手干预外汇市场托举日元汇率,美国财政部动用外汇储备抛售欧元买入日元,这笔交易全部执行完毕之后,欧洲央行才收到消息 。
这件事的争议点不在于美国有没有权利动用自己持有的欧元资产,而是操作方式打破二战之后西方主要央行形成的默契:但凡涉及主流货币的大规模汇市干预,事前要互相通气,评估对第三方货币的冲击,避免风险直接转嫁盟友 。
以往美国干预日元,常规手段是卖出美元买入日元。但这一次美方刻意避开抛售美元,选择抛售欧元。这样做可以不破坏“强势美元”的对外表态,却把汇率下行压力直接转移到欧元身上,欧元区没有参与此次美日汇率博弈,却被动承受外部操作带来的扰动。
欧洲央行多名高级官员公开表达不满,担忧不只是当下欧元汇率波动,更深层风险指向美元流动性互换机制。
美元互换额度是全球金融体系的安全垫。危机爆发时,美联储通过这套机制向欧洲央行、日本央行等提供美元,再由各国央行输送给本土商业银行,解决全球美元荒,2008年、2020年危机都发挥过关键稳定作用。欧洲银行业高度依赖这套工具度过流动性冲击。
欧洲央行现在的核心顾虑:如果美国可以单方面对盟友货币执行大规模市场操作、跳过协商流程,那么未来在政治分歧之下,美元互换这一金融安全工具,会不会被拿来当做博弈筹码,甚至临时缩减、暂停,直接冲击欧洲金融安全。
过去几十年,这套机制建立在互信之上,默认不会把金融基础设施当做外交武器。现在单边干预先例出现,欧洲内部已经开始讨论最坏情景,研究降低对美联储美元互换的依赖,筹备自身的备选应对方案 。
美国财政部给出的立场十分明确:汇率稳定基金资产调配,属于美国内部决策,没有义务和别国协调 。美联储则对外安抚,互换机制属于美联储独立决策,不会受财政部干预影响,但这种解释无法打消欧洲的现实顾虑。
拆解美国选择这套操作的现实动机。
第一,稳住日元,防止日元过度贬值倒逼日本大规模抛售美债避险,避免美债市场遭遇抛压,维护美国自身债务环境。
第二,不抛售美元,保住强势美元叙事,避免市场解读为美国主动放任美元走弱。借用手里持有的欧元储备完成干预,把副作用向外转移。
第三,优先维护日本这个亚太关键盟友的货币稳定,欧洲的感受被放在次要位置。
这件事的真实影响,要区分短期市场冲击和长期制度伤害。
短期看,本次干预规模有限,欧元实际汇率波动幅度可控,没有造成毁灭性行情。
长期层面,真正的伤害是惯例被打破。西方央行之间“事前沟通”的潜规则被撕开缺口。过去盟友之间默认的金融安全互信,已经出现看得见的缝隙。
未来一旦再出现汇率危机,其他主要央行在预判美国行动时,就要增加一重考量:美国有可能单边出手,第三方国家被动承受代价。全球货币协作的成本,已经实实在在抬升。
互动话题:你认为美元互换机制未来会被政治化吗?评论区理性交流。
注:素材来源金融时报、环球网、华尔街见闻公开报道,为时局观点解读,不构成投资建议。