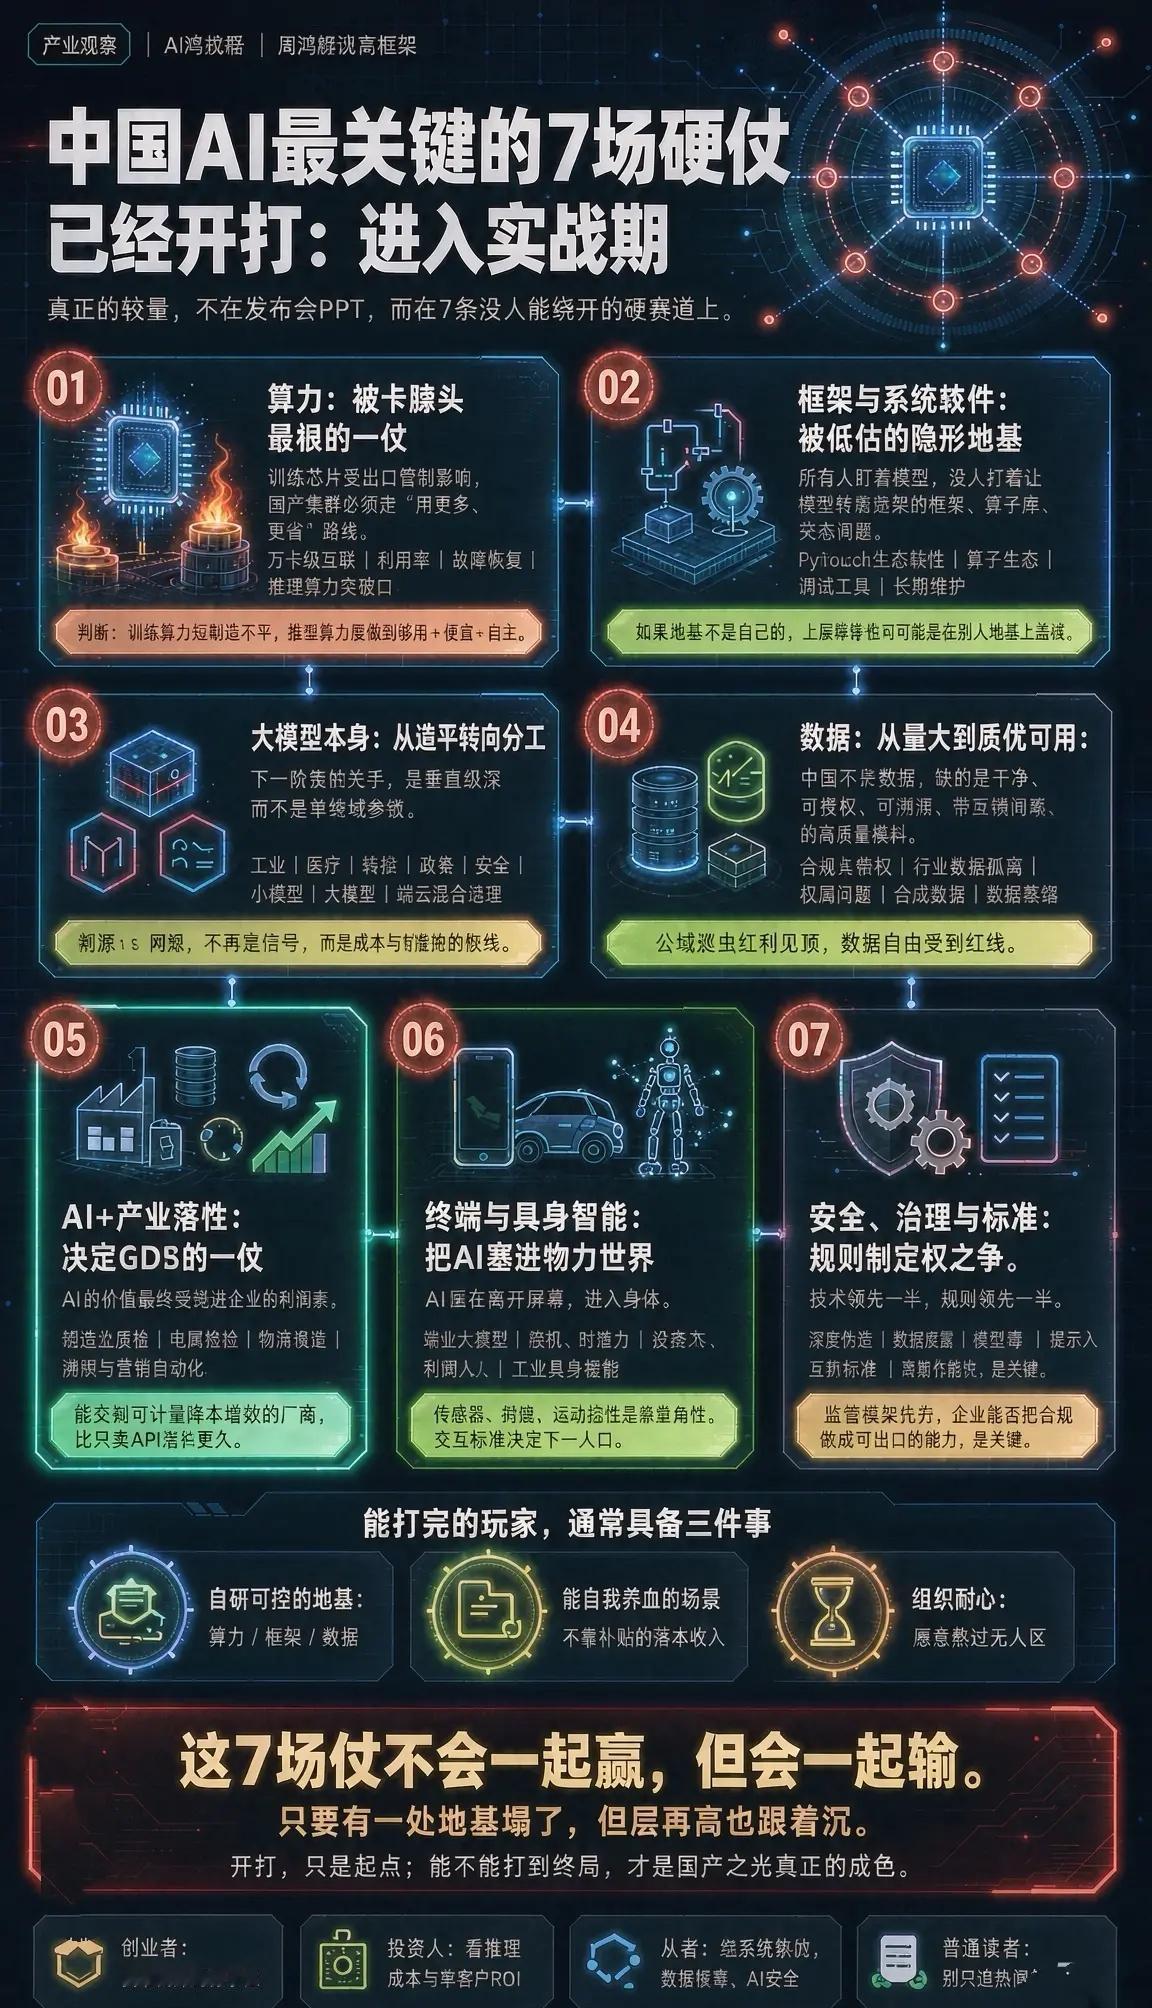
中国AI最关键的7场硬仗,已经开打:一场不能退场的国运级竞赛过去两年,中文互联网对AI的讨论几乎被两个词绑架:一个是"大模型又发了多少参数",一个是"哪家又追上GPT几分之几"。但参数和跑分是表演,不是战争。真正的战争在车间、在晶圆厂、在编译器里、在配电房的负载表上——这些地方没有热搜,却决定十年后中国站在AI产业链的哪一层。把这场竞赛拆开看,最要命的是7场硬仗。第一仗:算力——被卡脖子最狠的一仗大模型是电炉,算力是煤。没有煤,炉子再漂亮也是摆设。- 高端训练芯片(H100/B200级别)受出口管制后,国产训练集群被迫走"用更多、更省"的路子;- 真正难点不只是造出单卡,而是万卡级互联的稳定性、利用率与故障恢复——这是工程地狱,不是买卡能解决;- 推理侧反而机会更大:把成本压到极致、让AI跑进手机和边缘设备,是中国厂商更擅长的战场。判断:训练算力短期追不平,但"够用+便宜+自主"的推理算力,是中国最该死守的突破口。第二仗:框架与系统软件——被低估的"隐形地基"所有人盯着模型,没人盯着让模型转起来的框架、算子库、分布式调度器。- PyTorch生态的黏性,比芯片封锁更难突破;- 国产框架不缺"能用",缺的是开发者自发共建的算子生态、调试工具和长期维护;- 这一仗打不赢,上层应用再繁荣也是"在别人地基上盖楼"。第三仗:大模型本身——从"追平"转向"分工"通用基座的军备竞赛还会继续,但边际价值在下降。- 下一阶段胜负手是垂直纵深:工业、医疗、法律、政务、安全等场景的专用模型;- 小模型+大模型协同、端云混合推理,比单纯堆参数更符合中国产业结构;- "开源 vs 闭源"不再是口号,而是成本与可控性的取舍——谁能把开源生态做成生意,谁占先机。第四仗:数据——从"量大"到"质优可用"中国不缺数据,缺的是干净、可授权、可溯源、带反馈闭环的高质量语料。- 公域爬虫红利见顶,合规与版权把"数据自由"画上红线;- 行业数据(制造、电力、交通、金融)是真正的富矿,但被孤岛和权属困住;- 合成数据、数据蒸馏、人在回路标注,会成为新的工程竞争力。第五仗:AI+产业落地——决定GDP的那一仗AI的价值最终要写进企业的利润表,而不是榜单。- 国内优势在场景密度:制造业质检、电网巡检、物流调度、客服与营销自动化;- 落地瓶颈常不在模型,而在流程改造、组织惯性和ROI说不清;- 能交付"可计量降本增效"的厂商,会比"只卖API"的活得更久。这恰恰是最可能让中国走出差异化的一条路——用产业厚度换技术时间。第六仗:终端与具身智能——把AI塞进物理世界从手机、汽车到机器人,AI正在离开屏幕、进入身体。- 端侧大模型让隐私、时延、离线能力重新排序;- 人形机器人、工业具身智能是长周期赌注,传感器、伺服、运动控制是隐藏门槛;- 谁定义"终端AI交互标准",谁就握住下一代入口。第七仗:安全、治理与标准——规则制定权之争技术领先一半,规则领先另一半。- 深度伪造、数据泄露、模型投毒、提示注入,是规模化前的必答题;- 国内监管框架已先行,企业能否把"合规"做成"可出口的能力",是关键;- 国际标准、评测基准、互操作协议,是中美之外更少被关注的第三战场。为什么说是"硬仗"而不是"赛道"赛道暗示跑步,硬仗暗示对手会还手。中国AI的7场仗有共同特征:投入大、周期长、见效慢、退路少。任何一场想靠融资和营销速胜,都会在中途失速。真正能打完的玩家,往往具备三样东西——1. 自研可控的地基(算力/框架/数据);2. 能自我造血的场景(不靠补贴的落地收入);3. 愿意熬过无人区的组织耐心。给不同读者的落点- 创业者:别全挤通用大模型,去第4、5、7仗找"窄而深"的钉子位;- 投资人:把"推理成本下降曲线"和"单客户ROI"当核心尽调指标;- 从业者:系统软件、数据工程、AI安全是未来5年最稀缺、最抗周期的技能方向;- 普通读者:看懂这7仗,就看懂了为什么AI新闻里最热闹的部分,往往最不重要。这7场仗不会一起赢,但会一起输——只要有一处地基塌了,上层再高也跟着沉。 开打,只是起点;能不能打到终局,才是国产之光真正的成色。