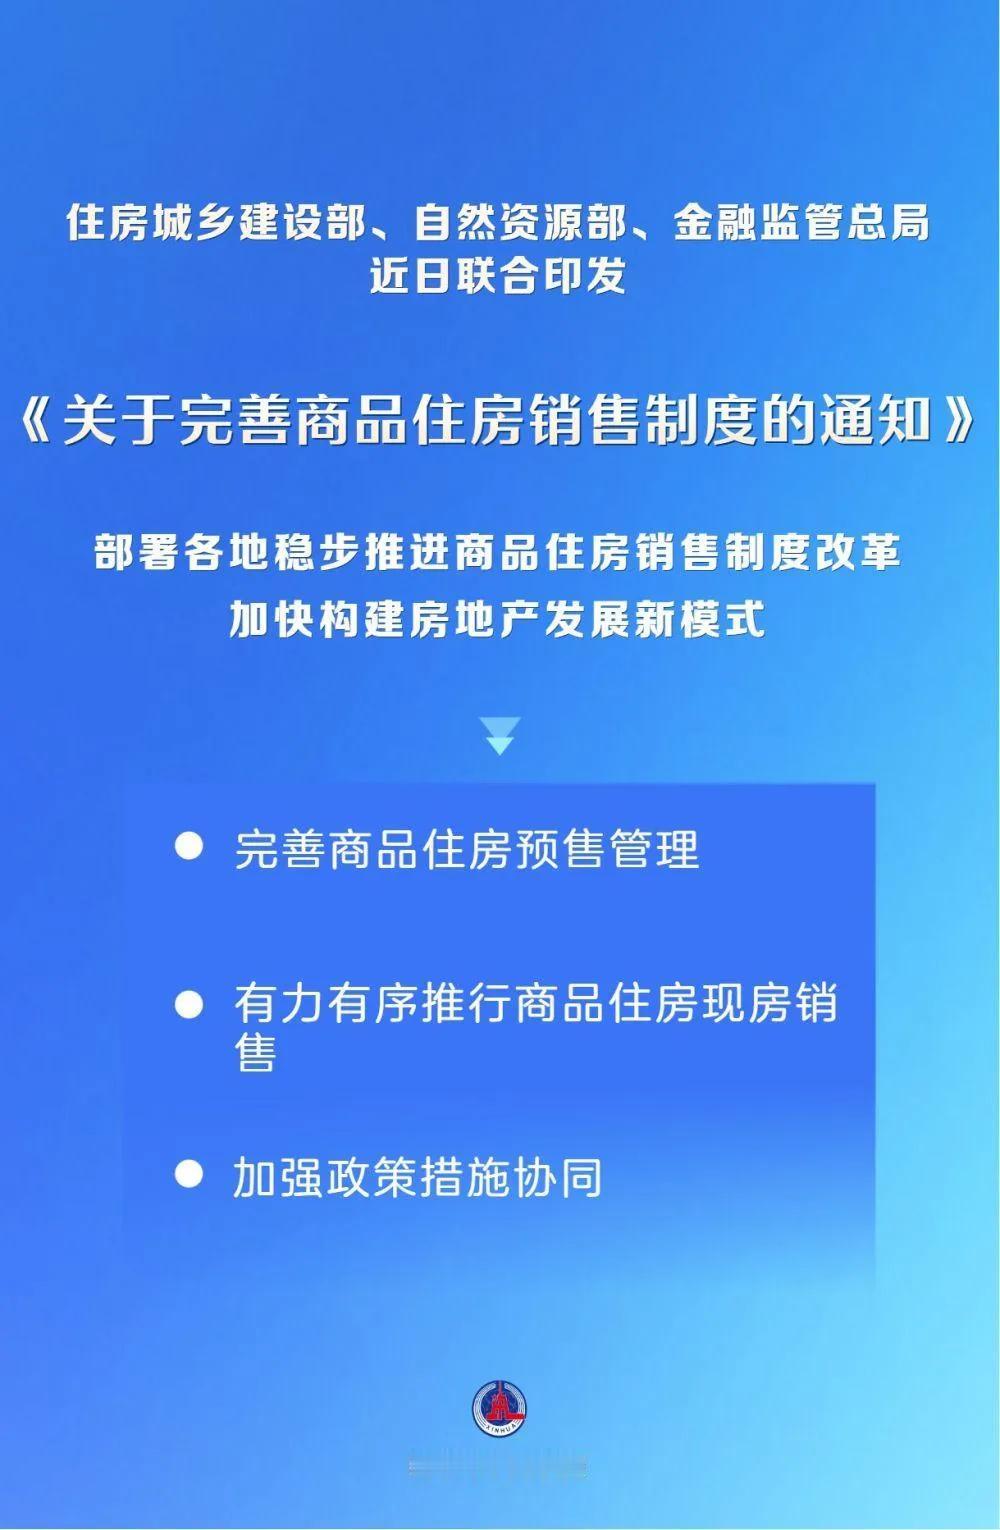
楼市的一声“惊雷”,迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普通的工作日,投下如此重磅的一枚“深水炸弹”。
三部门联手发文,剑指商品房预售制,明确要求各地有力有序推行现房销售,实现“所见即所得”。
真正看懂这份文件的人,很快就会发现,这次改革的重点不是简单粗暴地“取消预售”,而是在重写过去30多年房地产最核心的一套资金规则。
以前在很多地方,楼盘刚出地面——甚至还没出地面——就能开卖,业内管这叫“正负零”就拿证。现在不行了,想卖期房可以,但主体结构必须封顶。从“正负零”到“封顶”,这中间差的可不是一星半点,少说大半年的工期,外加几个亿的资金沉淀。
另一条同样关键:所有购房人的首付款、银行贷款,必须全部存入资金监管账户,一直到项目竣工验收、水电气热都通了,才能解除监管。
这两条放在一起看,意思就很明白了——以前那种“拿一张图纸就收钱、收了钱再慢慢盖”的玩法,到此为止。过去那种“高负债、高杠杆、高周转”的粗放模式,被从根上卡住了脖子。
但别急着下结论说“预售取消了”。文件写得清清楚楚:老项目老办法,新项目新办法。8月28日之前已经拿到建设工程规划许可证的项目,预售照旧。真正受影响的,是新出让的土地,以及拿了地但还没办下规划许可证的项目。而且措辞用的是“优先选择”现房销售,不是“必须”。各地方怎么执行,还有不小的操作空间。
也就是说,接下来相当长一段时间里,市场会是预售和现房双轨并行。但方向已经划出来了——增量项目往现房走,存量项目慢慢消化。
这才是这次改革最精妙的地方:没搞一刀切,没让市场瞬间休克,但又把未来的游戏规则彻底改写了一遍。
那这套新规则到底改了什么呢?说白了,就是改了一个字——钱。
以前房企的套路是“快”:拿地、开工、出地面、拿预售证、收钱、再拿地。最快6个月就能回款。靠的就是购房人的钱在前面顶着,开发商自己掏的那点自有资金,就是个引子。
现在现房销售,得先把楼盖好、验收完,才能卖。从拿地到回款,少说2年半到3年。这中间的窟窿谁来填?只能是开发商自己。
说白了,以前是购房人帮开发商垫资盖楼,以后是开发商自己掏钱把楼盖完再卖。这资金占用的规模、时间、成本,完全不是一个量级。那些靠高杠杆滚动的中小房企,日子恐怕不会太好过。
当然,政策设计者也想到了这一点。
同一天,央行和金融监管总局配套发了一份信贷改革文件。把开发贷款期限从原来的3年延长到最长7年,而且首次还本日期原则上安排在项目竣工备案之后。换句话说,银行的钱可以先顶着,等房子盖完了、卖出去再开始还本金。
同时还推行了“主办银行制”——一个项目对应一家银行,所有资金进出都在一个账户里封闭管理。这既堵死了以前预售资金被挪用的漏洞,也确保了项目有持续的资金来源。
另外还有个容易被忽略的细节:现房销售可以收“定金”。项目拿到施工许可证后,开发商就能和购房人签定金合同、收少量定金,但这笔钱同样进监管账户,开发商动不了。这就相当于让开发商提前锁定一部分客户和现金流,但又防止了资金被挪用。
整套制度环环相扣,从销售到信贷到资金监管,全链条重新设计了一遍。
对普通购房人来说,最直观的变化就是“所见即所得”。不用再对着沙盘和效果图想象未来家的样子,不用再担心交付时“货不对板”,更不用担心楼盘烂尾。买房这件事,终于从“拆盲盒”变成了“逛超市”。
对行业来说,这是一次大洗牌。过去靠高杠杆、快周转吃饭的房企,得换玩法了。未来的竞争,不再是比谁拿地快、谁回款猛,而是比谁的产品好、谁的品质硬、谁的资金管理能力强。房地产正在从一个金融游戏,慢慢回归到制造业的逻辑。
这场改革的影响不会立竿见影,但方向已经定死了。以后买房的人,大概率不会再经历“交完钱等三年、天天刷施工进度”的煎熬。一套运行了30多年的规则,正在被一页一页地重写。