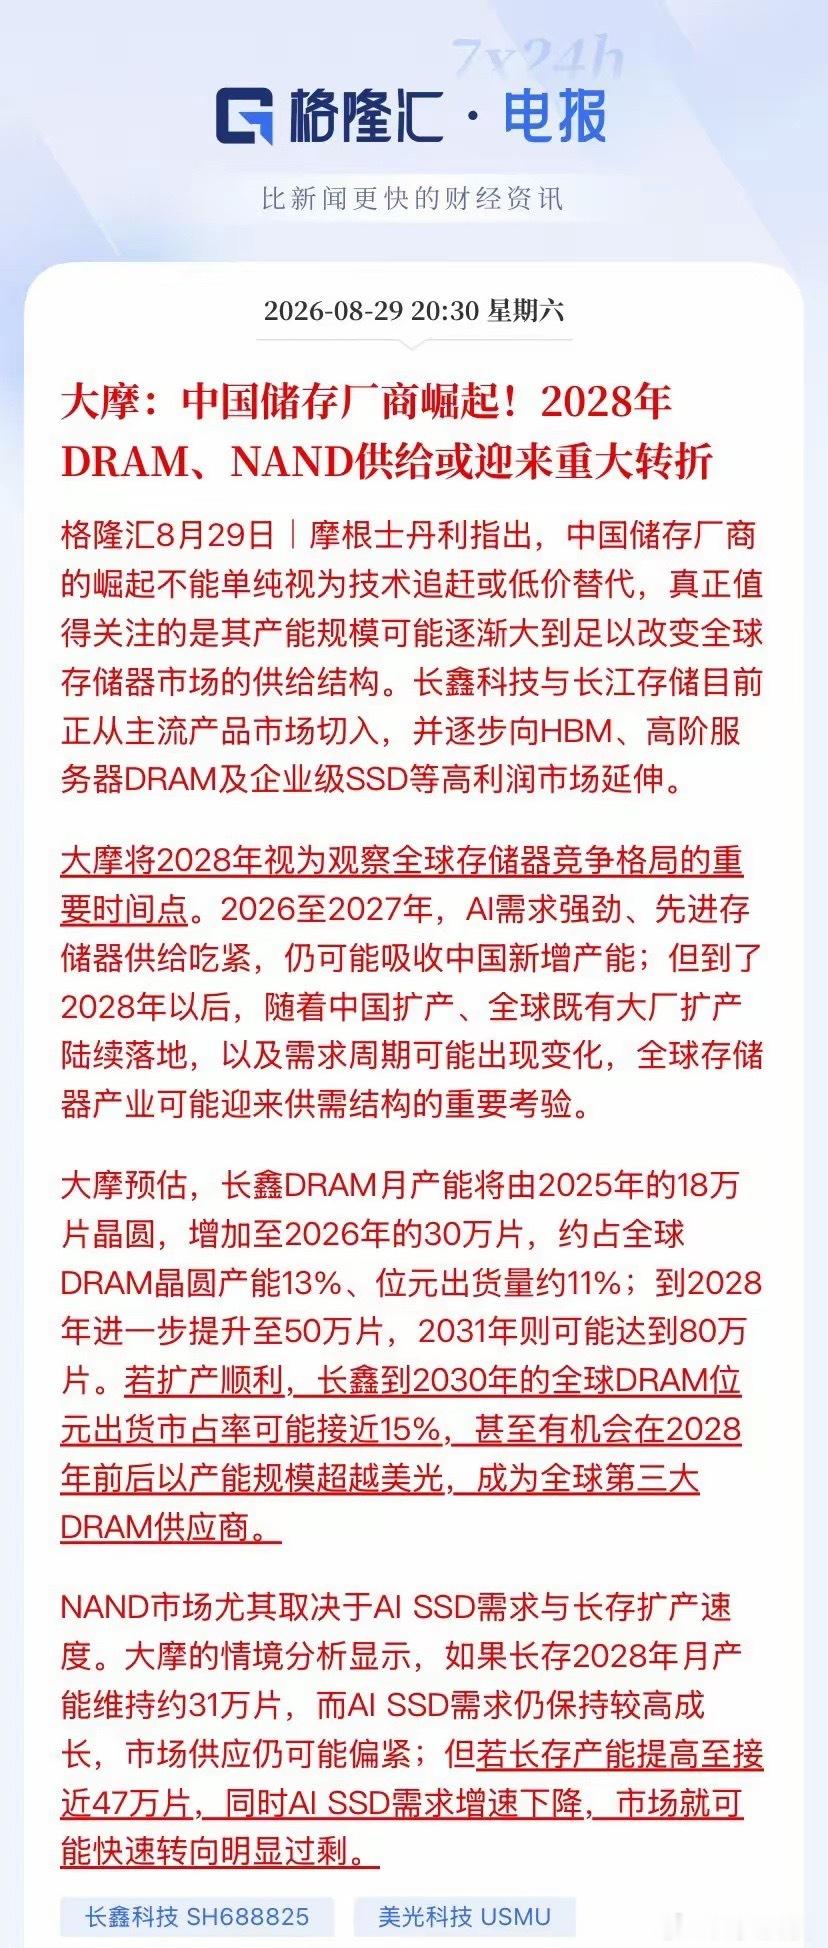
大摩:中国存储2028年掀翻全球牌桌,A股这四条线已经暗流涌动摩根士丹利这份报告,核心就一句话:有量才有定价权,2028年是全球存储格局的分水岭。别再把中国存储崛起当成"技术追赶"的老黄历了,大摩看的根本不是技术差距,是产能规模——大到能改写全球供给结构的那种体量。【信息面:大摩到底捅破了什么?】长鑫和长存走的路很聪明:不从HBM硬刚三星、SK海力士,先在主流DRAM/NAND市场把规模堆起来,背靠国内需求慢慢磨技术,再逐步往HBM、高阶服务器DRAM、企业级SSD这些高利润市场爬。2026到2027年,AI需求猛+先进产能吃紧+客户认证周期长,中国新增产能基本能被市场消化。但2028年以后,中国扩产+海外大厂扩产同时落地,需求周期一旦变脸,全球存储产业的供需结构就要接受大考。【数据面:数字才是最硬的逻辑】长鑫DRAM月产能路径:2025年18万片→2026年30万片→2028年50万片→2031年80万片。2026年就占全球DRAM晶圆产能13%、位元出货约11%;到2030年全球DRAM位元出货市占率接近15%。最狠的一句判断:2028年前后,长鑫产能规模可能超越美光,成为全球第三大DRAM供应商。NAND那边更刺激:长存2028年月产能如果维持31万片,市场还偏紧;但如果干到47万片+AI SSD需求降速,直接从紧缺转向明显过剩。现在什么行情?DDR4 8Gb颗粒现货均价24美元,创2016年有追踪以来的历史新高;智能手机内存Q2环比暴涨超80%;12GB LPDDR5X采购价从约200元干到近600元。存储涨价不是故事,是真金白银的业绩。【政策面:两存上市=产业意志】长鑫科技5月科创板上会,募资295亿扩产;长江存储5月同步启动IPO辅导,拟募资300-400亿。两家存储巨头同时冲资本市场,本质是给未来三五年的大规模资本开支打通融资渠道。这不是单个企业的融资行为,是整个国产存储产业链的战略级动作。【资金面:真金白银已经在动了】兆易创新8月28日单日成交142亿,换手率5.26%;江波龙市盈率仅13.51倍,估值还趴在历史低位;分销端香农芯创上半年净利36.42亿,同比暴增2207%。资金不是在炒概念,是在囤业绩确定性。【催化作用:这份报告点燃了什么?】1. 产能预期上修:大摩给的数字比市场之前的预期更激进,直接打开了国产存储的成长天花板。2. 定价权重估:2028年中国厂商从"价格接受者"变成"价格影响者",整个板块的估值逻辑要重构。3. 产业链共振:扩产=设备材料订单先行=封测需求扩容=模组厂放量,整条链从上到下都吃得到红利。【A股映射:按梯队站队】第一梯队(原厂+股权深度绑定)长鑫科技——国内唯一实现DRAM规模化量产的企业,已上市直接受益扩产。兆易创新——A股唯一直接持股长鑫的上市公司,董事长同时兼任长鑫董事长,自研DRAM全部交给长鑫独家代工,股权增值+长期订单双重逻辑最正宗。第二梯队(存储模组/品牌,涨价弹性最大)江波龙——企业级+消费级存储模组龙头,市盈率仅13倍,涨价周期业绩弹性最大。佰维存储、德明利——模组厂,存储涨价直接传导到利润表。第三梯队(设备材料,扩产最受益环节)北方华创、中微公司、拓荆科技、盛美上海、华海清科——长鑫长存扩产,设备先行,国产替代率持续提升,订单确定性最高。第四梯队(封测+接口芯片)长电科技、深科技——存储封测需求随产能扩张水涨船高。澜起科技——DDR5接口芯片龙头,内存升级周期直接受益。【风险提示】2028年全球产能集中释放可能导致价格回落;AI服务器需求不及预期;海外技术制裁升级;国内厂商扩产进度低于预期。