俄罗斯考虑要让中国造船厂帮他们造船了,局座的含金量还在上升。
我认为,俄罗斯这次讨论让中国船厂参与造船,真正值得看的,不是谁当年预测得准不准,而是世界造船业的力量对比已经发生了很大变化。
俄罗斯总统特别代表鲍里斯·季托夫对媒体透露,俄罗斯联合造船集团正在讨论在中国船厂建造北方海航道所需船舶。
按俄方给出的口径,到2030年前,这条航线需要大约62艘各类船舶,里面有破冰船、科研船,也有冰级货船,这可不是俄罗斯突然觉得自己不会造船了。
俄罗斯现在仍拥有很强的核潜艇、核动力破冰船和特种船舶工业基础,在某些细分领域甚至依旧站在世界前列。
问题出在另一头:北方海航道计划扩容太快,船舶需求上来了,俄罗斯现有船厂的产能、交付速度和部分大型民船产业链,很难在短期内全部吃下。
俄联合造船集团民用造船负责人基里尔·托罗波夫此前谈得更直白,他们正在研究一种“分布式造船”模式,部分建造任务可以放到俄罗斯境外的合作伙伴那里完成,再随着本国新产能形成逐步推进本地化。
我的看法是,这句话比单纯的“俄罗斯找中国造船”更有分量,俄罗斯缺的不是一张船舶设计图,而是短时间内把几十艘不同类型船舶排进船台、采购设备、组织供应链、完成建造、测试和交付的工业吞吐能力。
造船这东西很有意思,一艘船能不能设计出来是一回事,能不能以合理成本连续造十艘、二十艘,又是另一回事。
船坞、钢材、发动机、螺旋桨、导航设备、焊接工人、配套企业、金融保险全得跟着跑,少一块都可能拖工期,这也是我觉得“局座含金量还在上升”这个网络说法有点意思的地方。
央视《防务新观察》早在2015年讨论俄罗斯大型舰艇时,张召忠就提到一个判断:俄罗斯造航母面临的不只是设计难题。
更麻烦的是项目管理和产业配套,央视当年的节目简介直接概括为“俄造航母,设计易配套难”,十多年后再回头看,这个判断确实有值得讨论的地方。
真正能确认的,是他很早就注意到了俄罗斯大型水面舰艇产业链的问题,航母恰好把这个问题放大到了极致。
苏联时代的大型航母主要在乌克兰苏维埃社会主义共和国尼古拉耶夫的黑海造船厂建造,苏联解体后,这套厂房、船台和大量产业资源没有留在俄罗斯境内。
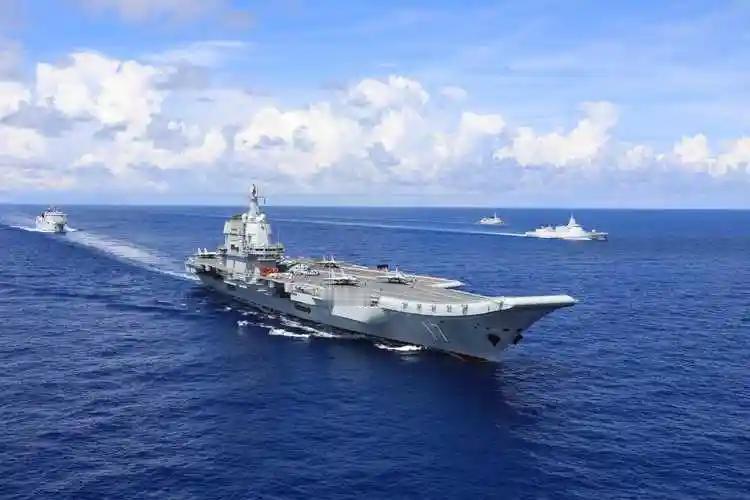
后来成为辽宁舰前身的“瓦良格”号,也是在尼古拉耶夫开工建造,中国购入未完工舰体后,在大连完成续建改造,2012年正式以辽宁舰身份入列。
也正是这一段历史,让俄罗斯今天的航母处境显得很特殊,“库兹涅佐夫”号已经从2017年开始长期处于维修状态。
2025年,俄罗斯联合造船集团董事长安德烈·科斯京公开表示,他认为继续维修这艘舰已经没有太大意义,未来可能出售,也可能拆解处置。
在我看来,俄罗斯未来会不会重新造航母,也不能简单归结成“有没有技术”。
航母是一个国家海军战略、财政能力、造船工业和海外作战需求一起算出来的产品。
哪怕具备建造能力,不愿意拿出巨额预算,不准备长期维持舰载航空兵、护航舰艇和海外保障体系,航母项目一样开不起来。
真正值得注意的是中国造船业本身,工信部数据显示,2025年中国造船完工量达到5369万载重吨,占全球56.1%;新接订单占全球69%;手持订单占全球66.8%,三项主要指标已经连续16年保持全球领先,18种主要船型中,有16种新接订单量位居世界第一。
这个数字比任何口号都更能解释俄罗斯为什么会研究中国船厂。
中国造船的优势早就不只是“人多、船厂大、价格低”,而是大规模供应链、批量交付能力、复杂船型建造经验和完整工业体系开始叠加到一起。
北方海航道又恰好需要大量专业船舶,俄罗斯政府规划里,这条航线到2030年的货运规模目标处在7000万至1.09亿吨区间。
运量想往上走,光有破冰船还不够,冰级散货船、油轮、集装箱船、科研船、救援船都得跟着补。
我更愿意说,这件事真正体现的不是谁“求”谁,而是产业分工正在重新组合。
俄罗斯拥有北极航道、资源、核动力破冰技术和长期极地航运经验,中国拥有全球规模最大的造船工业和庞大的制造体系。
双方要是真能把各自强项拼到一起,本质上属于产业合作,并不需要把它讲成谁输谁赢。
制造业真正厉害的地方,也不是让所有国家“依赖你”,而是当全球市场需要复杂产品时,你能够稳定、按期、有竞争力地把产品交出来。
能做到这一点,话语权自然会跟着工业能力增长,对中国来说,把造船规模优势继续变成技术优势、品牌优势和产业链优势,比任何情绪化的“预言成真”都更值得关注。