俄罗斯,终于向中国开口了!
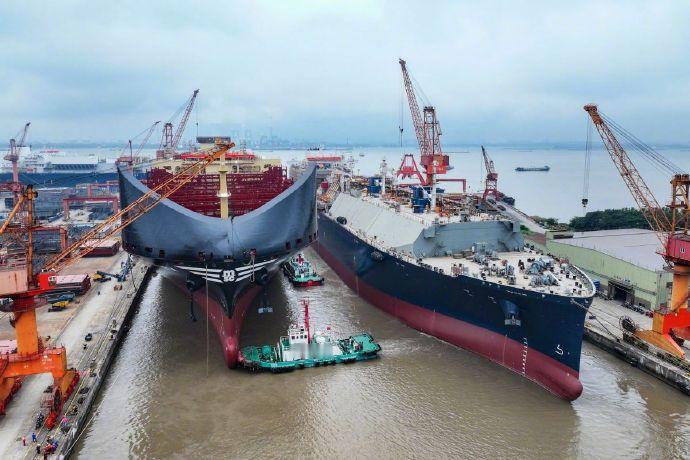
8月26日,俄罗斯总统特别代表季托夫对记者说的这句话,迅速传开。他承认,俄联合造船集团正在与中国船厂讨论造船合作,到2030年,北方航道运营总共需要62艘船,包括破冰船、科考船和冰级货船。
我认为,这件事真正值得看的,不是“俄罗斯终于求人了”这种情绪,而是一个老牌造船大国,开始公开承认中国船厂已经成了它推进北极航运计划时绕不开的合作对象。
这个变化很有意思。
苏联时代能造核潜艇、巡洋舰、航空母舰,俄罗斯继承了相当大一部分造船工业基础,技术底子并不差。
放在二十年前,很少有人会想到,俄方会公开讨论把大吨位北极船舶放到中国船厂参与建造。
8月26日,俄罗斯总统特别代表鲍里斯·季托夫明确表示,俄联合造船集团正在讨论在中国船厂建造北方航道所需船舶。
俄方测算,到2030年,相关航运体系需要62艘不同用途船舶,里面有破冰船、科研船、北极拖船和冰级货船。
托罗波夫在8月中旬已经透露,俄方正在研究“分布式造船”,也就是把一部分制造任务交给友好国家的合作伙伴,俄罗斯自己保留总装、本土化和部分高价值环节。
我觉得,这才是这件事最重要的信号。俄方不是突然心血来潮买几条中国船,而是在研究怎么把中国庞大的造船产能嵌进自己的北极船舶体系。
为什么会走到这一步?核心还是时间不等人。
俄罗斯红星造船厂原本规划建造15艘Arc7级破冰LNG运输船,项目早期与韩国三星重工深度合作。
制裁环境变化后,三星为前5艘提供船体、设备等合作内容,后续10艘相关工作停摆,双方后面又进入合同终止和仲裁争议。
俄方并没有失去全部造船能力,可部分高端船型的供应链、设备获取和工期确实受到了明显影响。
红星造船厂也不是毫无进展,首艘俄罗斯建造的Arc7级LNG运输船“阿列克谢·柯西金”号已经交付,第二艘同类船也在2026年进入北方航道运行,这说明俄罗斯能造,问题更像是能不能按照北极开发需要的数量和速度连续造。
这两个概念差得很远,造出一艘高端船,是技术能力问题;几年里连续交付几十艘不同型号的冰级船,是工业组织、船台、供应链、资金和效率问题。
圣彼得堡北方造船厂正在推进总额不低于3000亿卢布的现代化改造,目标在2030年前完成升级,改造完成后可具备每年建造约11艘中大型船舶的能力,可北方航道不会停在那里等船厂升级。
我更愿意说,俄罗斯找中国,不代表俄罗斯不会造船,而是它现在缺的恰恰是最宝贵的东西:大规模工业交付能力。
再看中国这一边,答案就更直观了,2026年上半年,中国造船完工量占全球62.2%,新接订单量占全球82.3%,手持订单量占全球71.2%。全球造船市场已经不是“中国正在追赶”,而是大量新订单本来就在往中国船厂集中,这时候俄罗斯来谈合作,我一点也不觉得意外。
韩国有技术,可俄罗斯相关项目面临制裁和商业合规约束;俄罗斯自己有技术积累,可短时间扩充产能有难度。中国既有大型船坞,又有完整配套产业链,还有不断增加的高端船舶建造经验。
真正需要提醒大家的是,62艘不能直接写成“俄罗斯给中国送来62艘超级订单”。
俄方原话只是北方航道到2030年前的总体船舶需求,哪些由俄罗斯自己建,哪些可能交给中国合作,具体采用整船建造、船体分段还是联合生产,目前都没有最终合同。
我觉得把这一点讲明白,反而更能看出这件事的分量,还没签合同,俄罗斯已经提前讨论怎样使用中国船厂的产能,这本身就说明全球造船能力正在重新分布。
北方航道这一边也出现了新的变化,8月15日,海杰航运“迪拜塔”号从宁波舟山港出发,中欧北极快航进入夏季通航季周班运营阶段。
新华社给出的口径是,相较传统苏伊士运河约40天的航程,这条线路可缩短近一半。
这里也得注意,它目前是夏季通航季的常态化周班,并不是全年任何时间都能像普通远洋干线那样稳定运营,这恰恰让我觉得,中俄在这件事上的利益连接点已经很清楚了。
俄罗斯手里有北方航道、港口、破冰保障和北极资源,中国拥有庞大的制造能力、船舶工业、货源和航运需求。
俄罗斯缺船,中国能造船;中国企业想拓展北向物流通道,俄罗斯掌握北方航道基础设施,谁也没必要把它理解成谁“低头”了。
国家之间真正能够长期做下去的合作,很少靠面子,更多看利益能不能对得上,从这个角度看,62艘船里未来到底有多少会出现在中国船厂,反倒只是表面数字。
更值得关注的是,一个曾经长期站在世界造船工业前列的国家,如今已经公开把中国船厂列入北极船队扩张方案,这比任何一句“中国造船很强”都更有说服力。
合作还在讨论,合同还没有落笔,结果也需要继续观察,可只要坚持互利共赢、依法合规,把产业优势变成真正的合作成果,对中俄企业和国际航运市场都可能是新的机会。
真正的工业实力,也从来不是靠口号证明,而是市场需要的时候,别人愿不愿意来找你。