全球AI算力格局正在发生颠覆性变化,当美国以69%的算力占比遥遥领先,中国仅占15%的时候,很多人都认为这场竞赛已经失去了悬念。一张算力“比分牌”摆在桌上,美国遥遥领先,中国明显落后,乍一看确实像比赛已经进入垃圾时间。
但这块“比分牌”得先看清它量的是哪块场地。69%对15%这个数字,出自斯坦福HAI《AI Index 2026》、Epoch AI和伯恩斯坦的测算,口径是高端训练算力——也就是能训GPT-5、Llama 4这种前沿大模型的旗舰级集群,以等效H100/H200卡数或FP8算力计。 在这一层,美国确实压着中国4.7到7倍的身位,英伟达高端卡85%以上部署在美系阵营,中国合规高端训练卡存量只有20—30万张,配套电力美国30—35GW、中国约3GW,差出近十倍。
可如果把镜头拉到全口径综合算力(通用+智能+超算),2025年全球4495 EFLOPS里美国占32%、中国占21%,差距只有1.5倍;再到商用智能算力(含训练+推理),2026年初全球4700 EFLOPS,美国42%、中国33%,差距进一步缩到24%。 中国智能算力规模2025年1590 EFLOPS、同比增119%,2026年6月底冲到2185 EFLOPS、同比177%,增速是美国数据中心20%复合增速的若干倍。 所以“垃圾时间”这四个字,只在“前沿训练”那块小场地上成立,在“智能算力总量”和“推理落地”这块大场地上,比赛刚进第三节。
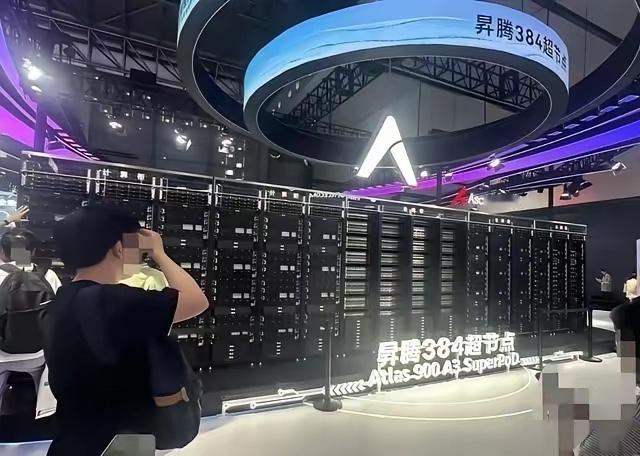
更关键的是结构错位。美国在高端训练、CUDA生态、万卡互联、私营资本密度(2025年私人AI投资2859亿美元)上卡着咽喉;中国走的是另一条账:推理侧日均Token调用超140万亿、推理算力自给率超90%,豆包日活破亿、阿里云AI收入连续十季度三位数增长,华为昇腾950超节点已出、960/970排到2027—2028年一年一代,字节一边囤英伟达存量卡一边向昇腾/海光/寒武纪下大单,伯恩斯坦预计2026年英伟达在中国AI芯片份额跌到8%、国产占八成。 这不像“落后者在追”,更像“同一项运动里美国在举重、中国在马拉松”——举重台上看似悬殊,马拉松的里程才跑了三分之一。
还有被比分牌藏掉的变量:电力与政策。美国AI数据中心电力容量29.6GW(IEA宽口径53.7GW),中国是31.9GW,看似美国多但中国“东数西算”把西部绿电和东部需求打通,国家枢纽节点集聚80%以上智能算力,十五五算力网直接投资4万亿。 美国算力堆在加州、弗吉尼亚、得州几处,电网老化扩容慢;中国把算力当新基建央企任务推,速度不靠风投靠调度。
我有个做算力租赁的朋友原话:“现在国内客户要的是推理卡,不是H100训模型,2185 EFLOPS里七成在跑业务不是跑论文,美国35 ZFLOPS里大半在闲置等模型公司下单。”这话土但戳破一层幻觉——算力不是金银堆着就赢,是看它每天处理多少真实请求。中国在“用”的维度上,调用量、落地场景、单位算力产出早把美国甩在另一张表上。
所以这场竞赛远没到垃圾时间。准确说:前沿训练算力美国领先且短期内不会被翻盘,这是必须认的里子;但智能算力总量差距每年新增部分在收窄、推理侧中国已局部领先、国产芯片用三年走完五代路、场景闭环比美国更密,这是正在发生的颠覆。把69%对15%当成终场哨,是只看了举重台的分数,没看马拉松的配速——美国是起跑快的选手,中国是把补给站建在自己国土上的那一个。
各位读者你们怎么看?欢迎在评论区讨论。