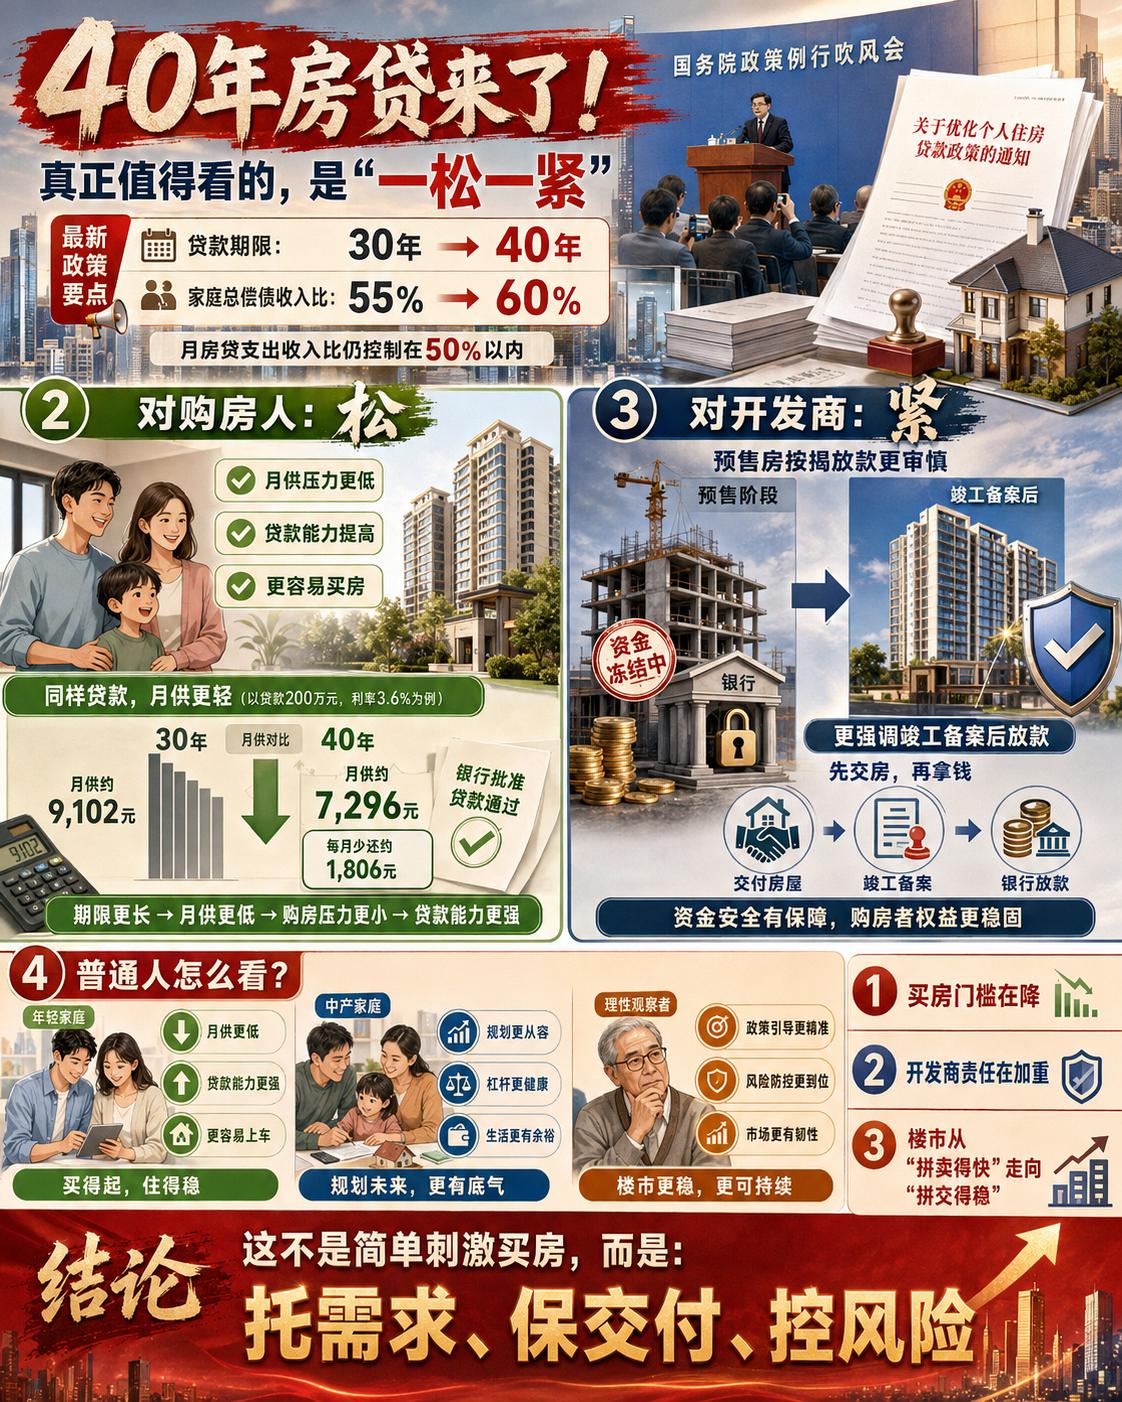
最新消息,国家金融监督管理总局、中国人民银行发布《个人住房贷款管理办法(试行)》,其中两个变化非常直接:
个人住房贷款最长年限从30年延长到40年;家庭所有债务支出与收入比上限,从55%提高到60%。
简单说,就是以后同样的收入,可以把房贷摊得更久,月供压力也能更低。
但这次政策还有一个很多人忽略的变化:
对买房人放松了,对开发商却收紧了。新规对预售商品房贷款放款提出更严格要求,更强调项目竣工备案后再放款。
这就很有意思了。
一边想办法让普通人更容易贷款买房,一边又不让开发商太早把银行的钱拿走。
为什么?
因为现在楼市最怕两个问题同时发生:
一个是没人买房,另一个是房卖出去了却交不出来。所以这次政策其实不是简单“刺激大家买房”。
它真正想做的是:降低买房人的月供门槛,同时把交房责任更多压到开发商身上。这说明房地产的游戏规则已经变了。
过去开发商拼的是高周转:拿地、卖期房、回款、继续拿地。以后拼的可能越来越是:谁资金更稳,谁能把房子真正盖出来,谁才能活下去。所以40年房贷表面看,是给老百姓多了一个选择。但背后更大的变化是:买房门槛在放松,开发商的责任却在加重。
未来楼市,不再只是“谁卖得快”,而会越来越变成——谁能把房子安全交到老百姓手里。
个人贷款新规 对贷款政策解读 贷款利率新规