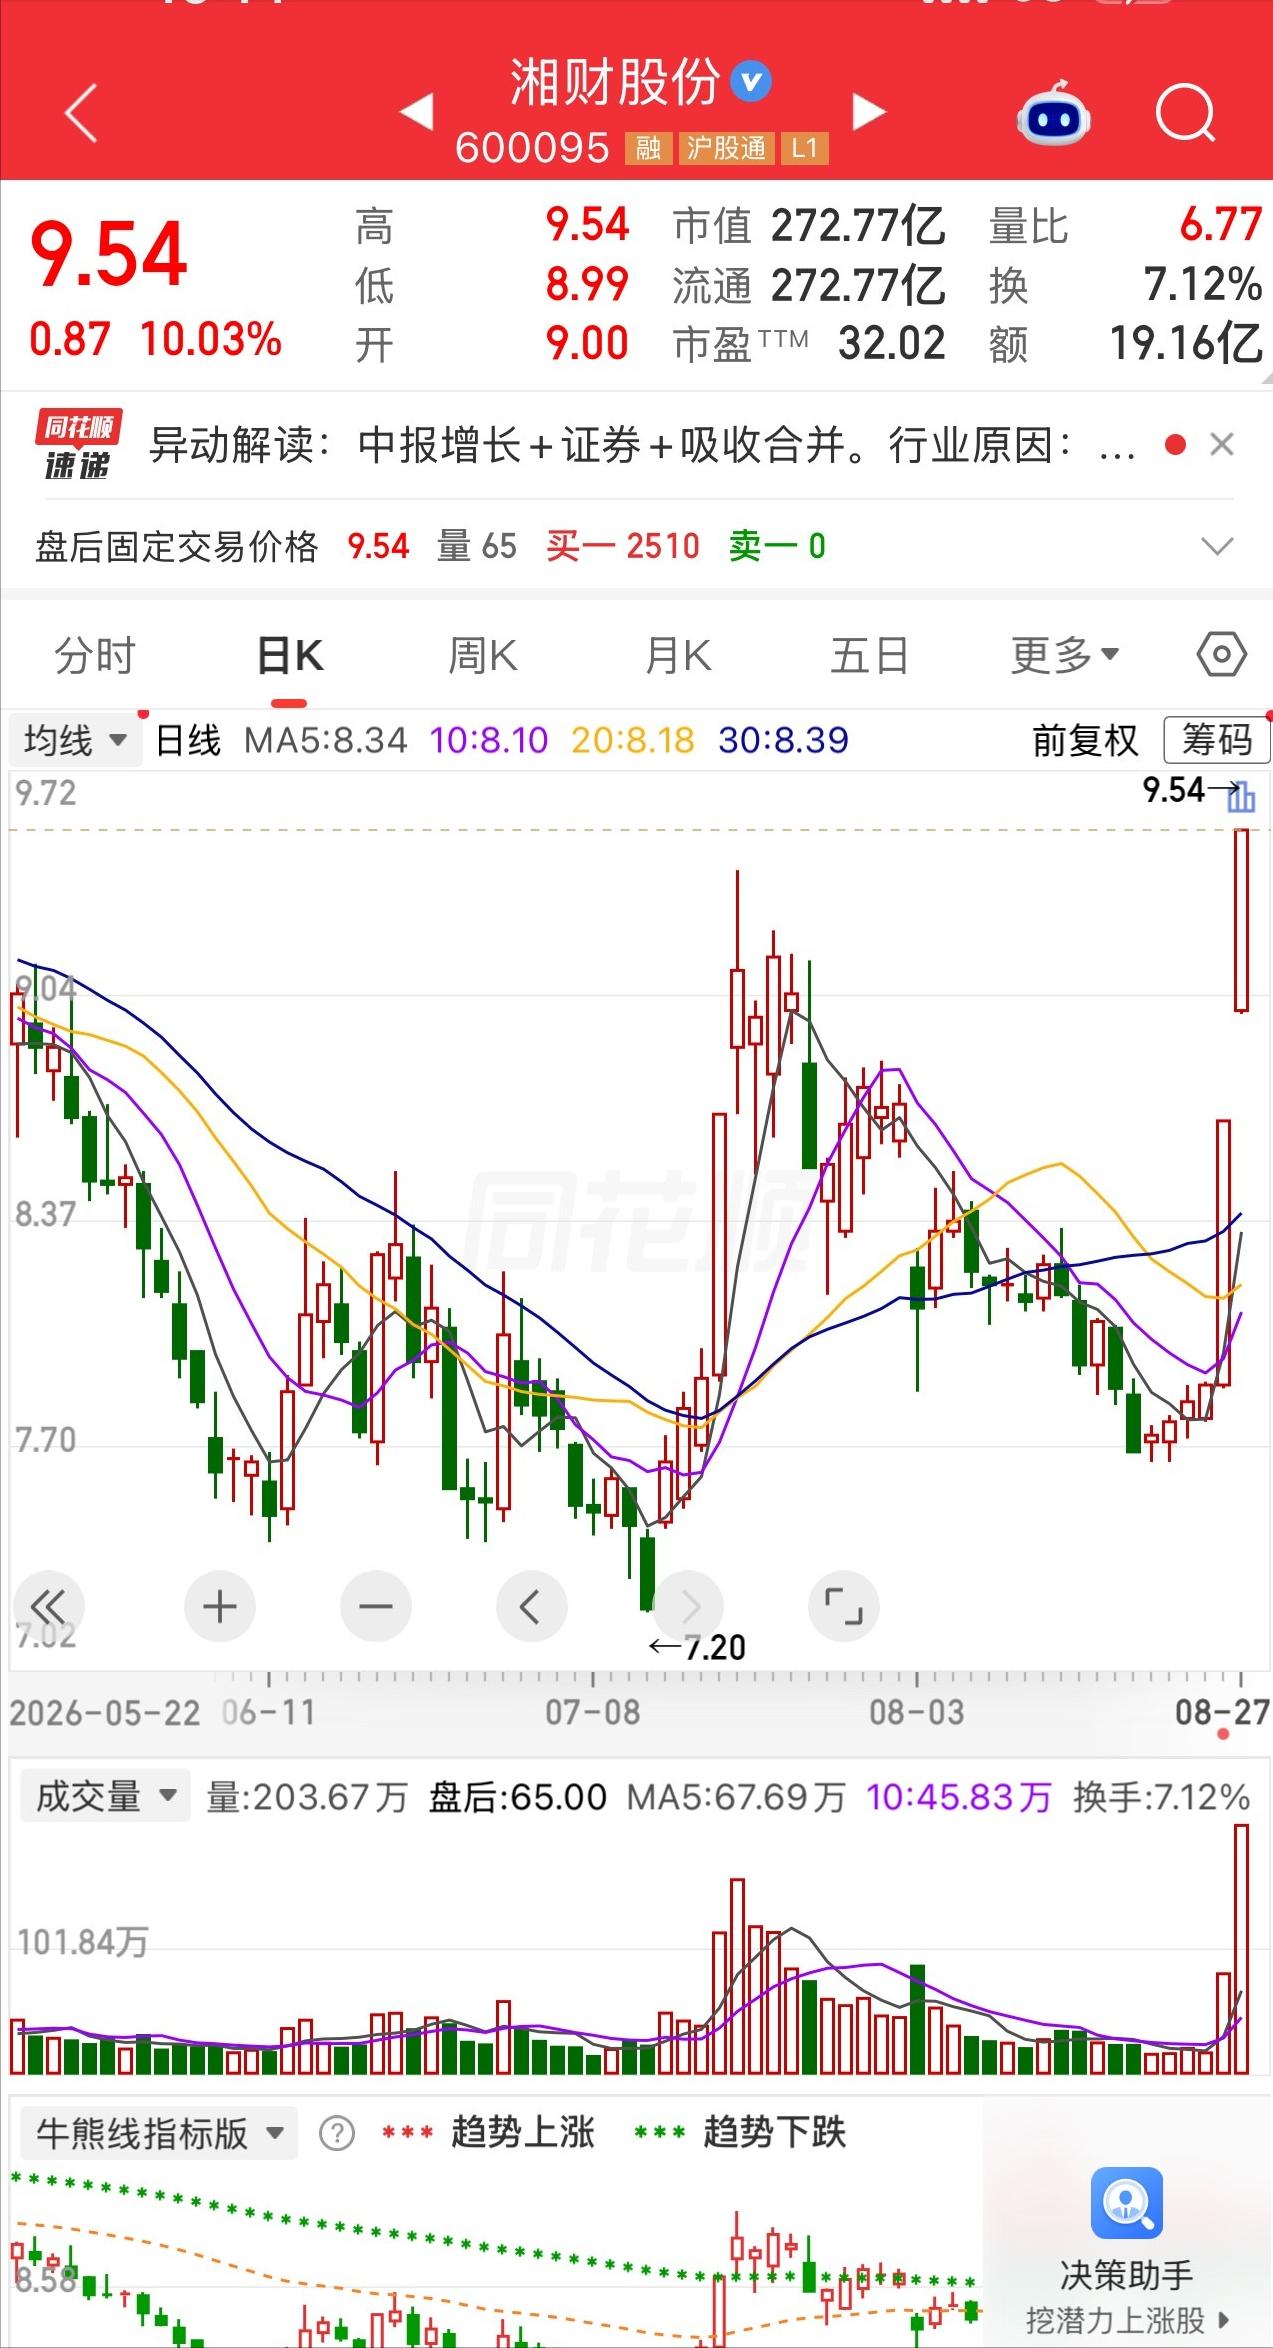
有一位股民喜出望外,7.8元重仓买入3万股湘财股份,23.4万砸进去,两连板让他浮盈两成出头。
我认为,这个故事真正值得聊的,不是“老董两天赚了5万多”这层热闹,而是一次典型的券商股行情,怎么从业绩、板块、资金和预期几条线拧到了一起。
湘财这两天真正有研究价值的地方,是它踩中了券商板块和半年报两个节点。
证券时报8月26日报道,大金融板块走强,证券方向湘财股份、锦龙股份涨停;8月27日证券板块延续强势,湘财股份、锦龙股份再度涨停。
也就是说,它不是自己一个人突然往上冲,背后有板块联动。
券商被市场叫作“牛市旗手”,这话有历史经验,也不能当成稳赚公式。
市场交投越活跃,经纪业务、两融业务更容易受益,自营端也可能跟着市场环境改善。
新华网转载上海证券报的数据里,2026年上半年已披露半年报的21家上市券商,合计营收和归母净利润同比增幅都在53%左右,经纪业务手续费净收入同比增长约55%。
这说明券商业绩确实吃到了交易活跃度上升的红利。
再看湘财自己的成绩单,公司半年报写得很清楚,上半年营业总收入12.02亿元,同比增长5.07%,归母净利润5.29亿元,同比增长273.74%,扣非归母净利润5.02亿元,同比增长342.09%。
一些文章写“净利增274%”,只是把273.74%做了四舍五入,方向没错,精确数字还是该按半年报来。
我的看法是,净利润涨得快,不等于股价后面还要照着这个速度走。
股票交易看的是未来预期,半年报属于已经落地的经营结果,连续涨停之后,市场会重新计算估值、情绪和兑现压力。
最容易犯的错,就是拿7.8元买入者的安全垫,替9.54元追入者做风险判断。
两个人买的是同一只股票,面对的盈亏结构完全不是一回事。
湘财还有一条很容易被市场放大的线,就是和大智慧的换股吸收合并。
公司半年报披露,这项重大资产重组仍处于上交所审核阶段。
公司给出的交易逻辑,是把大智慧的产品、技术和流量优势,与湘财证券的牌照、运营能力、网点布局结合起来。
这里可以谈协同预期,却不能提前写成“重组已经落地”,审核、注册和后续实施都存在程序变量。
资金面也要把口径说清楚。8月27日湘财股份登上龙虎榜,证券时报援引上交所公开信息显示,沪股通净买入1.16亿元,营业部席位合计净买入1.24亿元,前五大买卖营业部合计净买入2.40亿元。
这个数据能说明当日活跃资金参与度高,至于“融资盘环比暴增11倍”“两天主力进了近6亿元”这类说法,平台算法、统计区间和资金分类口径各不相同,不适合写成交易所认定的硬事实。
在我看来,老股民真正值得学的也不是“底部敢重仓”五个字。
重仓本身从来不是能力证明,能把行业景气、公司业绩、事件预期、买入位置和最坏结果都想清楚,才算有一套完整判断。
买得早的人可以有更大回撤空间,追得晚的人更需要尊重波动,这才是同一段行情里最容易被忽略的区别。
还有一点我不太赞成一些文章里的表达:看到券商两天走强,就直接把它等同于“牛市已经确认”。
券商对成交活跃很敏感,板块拉升能反映风险偏好回暖,却不能单独给整个市场盖章。
真正能走多远,还得看成交能否维持、基本面能否继续兑现、增量资金能不能接得上。
这个故事可以有戏剧性,投资判断不能靠戏剧性,湘财两连板是真的,半年报高增长是真的,重组仍在审核也是真的;“老董”的身份、买入凭证和群聊细节没有权威证据,就该明确标注无法核实。
理性看数据,敬畏市场波动,不盲从、不追高,把风险放在收益前面,才是普通投资者更值得守住的底线。
作品声明:本文依据上市公司公告及权威财经媒体公开信息整理,仅供信息交流,不构成任何投资建议。市场有风险,决策需谨慎。