🌸🌹🌷🌸🌹🌷陈发树又出手了🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹————————-🎯牢记伊利坚持“双百亿目标”不动摇的经营目标🎯————————-陈发树与伊利股份完整复盘
重要区分陈发树对伊利分为两个完全独立的持仓阶段:【阶段一】云南白药上市公司账户(2020‑2021),这是云南白药的钱,不是陈发树个人股票,只是当时陈发树担任白药董事,主导证券投资;【阶段二:本次】陈发树个人自有资金(2026Q1至今),本人个人账户直接持有伊利股份。
第一阶段:云南白药账户间接持仓伊利(2020‑2021)
1. 建仓时间:2020年云南白药动用上市公司资金,8.87亿买入2551.86万股,建仓成本44.37元/股。
• 买入初期浮盈, 年末账面价值上升到11.32亿,浮盈2.45亿。
• 2021消费股大回调,伊利从45元跌到30元附近, 叠加A股整体调整,证券投资大面积亏损。
2. 全部清仓:2021年云南白药合计卖出伊利,收回资金10.05亿元;这笔完整交易小幅亏损1.27亿,全部清仓,一股不留。这个仓位是上市公司资产,不属于陈发树个人持股,只是他当时主导投资决策。2023年之后云南白药彻底停止二级市场股票投资。2024年陈发树辞去云南白药董事职务。
小结第一阶段:持仓周期约1.5年;建仓成本44.37元;最终小幅亏损离场;非个人账户,是上市公司理财盘。
第二阶段:陈发树个人账户,重新建仓伊利(2026Q1‑至今)真正陈发树本人名下自有现金,和云南白完全切割开。
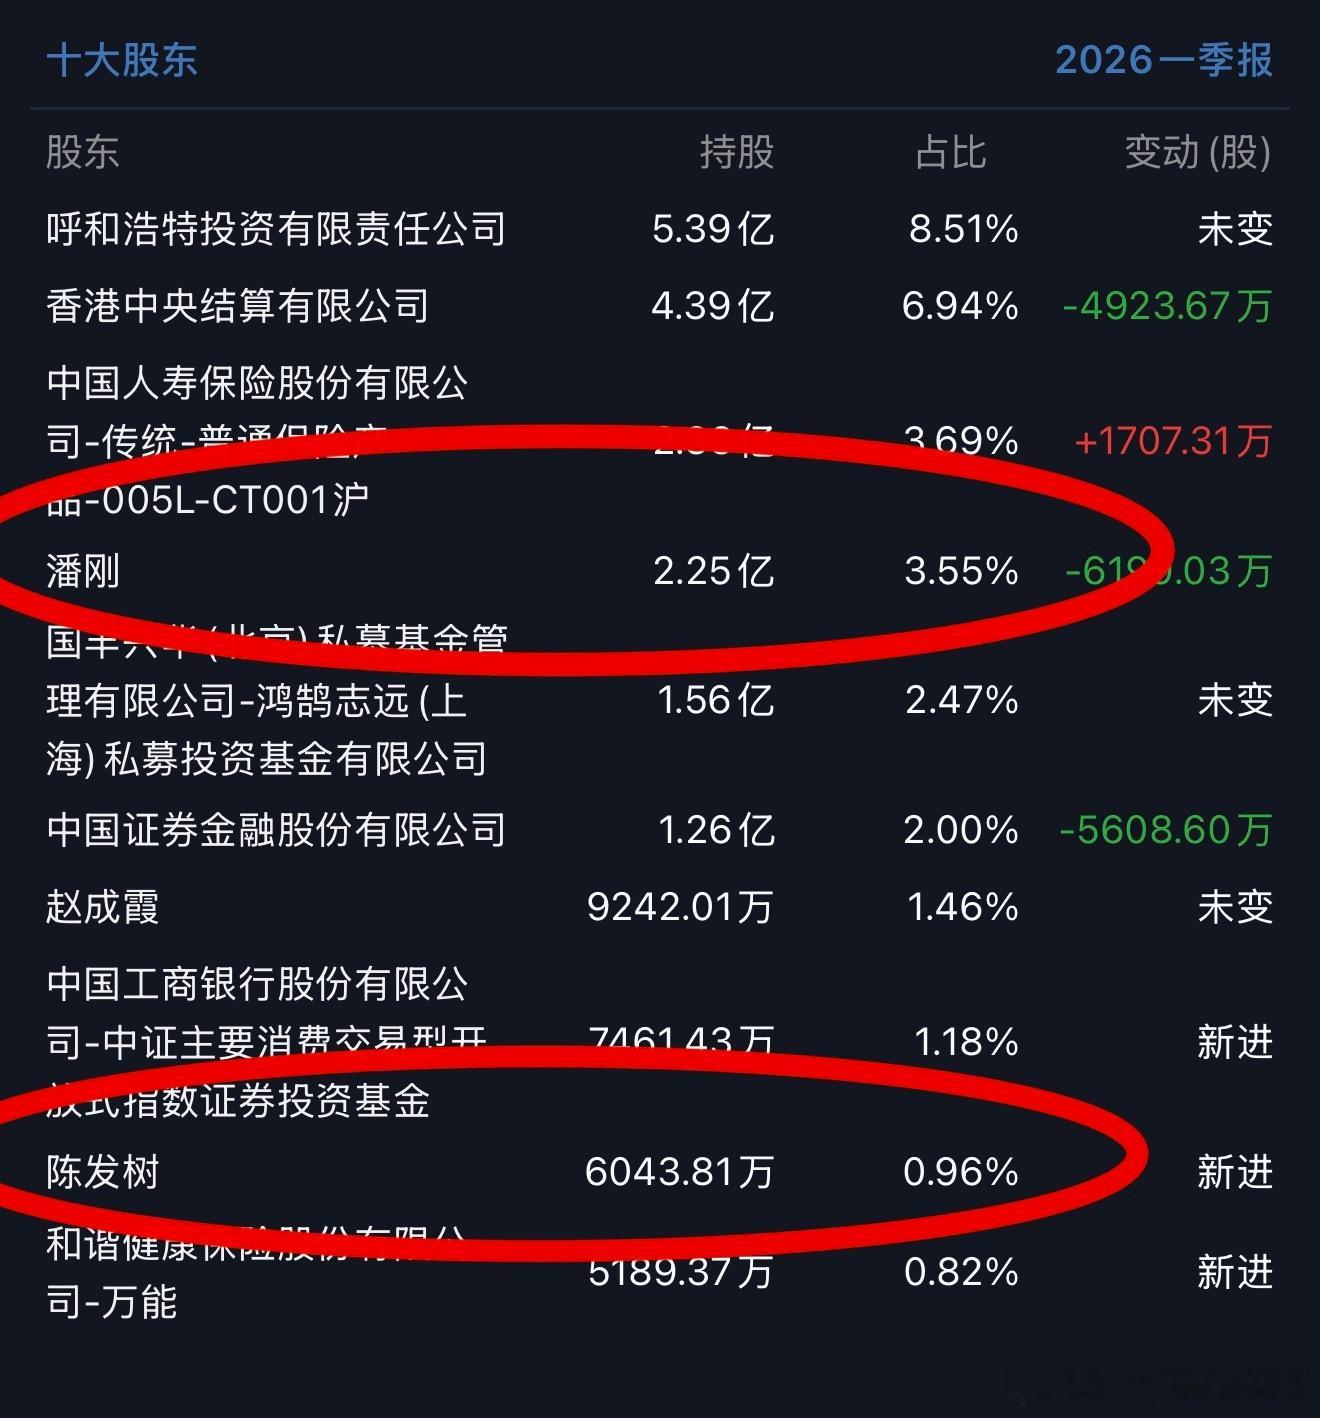
1. 2026一季报(3‑31):新进十大股东持仓6043.81万股,占总股本0.96%,首次出现在伊利前十大股东名单。
市场推算:一季度建仓区间25‑27元,总投入资金约15.5‑16亿,是战略性重仓,不是小仓位试探。时间巧合:同一时间段董事长潘刚大笔减持6199万股偿还质押,成交均价25.61‑27.34元;陈发树大体在同一个价格区间进场,但公告没有证据显示二者直接对手盘交易。
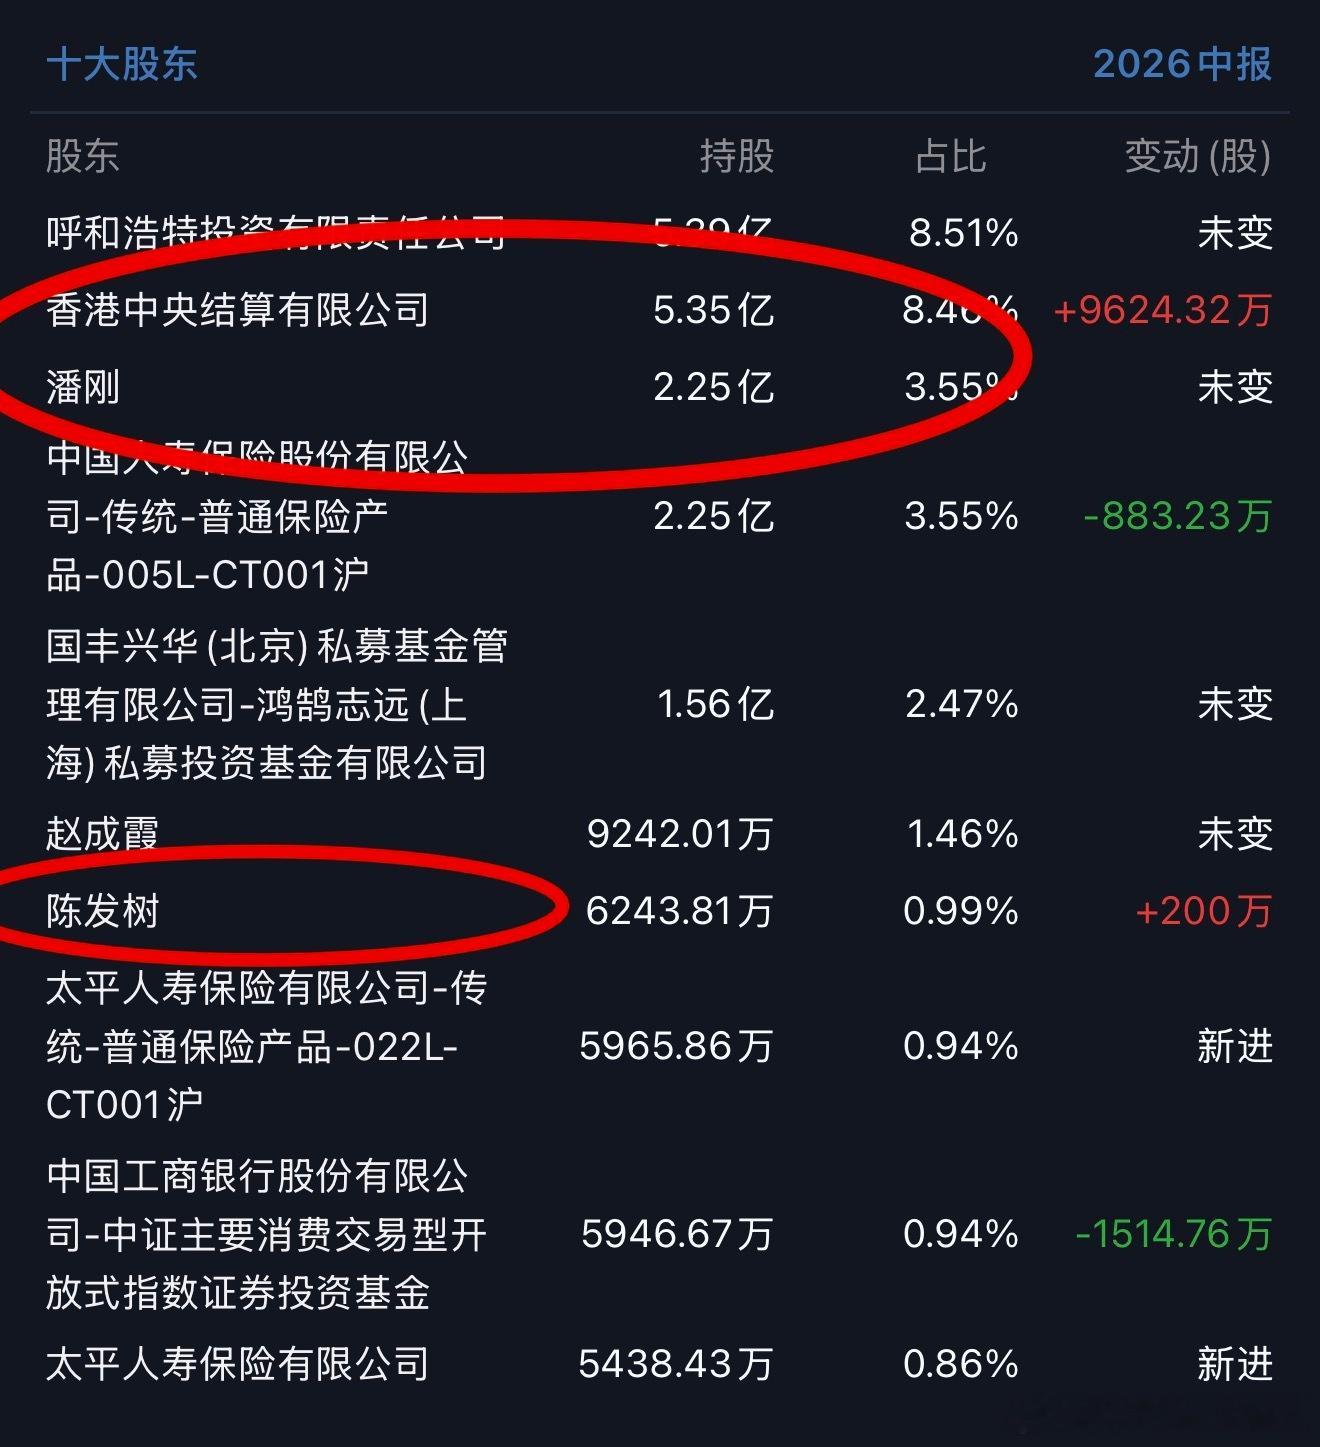
2. 2026半年报(6‑30):二季度继续加仓加仓200万股,期末6243.81万股,占总股本0.99%。
• 一季度6043.81万 → 二季度6243.81万,新增买入200万股。
• 二季度市场股价区间24‑27元,继续低位小幅加码。
个人账户综合成本测算(沙盘推演)
• 一季度:6043.81万股,均价取26元;
• 二季度加仓200万股,均价取25.5元;总投入= 6043.81×26 + 200×25.5 =162,139.06万总股数6243.81万股综合每股成本≈25.97元/股。
⚠️注意:季报只看到期末结果,非券商内部精确成本
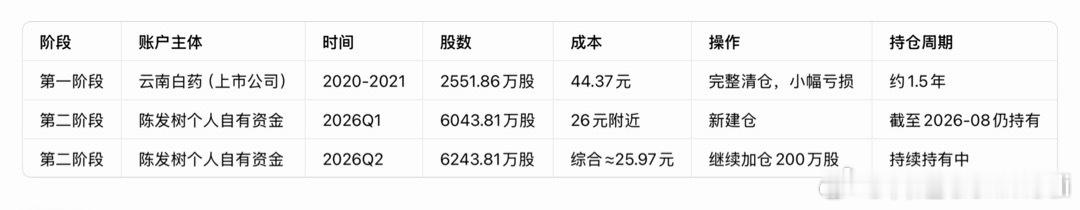
完整时间线简表阶段 账户主体 时间 股数 成本 操作 持仓周期 第一阶段 云南白药(上市公司) 2020‑2021 2551.86万股 44.37元 完整清仓,小幅亏损 约1.5年 第二阶段 陈发树个人自有资金 2026Q1 6043.81万股 26元附近 新建仓 截至2026‑08仍持有 第二阶段 陈发树个人自有资金 2026Q2 6243.81万股 综合≈25.97元 继续加仓200万股 持续持有中
投资逻辑与行为特征综合论述
1. 两次布局,完全两套资金,不能混为一谈早年是云南白药上市公司理财盘,高位44元买入,遭遇消费熊市割肉离场;2026年是个人真金白银,在估值低位重新布局伊利,属于时隔多年“二次审视伊利”,不再动用上市公司资金,规避之前的理财争议。
2. 建仓时机:消费白马杀估值后的底部区间2026年初伊利受澳优商誉减值、奶粉业务压力,股价持续下探,市场情绪悲观;静态PE落到13‑15倍,高分红、现金流扎实,符合陈发树一贯“买龙头、低位布局”的风格。
对比:上一轮白药买伊利,消费牛市后期,44元估值高位;本次个人建仓,是估值熊市底部。
3. 仓位性质:财务战略投资,不是谋求控制权持股0.99%距第一大股东呼和浩特投资8.51%差距巨大历史上陈发树收购云南白药是股权混改协议收购;伊利没有任何股权收购的公告,属于二级市场财务投资,赚取企业成长+分红的收益,不介入经营。
4. 后续观察关键点
• 后续季报看: 是继续加仓,还是躺平持有,还是逢高减仓;
• 他的成本大约26元附近, 伊利现价26.1元,基本处于成本线附近;
• 他过往经典案例: 紫金矿业长期拿、隆基绿能大赚后高位减持; 有长期持股,也有周期兑现的习惯。
5. 和当年白药持仓的对比教训
• 白药时期: 用上市公司资金,牛市后期高估值买入, 承受巨大公允价值波动压力;
• 本次个人盘: 自有资金,估值低位买入, 不受上市公司报表压力,可以承受更长时间震荡。
————————-————————-8月26日晚间,伊利披露了2026年半年报。这份财报有两个看点:一是业绩承压,二是“超级牛散”陈发树逆势加仓。
半年报显示,陈发树二季度增持伊利股份200万股,由一季度末的第九大股东升至第七大股东,持股6243.81万股,占公司总股本0.99%。二季度均价26元计算,陈发树这笔增持耗资5200万。至此,其持仓市值已超过16亿元。
伊利2026年上半年的经营状况,一句话概括:营收在涨,利润在跌。
上半年实现营业收入643.31亿元,同比增长4.13%;但归母净利润57.59亿元,同比下降20.02%。利润下滑的主要原因是计提了约24亿元的减值损失。与此同时,经营活动产生的现金流量净额增长明显,同比增长超过2倍。
在业绩承压的背景下,公司同步宣布了回购计划——拟回购注销10亿至20亿元股份。营收增长、利润下滑、大额回购、牛散加仓——四个信号在同一时间点释放,构成了一个值得深究的图景。
陈发树不是普通的散户。新华都实业集团创始人,资本市场“超级牛散”。1960年出生于福建安溪农村,靠倒卖木材、经营日杂完成原始积累后,1995年在福州开办新华都百货。2000年,他入股紫金矿业成为第二大股东,8年投资收益增长近400倍。此后,精准布局云南白药、青岛啤酒、隆基绿能、中国中免等多家明星公司。
他的投资逻辑极其清晰:只抄行业底、绝不追高热点;只买第一名—护城河、现金流、定价权赛道绝对龙头;习惯长线拿,持股以年为单位。
陈发树与伊利股份的缘分并非始于2026年。陈发树曾在伊利股份股价低迷时精准入场,并在高位退出。这一次,在伊利业绩承压、股价回调的背景下重新大举加仓,符合他一贯的“逆向布局”风格。
为什么是伊利?陈发树选择此时加仓伊利,至少有三层逻辑:第一,乳业是“长坡厚雪”的赛道。中国乳制品行业规模超4000亿元,作为行业龙头,市场份额超过25%,拥有极强品牌壁垒和渠道壁垒。在陈发树的投资哲学中,“只买第一名”是核心原则——伊利正是乳业的绝对龙头。
第二,短期承压不等于长期逻辑改变。伊利上半年利润下滑主要源于一次性减值损失,而非经营能力的根本恶化。经营活动现金流同比增长超2倍,说明主营业务现金流依然强劲。陈发树看的是“经营现金流”,而非“账面利润”。
第三,回购+增持形成合力。伊利宣布回购10亿至20亿元并全部注销,陈发树同期加仓。产业资本用回购表达信心,超级牛散用增持投票——两股力量在同一时间点形成合力。 深圳·安吉尔大厦 专栏 · 思维的格栅 — 投资的艺术 专栏 · 1996.03.12 专栏 · 好公司好价格好配置好认知