机器学习时序预测|经济金融方向解读
📄:Machine Learning Advances for Time Series Forecasting
📍定位:计量经济 + 金融时序预测经典综述,经济学视角讲解机器学习预测方法
1️⃣定位
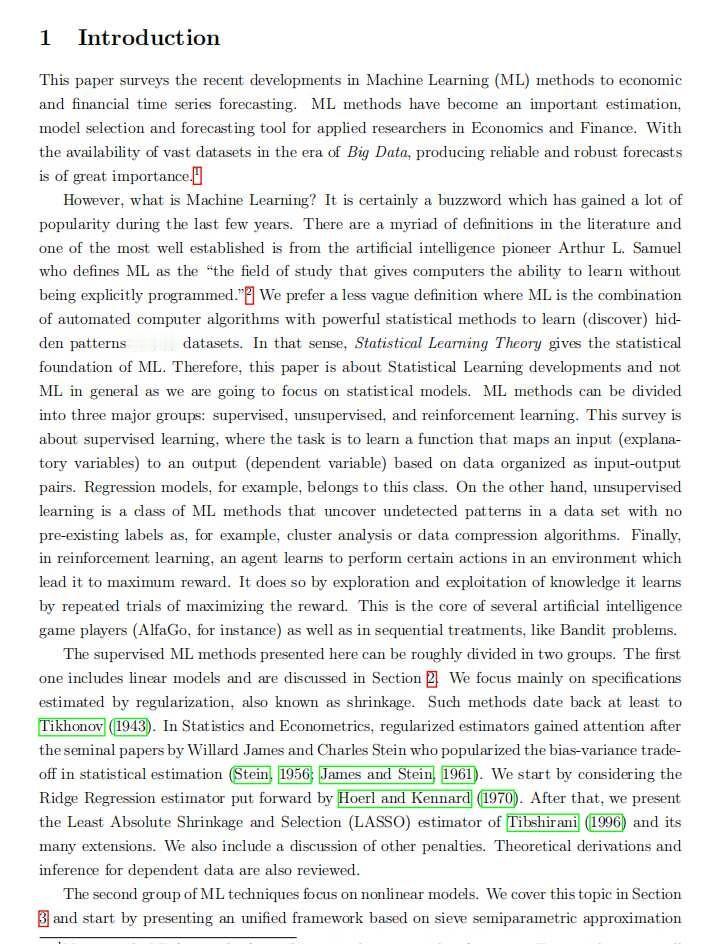
这是一篇面向经济、金融领域的监督式机器学习时序预测综述。跳出纯计算机深度学习视角,从统计学学习理论出发,系统梳理线性正则化模型、非线性模型、树模型、集成学习,专门适配宏观、高频金融时序预测场景。非常适合做金融时间序列、经济预测方向的同学入门参考。
2️⃣研究背景与动机
大数据时代经济金融可获取海量高维时序数据。
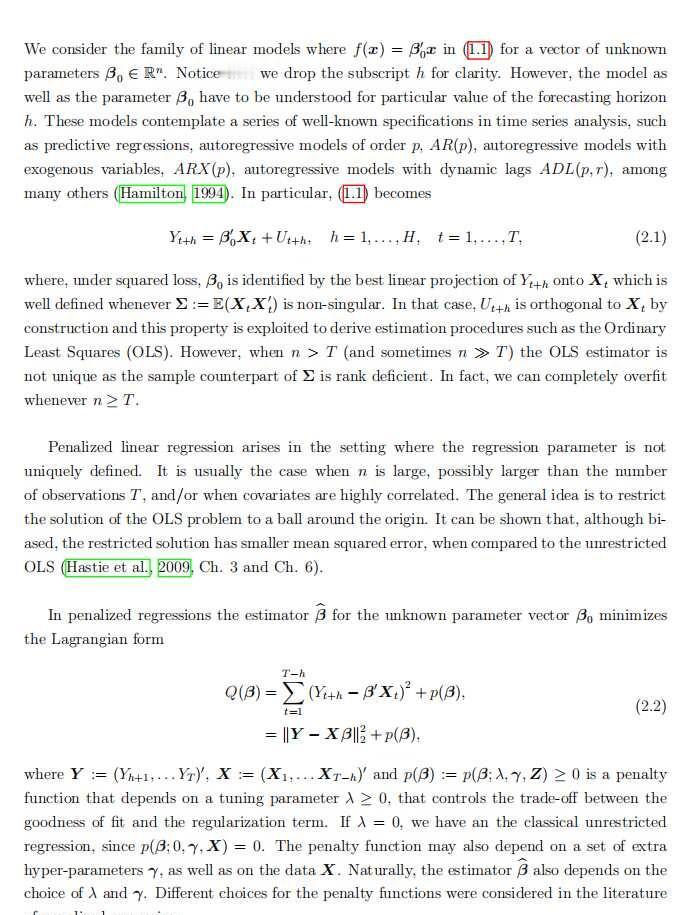
✅传统计量 OLS 回归在**特征维度 n>样本量 T(高维场景)** 时完全失效,极易过拟合
✅计算机领域很多机器学习综述偏向工程应用,缺少经济学视角的预测理论、损失函数、预测能力检验相关讲解
✅金融时序研究者经常困惑:正则化回归、随机森林、神经网络、集成模型到底该怎么选,预测性能如何评估
👉痛点:经济金融领域很难把机器学习预测方法和传统计量框架打通。
3️⃣核心思路
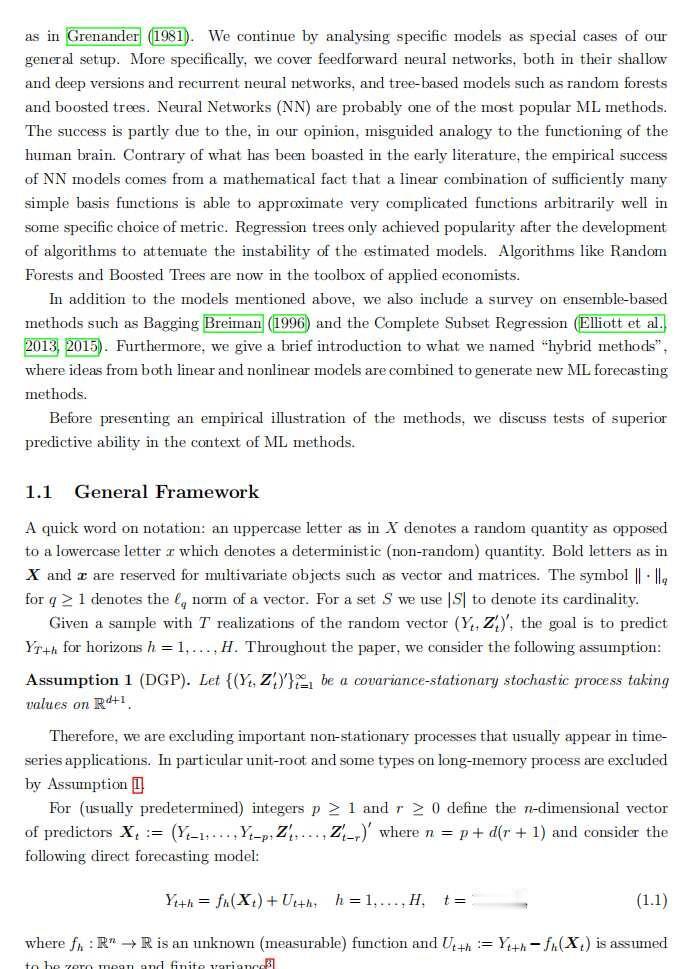
文章搭建一套统一的直接预测框架:\(Y_{t+h}=f_h(\boldsymbol X_t)+U_{t+h}\),从理论到实例分层讲解四大类模型:
①带惩罚项的线性模型:岭回归、Lasso 以及各类拓展,解决高维共线性问题
②非线性模型:浅层 / 深度前馈神经网络、循环神经网络、随机森林、提升树
③集成 & 混合模型:Bagging、子集回归、线性‑非线性混合预测模型
④预测性能检验:讲解预测一致性、损失函数(L1/L2)、优越预测能力检验方法
最后使用高频金融数据完成实证演示。
4️⃣阅读收获:看完可以掌握
①经济金融场景下机器学习时序预测完整理论框架,读懂直接多步预测范式
②高维时序为什么不能用普通 OLS,透彻理解岭回归、Lasso 正则化底层原理
③神经网络、树模型、集成学习在金融预测中的适用边界
④预测精度指标、损失函数、预测效果显著性检验方法
⑤高频金融时序机器学习建模完整思路
💡个人启发
做金融时序预测不要盲目冲深度学习❗高维经济数据优先尝试 Lasso、岭回归这类正则化基线模型;模型对比的时候一定要做好预测能力显著性检验,不能只看 RMSE 数值高低。
时间序列 金融时序 机器学习 计量经济学 计算机视觉 深度学习