年轻人嫌人造钻石太便宜,大厂砸3亿抢工业大订单,河南能赢吗?
信息仅供参考,不构成投资建议
人造培育钻石正在上演冰火两重天:首饰消费市场价格内卷,年轻人嫌弃没有稀缺感;AI算力赛道却迎来爆发,海外芯片巨头数亿资金争抢高品质工业金刚石订单。手握全球大半产能的河南,正在从“婚戒钻石”转向芯片散热新材料,开启产业第二曲线。
消费端:越便宜,反而越尴尬
河南贡献国内80%以上培育钻石产能,全球六成以上毛坯出自中国,其中绝大多数集中在河南柘城等产业集群。技术成熟之后,培育钻石价格持续跳水,1克拉首饰级毛坯价格相比几年前跌幅巨大,实现“克拉自由”。
但消费市场出现矛盾心态:
一部分年轻人追求性价比,悦己佩戴、日常穿搭大量选择培育钻;
另一部分年轻人恰恰嫌弃人造钻石太过容易量产,缺少稀缺属性,不适合作为婚恋信物,宁愿回归天然钻石。
价格内卷直接导致行业困境:首饰赛道量大、价跌、利润变薄。很多工厂生产首饰级培育钻,只赚微薄加工费,陷入“有量无利”的局面,单纯靠珠宝消费已经很难带动产业继续向上突破 。
风口切换:AI芯片盯上“钻石散热片”,大厂砸数亿抢订单
AI大模型时代,高功耗GPU散热成为硬瓶颈。下一代Rubin等芯片功耗飙升,铜、铝传统散热材料逼近物理上限。
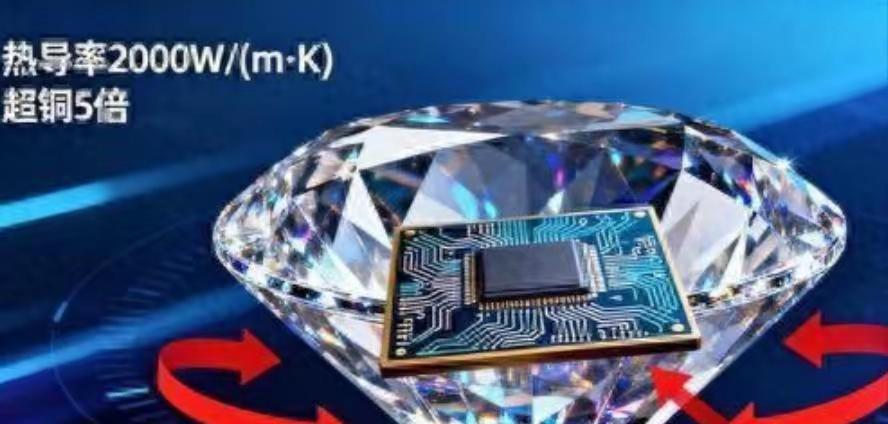
人造金刚石(工业钻石)热导率是铜的5倍,本身绝缘不漏电,热膨胀系数和半导体硅高度匹配,是理想的芯片散热基板材料,被业内称为AI芯片的“超级退烧贴”。
海外芯片巨头已经开始布局,传出3亿级别意向订单,目标不是闪闪发光的首饰,而是高纯度、低缺陷的工业金刚石单晶。
首饰钻石看重颜色净度;工业散热钻石看重晶格缺陷、热导率,二者技术要求不完全等同,并不是把首饰钻石拿来切片就可以直接用。
这就出现戏剧性一幕:年轻人嫌廉价的人造钻石,在半导体工业领域,变成紧缺战略新材料。
河南的优势:完整产业链,但不等于直接拿到高端订单
手里的底牌
1、全链条本土配套:六面顶压机设备、原辅材料、晶体生长、后处理全部本土化,产能规模全球第一,几十年超硬材料技术沉淀深厚 。
2、头部企业已经开始攻关半导体级金刚石基板,部分样品完成送样测试,拥有从大克拉单晶到切片加工的完整能力 。
3、产业集群完整,成本可控,可以快速扩产,满足未来大规模放量需求。
现实几道坎,也是最大考验
1、首饰级≠半导体级。现在绝大多数产能生产珠宝钻石;半导体散热用的高纯度低缺陷单晶,良率要求极高,量产良率是最大门槛。实验室可以做出样品,不代表可以稳定大批量供货。
2、客户认证周期漫长。芯片供应链准入严格,海外大厂认证往往需要1‑3年,就算技术达标,也要经过长时间可靠性验证,不是拿到样品就可以大批量出货。
3、海外竞争对手同样发力。国外CVD化学气相沉积路线,在半导体金刚石领域积累很深,会直接同台竞争。
4、传统低端产能过剩。集群内大量中小厂主打首饰毛坯,同质化价格战,想要整体转向高端工业材料,企业技术迭代压力很大。
两条赛道,未来会是什么格局
1、珠宝消费赛道:不会消失,但很难重现过去高利润时代。未来走向分化,一部分做平价悦己饰品;一部分向上做品牌、设计,单纯拼毛坯产能的时代红利消退。
2、半导体工业赛道:是真正的第二增长曲线。一旦散热金刚石大规模导入AI服务器,市场空间不亚于珠宝市场。但这属于技术驱动赛道,拼的不是产能规模,而是单晶纯度、良率、切片加工、客户认证。
总结
河南拥有全球最大人造金刚石产能,这是坚实基础,但“产能大”不等于“高端订单稳拿”。
消费市场内卷的背景下,工业半导体打开想象空间,但要跨过材料纯度、量产良率、芯片供应链认证多重关卡。
不是有压机就能造出芯片级钻石,这场比拼,已经从拼产量转向拼材料工艺实力。河南能不能赢,要看能不能把庞大的制造产能,转化为半导体级产品的稳定交付能力。
风险提示:半导体金刚石量产进度、客户认证周期、下游AI资本开支均存在不确定性,本文仅行业资讯解读,不构成投资建议。