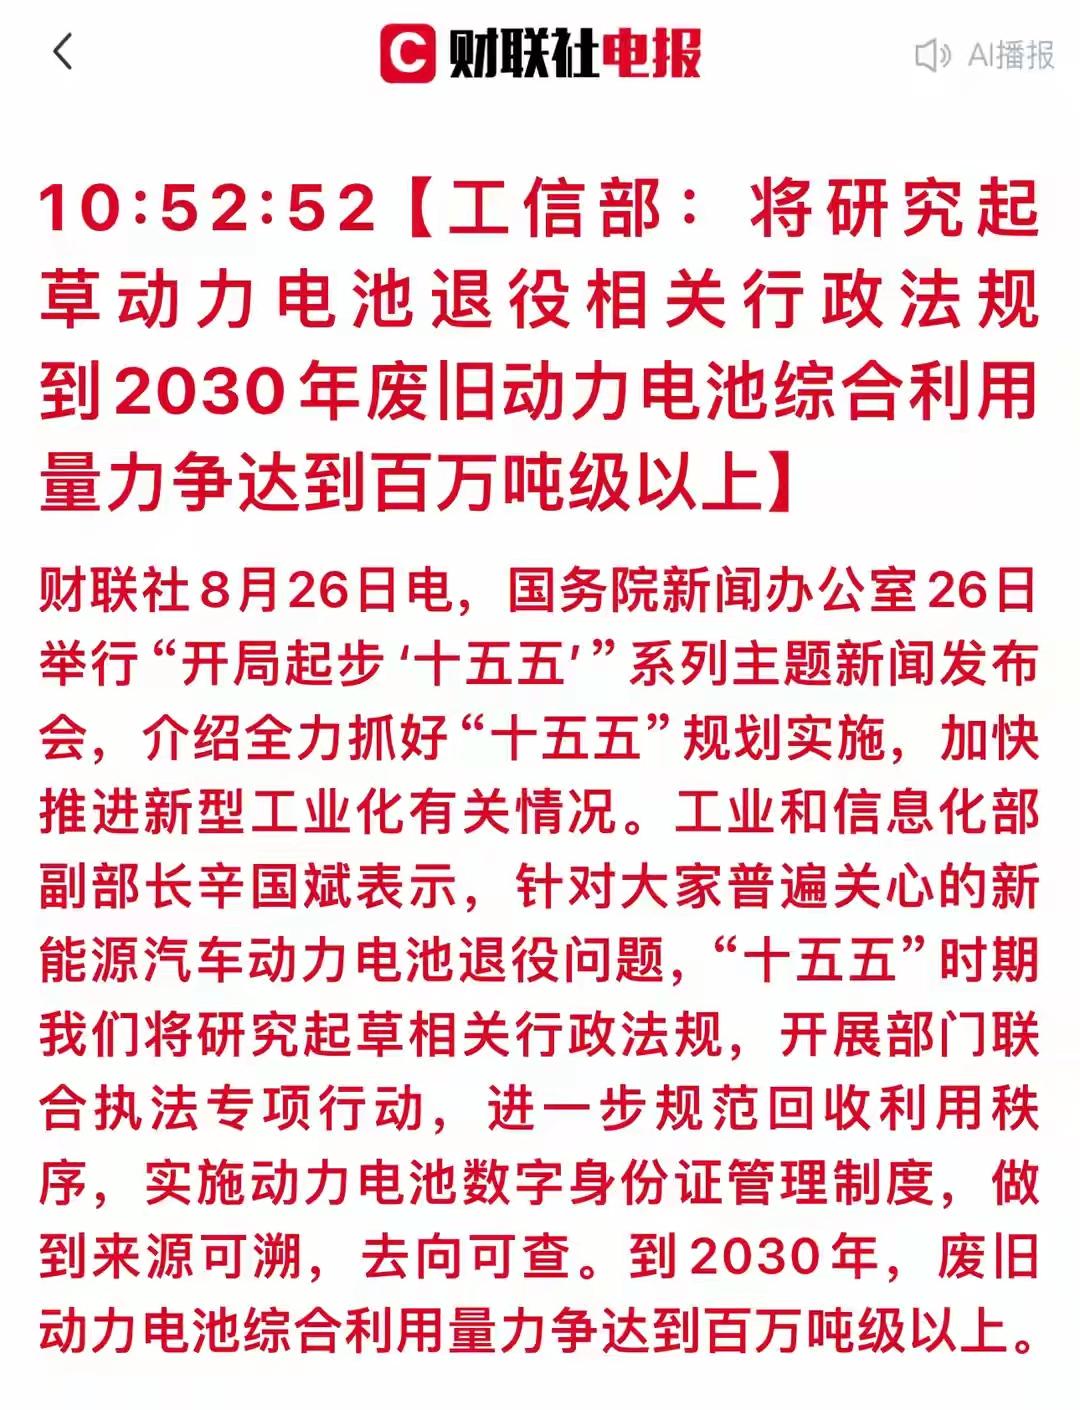
百万吨电池退役潮来袭!工信部立法强监管,千亿回收市场谁能挖到金矿
信息仅供参考,不构成投资建议
国内早期大批量上牌的新能源汽车,正集中走到生命周期末端,动力电池迎来百万吨级退役大潮。工信部牵头出台新规立法监管,野蛮生长的回收行业迎来强洗牌,千亿循环经济赛道正式开启,但“捡金矿”并没有想象中简单 。
百万吨退役潮已经到来,每一块电池都是“移动矿山”
国内新能源汽车保有量突破3600万辆,2018‑2021年售出的大批车型,按照5‑8年电池服役周期,现在进入集中退役窗口。
行业机构测算:
- 2025年国内动力电池退役规模接近82万吨;
- 2030年废旧动力电池产生量将突破百万吨级别,市场规模有望冲击千亿元级别 。
退役动力电池内部富含锂、镍、钴、锰等关键金属。通过湿法、火法冶金拆解回收,可以重新提炼原材料供给电池生产,既能降低我国锂钴矿产对外依存度,也能规避废旧电池起火、重金属污染的环境风险 。
过去行业一大痛点:劣币驱逐良币。大量退役电池流入无资质小作坊,小作坊没有环保投入,出价更高抢走货源;正规白名单企业却“吃不饱”,产能闲置,同时非法拆解带来火灾、土壤污染等巨大隐患 。
工信部出手立法,三大硬核规则重塑行业格局
六部门联合发布《新能源汽车废旧动力电池回收和综合利用管理暂行办法》,2026年4月1日正式实施,是动力电池回收领域首部部门规章,确立全生命周期监管框架 。
1、车电一体报废制度
新能源车辆报废时,必须连带原有电池一起报废,不允许私自拆电池单独售卖,从源头堵住电池流向黑市的漏洞,换电车型另行制定细则 。
2、电池“数字身份证”全覆盖
每一块动力电池拥有唯一编码,生产、装车、维修更换、回收、拆解全流程录入国家溯源平台,来源可溯、去向可查,杜绝来历不明的退役电池流通 。
3、落实生产者责任,电池、整车企业兜底回收
车企、电池厂商必须搭建回收渠道,对自家生产的电池承担回收主体责任;同时严格整治无序梯次利用,打击借梯次名义拼装劣质电池带来的安全隐患 。
政策目标十分明确:把电池从车上报废,一直到金属再生的整条链条全部纳入监管,挤压小作坊生存空间,让合规企业拿到货源。
千亿金矿,到底是谁在捡?
赛道主要分成四类玩家,各有优势与短板。
1、电池原厂企业
宁德时代、比亚迪等头部电池厂,向上绑定矿产,向下布局回收冶炼。优势是懂电池结构,材料回收之后可以直接回流自家产线,闭环效率最高。难点在于需要搭建庞大线下回收网点。
2、整车厂
主机厂手握车主、维保、报废渠道资源,是电池最重要的来源入口。但整车大多不亲自做冶炼,更多是负责收集电池,委托给有资质的综合利用企业处理。
3、专业回收冶炼白名单企业
工信部白名单企业,具备完整环保拆解、湿法冶金产能。是行业实际拆解处理的主力。过去最大难题就是拿不到足够货源;新规落地之后黑市被打压,有望改善原料供给。但冶炼项目重资产,设备、环保投入巨大。
4、回收贸易中间商
负责从修理厂、报废车场、散户手里收电池,再转卖给冶炼工厂。未来受政策冲击最大,没有资质的中间商生存空间会被持续压缩。
热闹背后,不能忽视现实风险
1、政策落地执行存在挑战。国内回收网点分散,私下拆卖电池利益链条根深蒂固,“车电一体”“数字身份证”的落地,需要长期执法跟进。
2、盈利并非稳赚不赔。回收行业利润高度跟随锂、镍、钴金属价格波动;金属下行周期,高价收来的退役电池甚至会出现亏损。
3、技术分化。三元电池金属价值高,回收经济性更好;磷酸铁锂金属价值偏低,回收成本高,盈利难度更大。
4、产能过剩隐忧。各地大量上马回收项目,如果后续退役电池供给跟不上新建产能,会出现新一轮产能闲置。
总结
百万吨级电池退役潮是确定的大趋势,政策立法的核心作用,是把过去地下流转的资源,赶到合规体系之内。
但这不是躺赢的风口,金矿客观存在,但开采门槛很高:渠道、资质、冶炼技术、大宗商品价格,多重变量共同决定企业能否真正赚到钱。小作坊时代落幕,行业正式进入重合规、重资本的新阶段。
风险提示:行业政策执行进度、金属价格周期波动、原料供给均存在不确定性,本文仅行业资讯解读,不构成投资建议。