英伟达财报核心看点:Rubin放量节奏,与OpenAI千亿级算力承诺
信息仅供参考,不构成投资建议
英伟达最新季度财报,市场关注点已经不再局限于当期营收利润。两大核心变量决定后续AI产业走向:下一代Vera‑Rubin平台产能爬坡节奏,以及和OpenAI锁定的长期算力采购承诺。这两项,也是本次财报电话会议机构追问的焦点。
Vera‑Rubin平台:Blackwell的继任者,面向Agent智能体时代
Rubin是英伟达接替Blackwell(GB200/GB300)的新一代完整机架平台,不是单颗GPU,是一套组合系统:Rubin GPU+Vera ARM CPU+高速交换芯片,整套7颗芯片协同,强制全液冷,取消风扇,专门面向大模型智能体、超大规模推理集群,同等功耗下Token产出最高可达Blackwell的10倍,直接瞄准当下行业最看重的“单位Token成本”指标。
市场最关心:Rubin放量时间线
1、2026下半年启动小批量出货,客户样片已经交付,三季度小规模交付,四季度开始爬坡,早期主要供给头部云厂商、OpenAI等前沿大客户 。
2、机构预测爬坡节奏会快于Blackwell初期:机架形态继承NVL72,兼容现有液冷机房;模块化无缆设计,计算托盘组装从2小时压缩至5分钟,制造部署效率大幅提升,供应链配套工厂规模是上一代两倍,覆盖30个国家350家工厂。
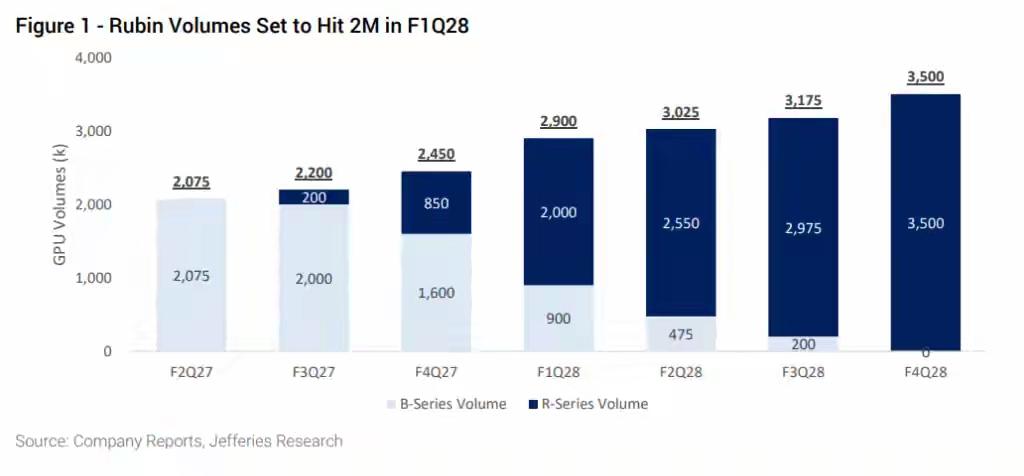
3、机构测算:2027财年三季度Rubin占GPU营收约12%;四季度提升至40%以上;2028财年一季度有望正式超越Blackwell,成为第一大收入来源,单季出货预计200万片。
风险点:Rubin属于高度复杂整机系统,虽然设计做了简化,良率、供应链、液冷机房改造进度,依旧有可能拖累爬坡速度。不是拿到芯片,机房就能直接上线,现有大量数据中心需要改造液冷基础设施。
OpenAI6000亿美元算力承诺,要分清“远期意向”不等于当期收入
财报披露,OpenAI现有加上规划的算力总需求,合计12GW,可扩展至16GW,2030年前远期累计营收空间约6000亿美元,是目前公开最大单一客户长期承诺。
很多解读直接理解为“已经锁定6000亿订单”,这里必须厘清两层现实:
1、这是20年长周期框架意向,不是已经签死的即期采购合同,会伴随OpenAI业务扩张、自研芯片(Jalapeño辣椒芯片)落地动态调整,属于或有收益,不会一次性计入英伟达当期财报收入。
2、标志性的俄亥俄PORTS‑Pike超级数据中心项目:OpenAI拿20年租约,英伟达作为唯一算力供应商,同时做信用支持、财务层面参与园区建设,单园区可部署约150万颗GPU,分多代硬件迭代升级,从Blackwell逐步切换到Rubin平台。
3、现实矛盾:OpenAI一方面向英伟达锁定巨量训练算力,另一方面自研推理ASIC“辣椒芯片”,希望降低推理侧硬件与电费成本。未来会出现训练继续高度依赖英伟达,推理业务一部分迁移至自研芯片的格局,不会全部吃掉这12‑16GW的理论算力额度。
对英伟达而言,OpenAI依旧是训练卡核心大客户;但推理端会面临自家客户自研芯片的分流,这也是华尔街机构重点讨论的风险。
产业链带来连锁影响
1、算力基建:Rubin强制全液冷标准,进一步确立液冷是下一代智算中心的入场门槛,温水液冷改造需求进一步爆发。
2、芯片格局:Blackwell不会立刻退出,2027年依旧是营收主力;Rubin早期优先供给超大规模巨头,普通中小企业拿到Rubin会有时间差,中短期GB300依旧市场主流。
3、商业模式:巨头客户越来越倾向“算力园区整体合作”,不再是简单买显卡,涉及融资、数据中心建设、硬件迭代的一揽子合作,英伟达业务从卖芯片向“算力基础设施服务商”延伸。
不能忽视的现实风险
1、Rubin爬坡不及预期:系统复杂度高,液冷改造进度、HBM4等上游元器件供给,都可能制约交付。
2、OpenAI远期承诺存在变数:自研推理ASIC如果落地效果超预期,会削减一部分英伟达推理硬件采购;AI业务如果增速放缓,也会下调算力资本开支。
3、估值已经充分反映乐观预期,市场对Rubin的放量节奏期待很高,如果指引低于机构预测,容易引发预期回调。
4、全球AI资本开支周期波动,如果下游大模型厂商收缩资本支出,会传导至上游硬件订单。
风险提示:芯片量产进度、客户资本开支、客户自研技术迭代均存在不确定性,本文仅行业资讯解读,不构成投资建议。