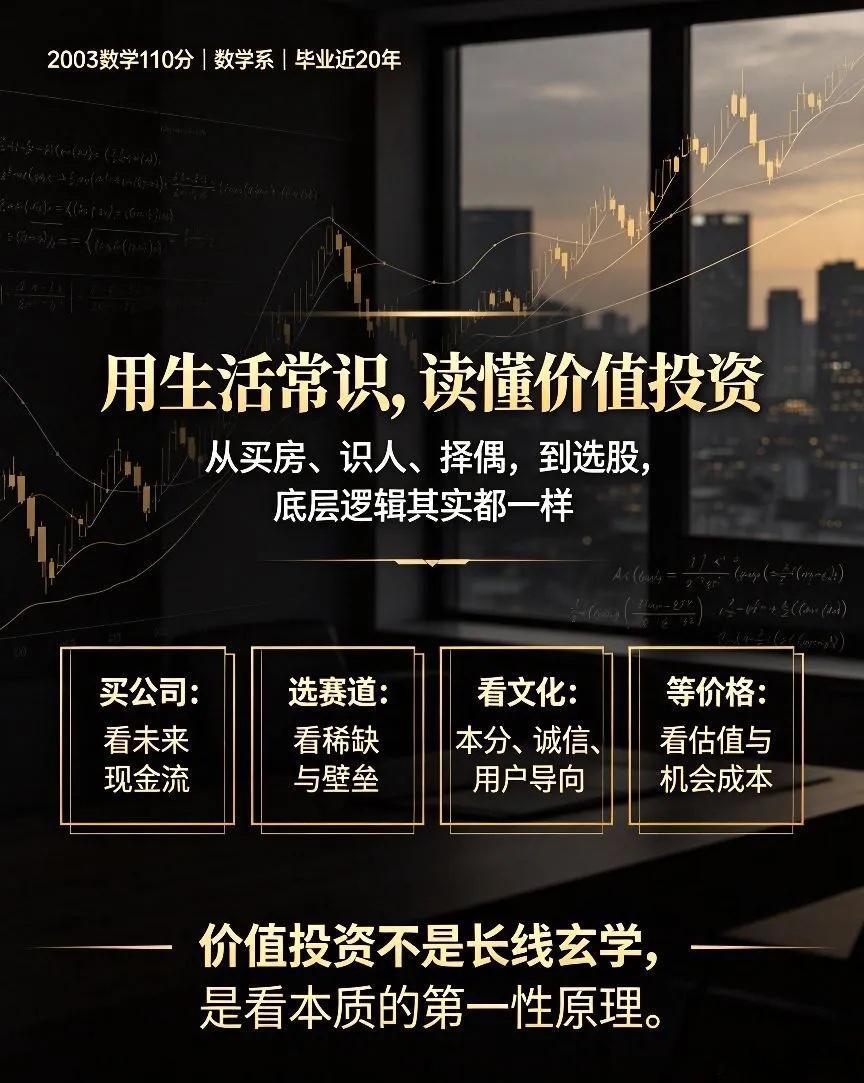
2003年高考数学110分,42岁,这是我对炒股的理解!大学毕业快20年了。段永平说,很多理科生毕业30年能够实现财富自由,我距离目标还差一大截。自认不算笨,2003年号称最难高考,我数学考了110分,读的还是数学系。今天晚上,跟大家聊聊,我是如何识别一个人将来能不能发大财的?还有什么样的股票未来会大涨?一、买股票本质就是买公司很多人买股票,拿不住,跌一点割肉,涨一点就卖,最根本的原因就是不了解买股票买的是什么。先说结论:买股票就是买公司,买的就是未来现金流的折现!怎么理解?我们把股票当成一套房子。比如一套房子100万,一年租金10万。不算损耗和其他开销,相当于年化10%。那这套房子能不能买?这里就要考虑机会成本。如果银行利息有15%,那这套房子还值得买吗?显然不划算,钱存银行一年就能拿15万利息。同理,如果自己做生意,有把握做到年化30%,那也没必要买房。但如果做生意辛辛苦苦,也只能做到年化10%,还要不断再投入,收入还不稳定,那还不如买房收租金来得舒服。所以做投资,一定要算机会成本。例子里的租金、做生意的纯利润、银行利息,本质都是现金流。一家公司未来现金流越多,代表它越能赚钱,也就是我们想要买的股票。二、如何筛选优质公司?选股就像识人懂了现金流的重要性,下一步核心问题就是:怎么预判一家公司未来能持续赚到现金流?这个问题,完全可以类比我们现实里看人识人。类比人是我自己思考出来的,这点让我真正悟透了价值投资。判断一个人未来能不能赚大钱,首先看他所处的赛道。普通农户、中小学老师,收入区间相对固定;快递员门槛低,人人可做,内卷严重,很难拿到超额收入;而人工智能科研人员、头部科技企业核心技术岗,靠着稀缺的技术壁垒,收入上限远高于普通岗位。放到股市里,人的职业赛道就是企业的商业模式。没有壁垒、同质化严重的行业,常年陷入价格战,企业很难赚到长久稳定的利润;手握技术专利、品牌护城河、资源垄断优势的赛道,就像高学历的稀缺岗位,天然拥有竞争优势,现金流的确定性远高于普通行业。英伟达、华为这类企业,就是靠着技术壁垒构建起长期的盈利底气。但好赛道只是基础,就像一个人手握高薪工作,却懒惰失信、眼高手低,早晚也会丢掉工作。企业同样如此,商业模式再好,管理层只顾短期套利、漠视客户价值、投机取巧,长期一定会走向衰败。诚信本分、聚焦产品本身、坚持长期主义的企业文化,就是企业的“人品”,是穿越经济周期、持续创造利润的根基。所以识别人能不能赚大钱?就是看他的赛道(职业、学历、技术稀缺性)和人品(聪慧、活力、诚信)。真正优质的公司也是一样,两个条件必须同时满足:优质的商业模式+健康的企业文化。好的商业模式,就是宽阔的护城河、稳定的自由现金流、高确定性。确定性,有时候比单纯高成长更重要。健康的企业文化就是本分诚信,以产品和用户为导向,懂得聚焦,犯错及时纠正。商业模式再好,如果企业文化不行,时间拉长,很容易把一手好牌打烂。讲到这里,有的人会豁然开朗,也有的人会觉得,这不就是常识吗,小孩子都懂。但我想问你,现实生活中,很多人找对象、选女婿,只看外表、看当下有钱没钱(短视)。等到婚后才发现对方爱撒谎、好吃懒做,最后一地鸡毛。如果挑女婿的时候,看重人品:诚信、勤奋、聪慧,再加上学历和一技之长,结果会好很多。 道理很浅显,是常识,但是真正能理性地使用,做对的事,把事做对才是最主要的。
三、好公司也要匹配好价格女婿人再好,如果彩礼要88万,我们扛不住,也不能硬上。这就轮到估值出场。 盈利稳定的传统行业,估值很好测算。比如一位老师年收入10万,如果有人出价70万,买断他未来10年的全部工资,考虑货币贬值,按照8%的折现率计算,未来十年的收入折现到当下仅值67万,这笔交易显然不划算。 股市的估值逻辑一模一样。一家成熟的消费龙头,假如每年稳定净利润1000亿,利润长期零增长,当前市值1.6万亿,静态年化收益6.25%,远高于普通银行理财收益,在合理的利率环境下,就具备长期配置价值。很多投资者买入行业龙头依然亏损,根源就是忽略估值,在股价泡沫高位入场,哪怕企业本身质地优秀,也要承受漫长的估值回归。四、价值投资是通用决策逻辑,不止适用于股市价值投资,看本质,看长远。三大要素满足,持股就不会心慌,耐心等待企业兑现就好。它不只是用来选股票,几乎所有交易决策,这套逻辑都能用得上:买房核算租售比、择偶看重人品底色、招聘员工考察能力与价值观、做生意测算长期回报,核心都是衡量资产真实价值、对比机会成本、判断长期发展确定性。普通散户炒股持续亏损,大多是因为放弃了投资的本质,沉迷短期涨跌博弈,跟风炒作题材。
这篇文章我写了一下午和一晚上,感谢收看!