众力资讯网

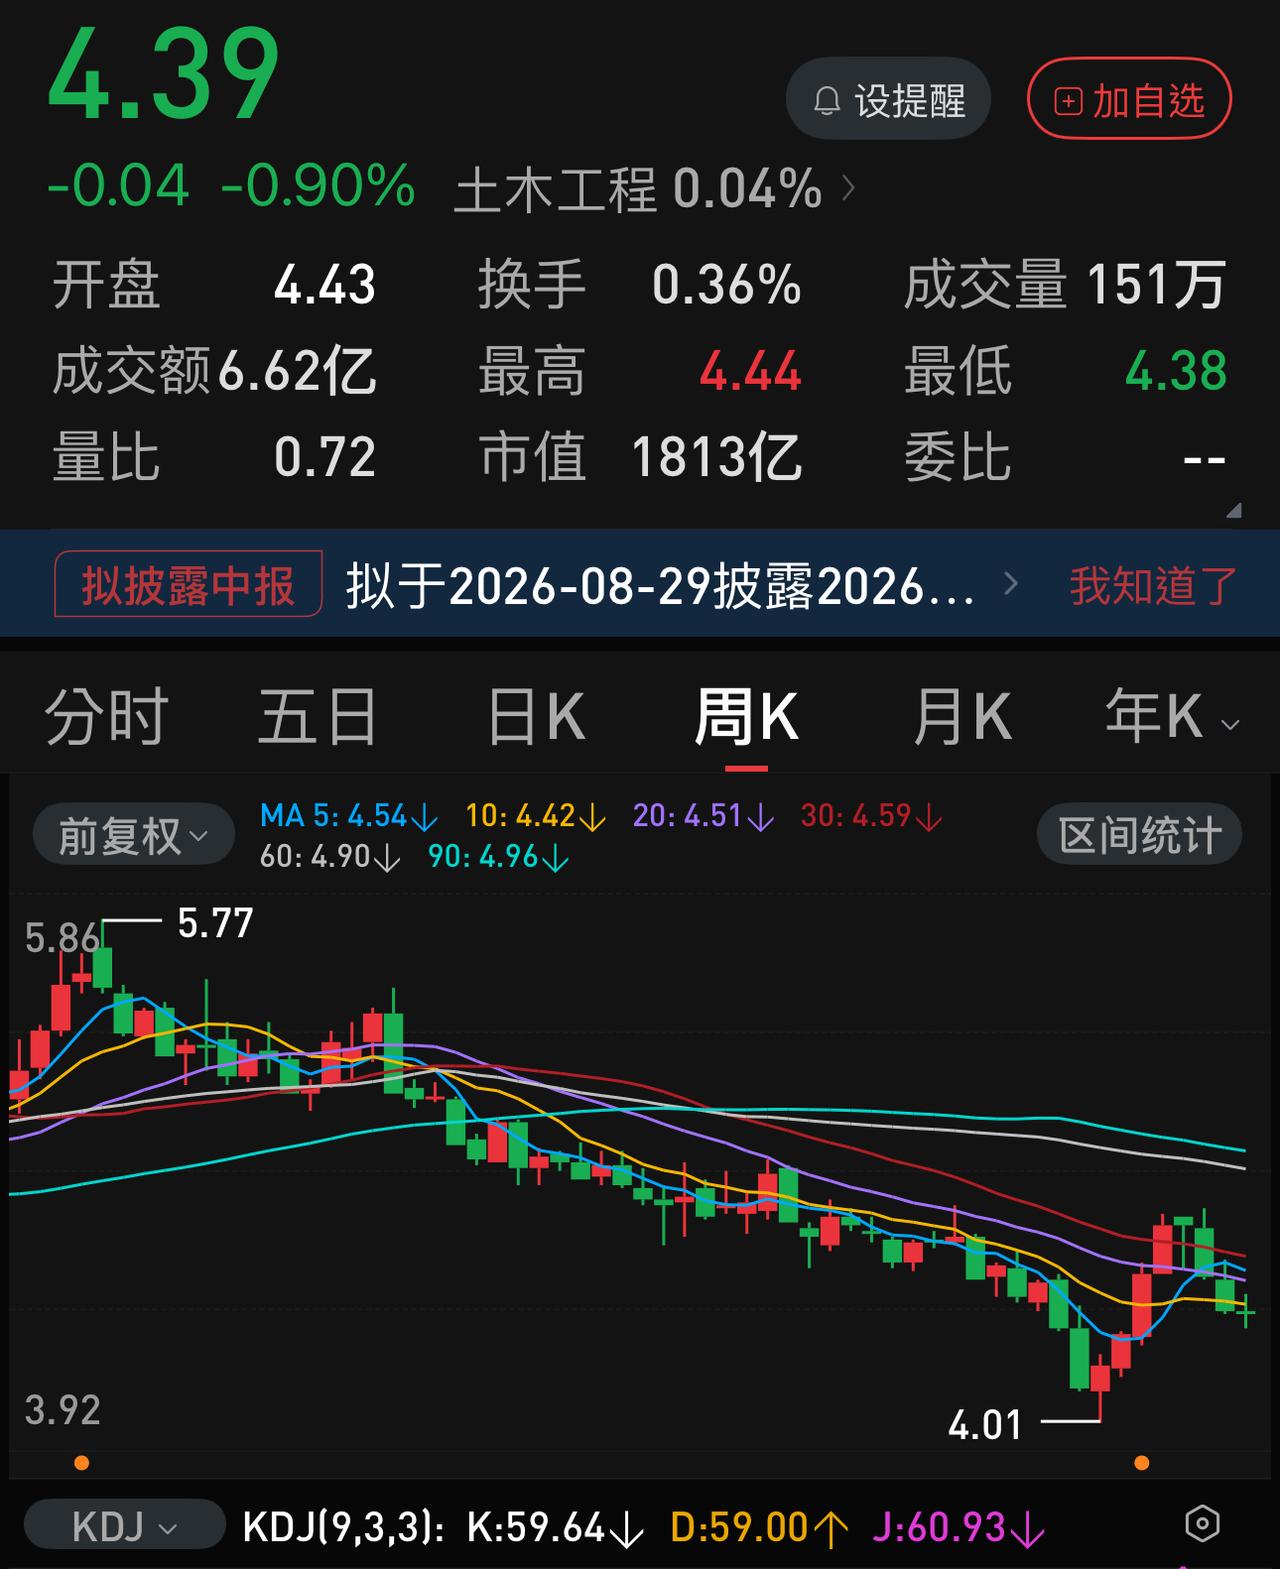
净资产差不多是股价的3倍,而未分配的利润又是股价的2.5倍左右,而且业绩还是正增

净资产差不多是股价的3倍,而未分配的利润又是股价的2.5倍左右,而且业绩还是正增长,市盈率都只有4倍了,作为几乎永不退市的央企,股价却跌得跟快S T了一样?
中国建筑,最近10年,股价最高时6元多,最低时2元多,10年时间里,股价大多数时间在4元上下波动。不少价值投资者拿了五六年、七八年时间,搭上时间成本,基本是一场空。
他们看到中国建筑的财务报表后更是一脸的懵逼:账面上几百亿的未分配利润,既不回购,也不增加分红,硬生生让股价在地板上摩擦,这叫什么事?
有人说了“中国建筑这样的央企,股价不上最主要的原是资本属性性公不属私,因为社会责任大,加上不能暴利,因为不能资本利益最大化,所以才净资产高也正常,如果它不是央企,以它总市值一千多亿,2026年第一季度的利润就有一百多亿,这要是放在科创板,那股价早就好几百元了”。
但是,也有人认为中国建筑的“未分配利润”基本是“账面”未分配利润,看看它现金流,再看看它那巨额长期应收账款,其实这股价并不便宜,因为国有企业交叉账太多,有很多所谓的利润就是一笔账而已,
在二十一世纪的头二十年,作为建筑领域的央企,中国建筑业务突飞猛进,承担了太多为基础设施及国家核心工程,做出了极大的成绩,它在股市上的不理想只是当下巿场的选择而已”。
其实,对比保利发展这类更加商业化的建筑企业(其股价长期下跌对投资者造成的损失更大),中国建筑已经很稳定地再回报投资者了,它的股价长期低迷更多的是目前的市场环境决定的。
评论列表

用户10xxx66
用户10xxx66 18
2026-08-23 20:54
因为你看到的都是假象。
用户10xxx55
用户10xxx55 17
2026-08-27 17:43
我买电建十几年了,昨天亏了65%割肉了,真的不要买大盘央企,看看可象收益不错,庄家就不拉它,买股二十几年,亏的最多的个股[哭笑不得]
用户16xxx89
用户16xxx89 13
2026-08-23 22:07
建筑业很多利润都是应收款,甲方都垮了,根本收不回来。
用户17xxx34
用户17xxx34 6
2026-08-24 11:35
建筑业下滑趋势,未来项目少,你看的是报表,现实情况糟糕,负债率高,大部分公司栽员,工资待遇下降。
用户44xxx01
用户44xxx01 6
2026-08-24 23:44
这种企业,你也敢相信他提供的东西,他们除了会做假账以外,他们会干什么?没准他们正在憋着一个大的,到时候国铝年亏千亿只能算洒洒水,这家伙一亏绝对是万亿级别的。

用户18xxx75 回复 08-27 00:49
建筑行业不景气,应收账款很难收,一旦发生亏损,这么规模的企业亏个几百亿很稀松平常,那点净资产很快就糟塌没了。

年年有鱼
年年有鱼 4
2026-08-26 08:36
和房地产相关的行业:建筑、钢材、水泥、建材碰不得!
饔飧難
饔飧難 2
2026-08-29 13:35
中国建筑有过10送4,除权发行价是2.985,现在股价是4.45元,如现在卖掉赢利是50%,不包括历年来分红。
明月
明月 2
2026-08-28 22:10
流通股体量大,一般庄家撬不动啊!爱莫能助啊!
随风
随风 1
2026-08-28 08:31
还欠外面的分包商多少工程款没还?还所谓的利润如果付完分包商的工程款还剩多少?靠假账在支撑,机构对财报明明白白,谁碰谁死。