治标不治本啊。
美国财政部前一天突然加码长期国债回购,一度把长端收益率压下来,但这个效果基本只维持了一天。10 年美债重新回到约 4.70%,30 年重新到 5.25%左右。
你可以买债,但财政赤字、供给和通胀问题并没有因此消失。
传统上,全球固定收益市场最大的融资者基本就是政府。
但这轮 AI 行情下来,突然出现了另外一群超级借款人。
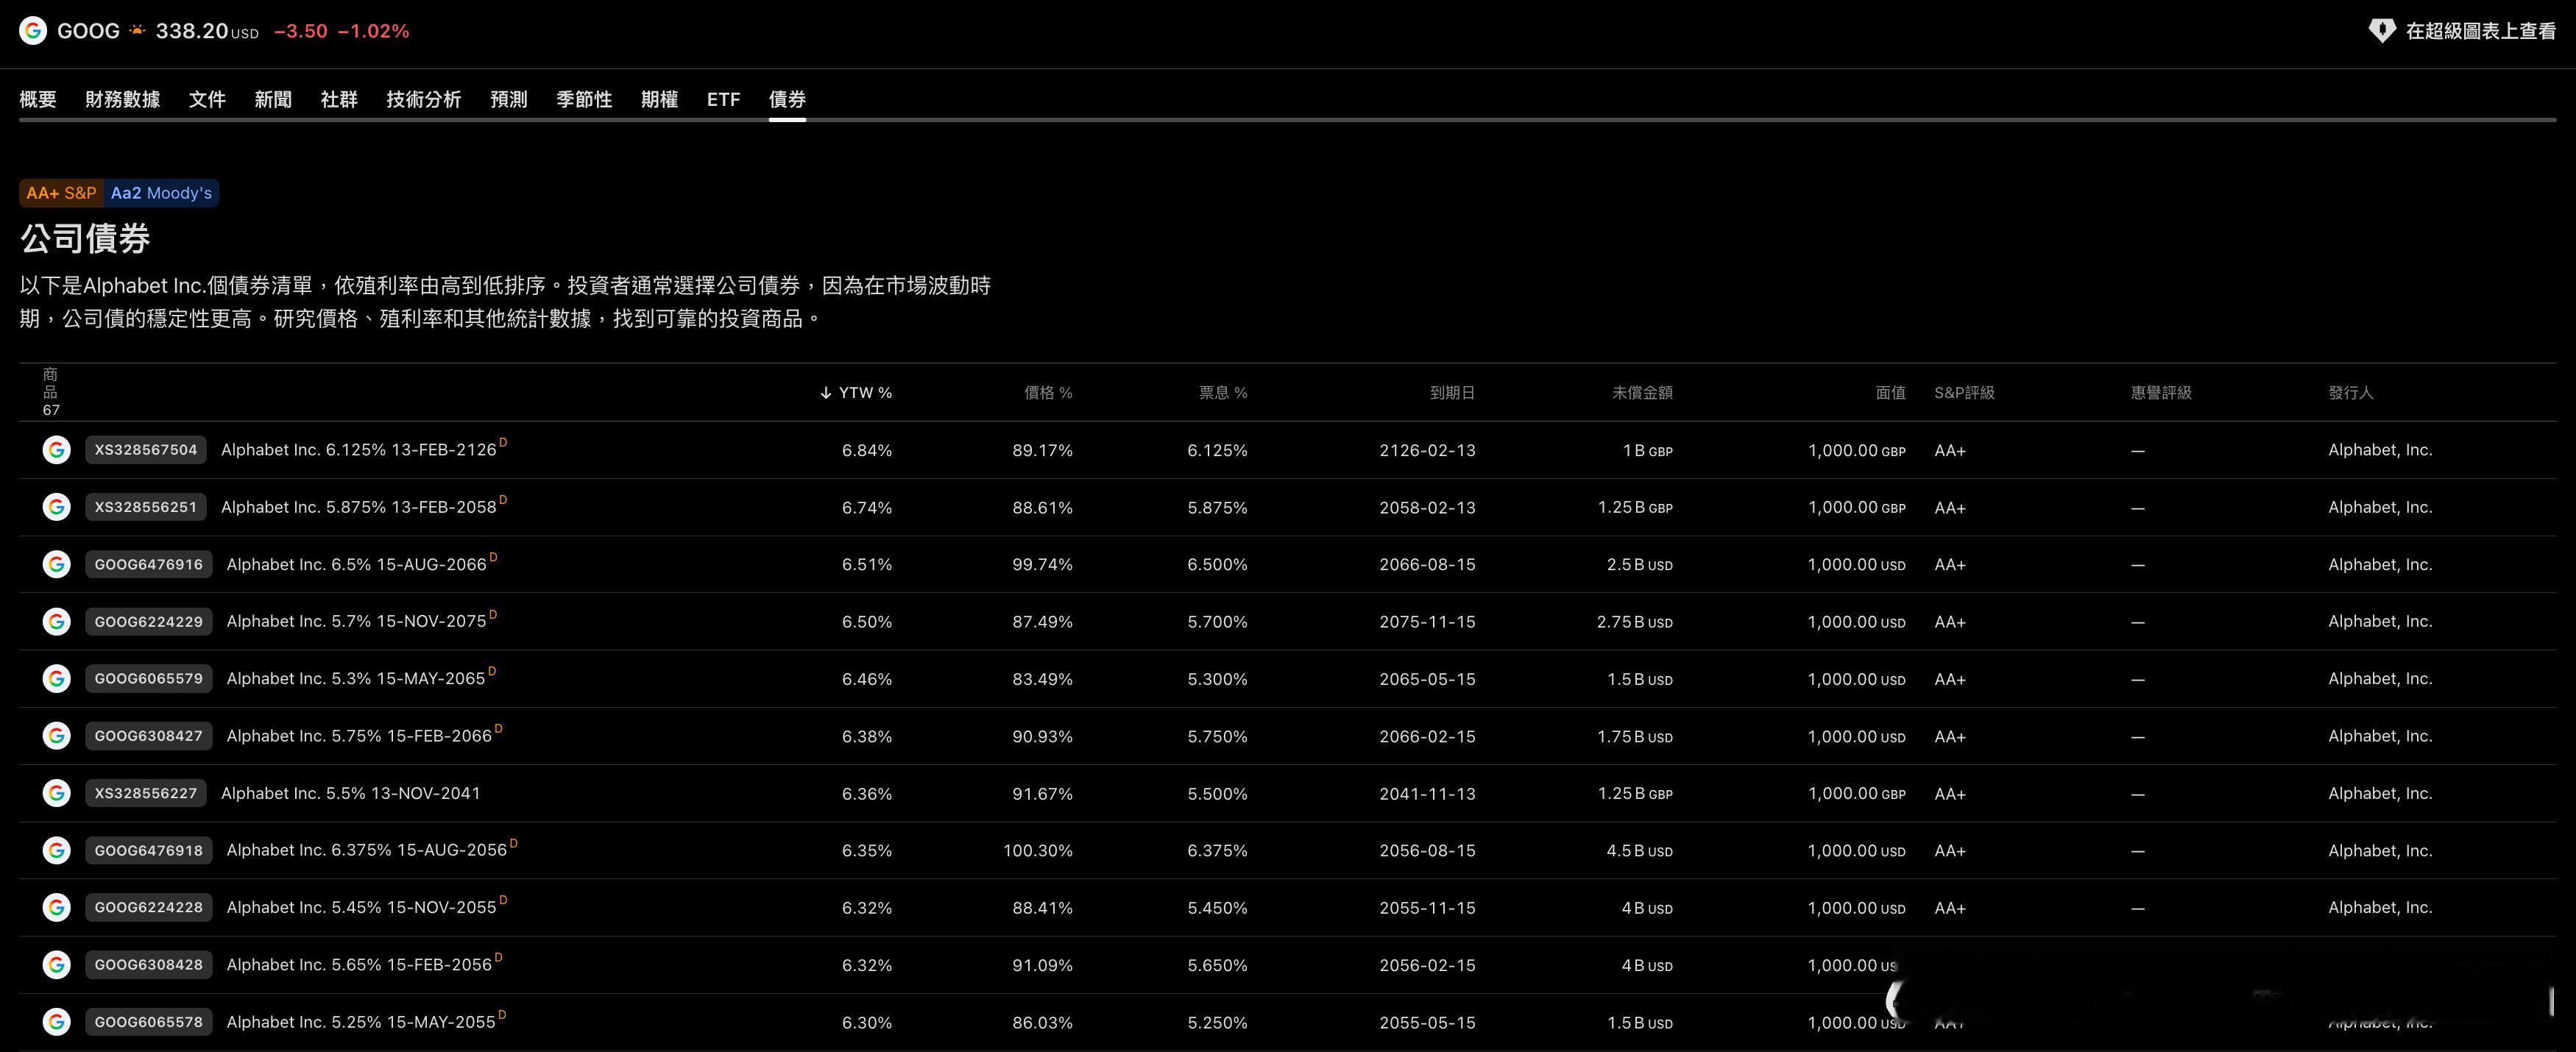
Microsoft、Google、Meta、Amazon、Oracle ... 这些巨头们+整个 AI 基建产业链都在嗷嗷待哺。
这些公司为了数据中心、电力、AI 基建,正在大量发债。
所以,Bessent 最近在解释为什么要支持长端流动性时,也提到市场正在面对大量企业债供给,其中包括 AI infrastructure 融资。
全世界的长期资本池就那么大。
以前一个保险公司可能直接就选 30年长期国债 5%,满意了,但现在突然来了好多巨头 6% 以上的债券。
国债的性价比一下就下去了,必须和企业抢钱了。
那么政府想继续融资,自然也得提高收益率。
所以 AI 牛市居然出现了一个很有意思的二阶效应:AI投资越疯狂,某种程度上反而可能把自己的折现率往上推。
再说说为什么财政部的操作,只管用了一天?
因为每天 40 亿的回购听起来很多,但对美国国债的规模来说,九牛一毛。
打个最简单的比方,
水库漏水,财政部拿了一个水桶出来接,市场第一反应,终于有人管了,但仔细一想,这可是水库啊,你拿水桶有什么用呢?