一个台湾佬的分析:
Anthropic 650 亿美元ARR的真相:没有“Miss”,是计价方式正在换轨
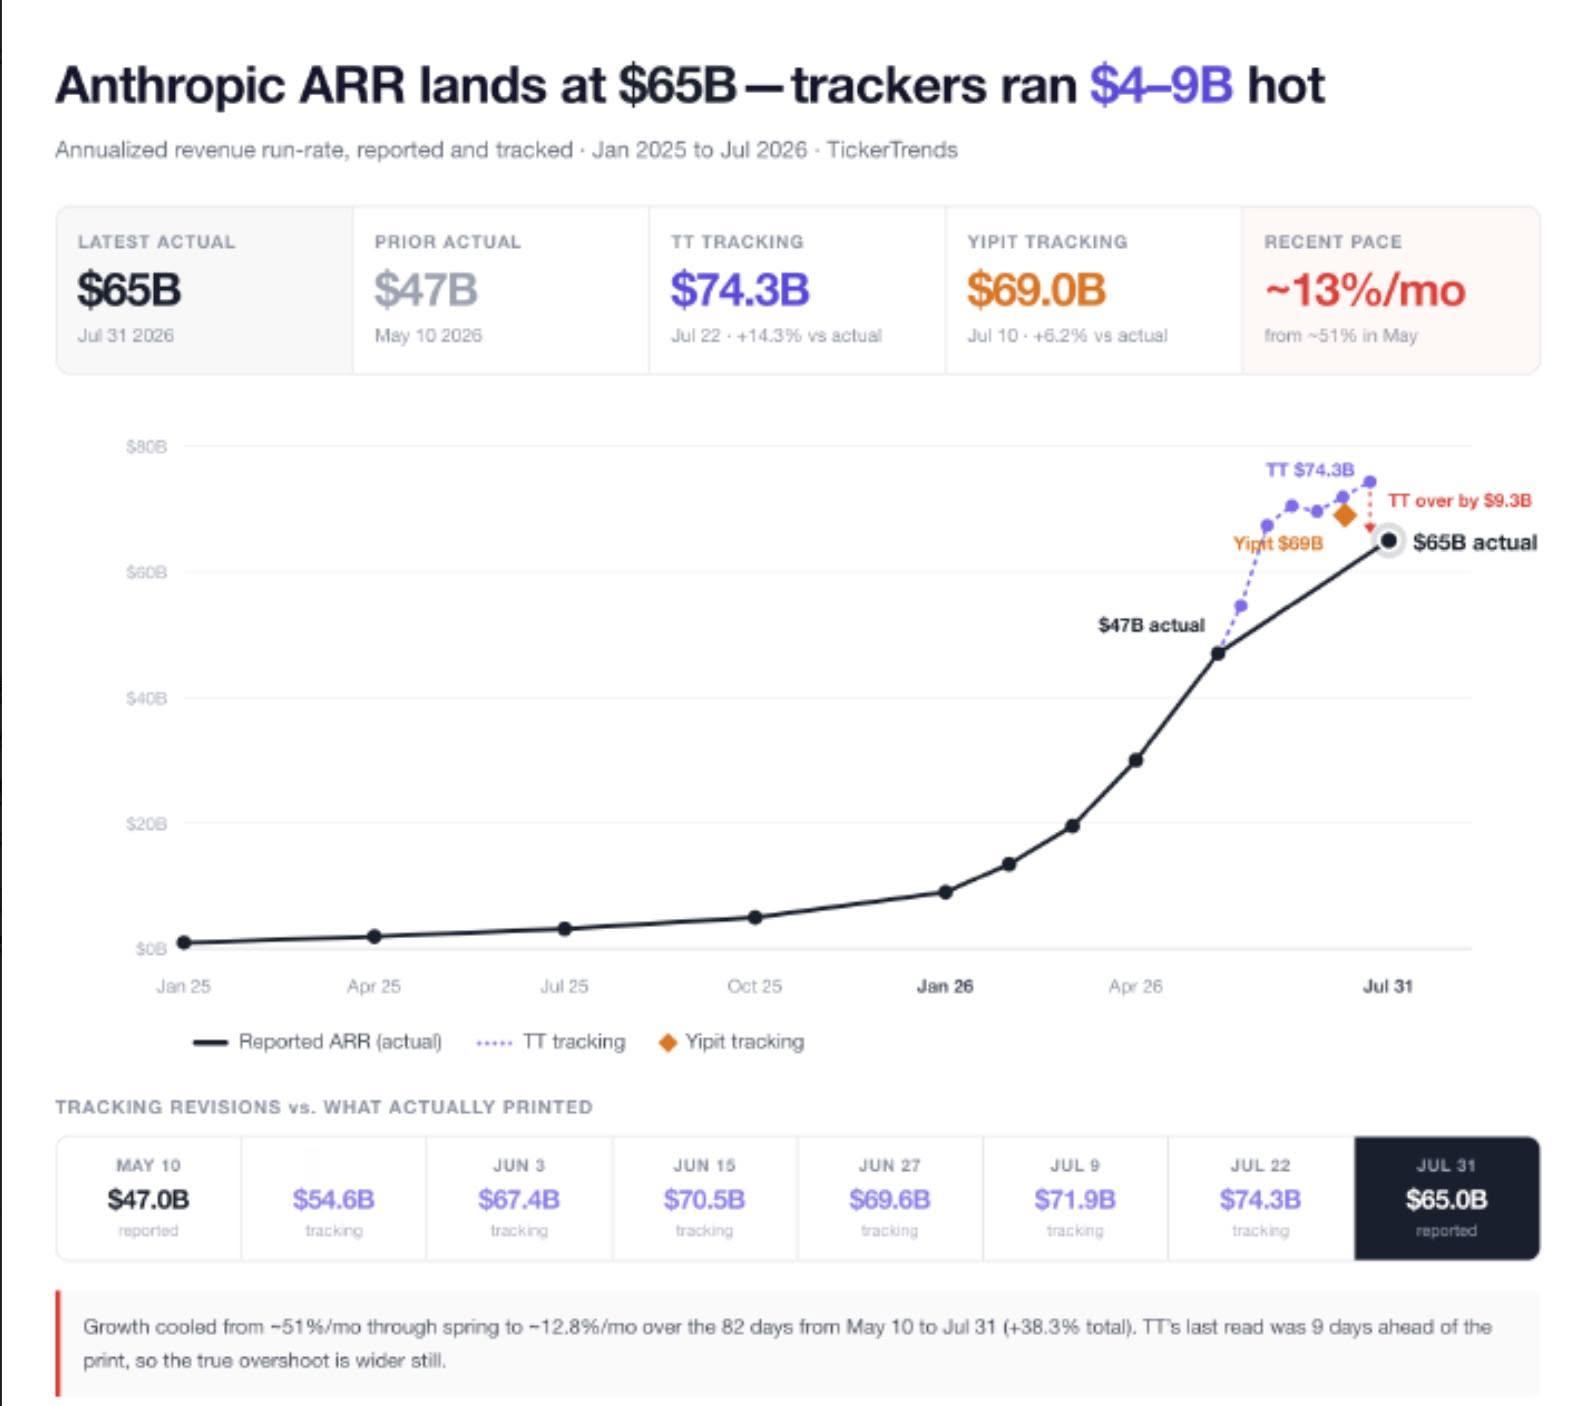
彭博社在 8 月 17 日独家披露:Anthropic 截至 7 月底的年化营收(ARR)突破了 650 亿美元。而就在不久前,TickerTrends 在 7 月 22 日的追踪数字高达 741 亿,Yipit 也在七月初预估 ARR 约为 690 亿。无论从哪个口径来看,Anthropic 似乎都“Miss”(未达标)了 40 到 90 亿美元!
“AI 需求见顶了!”类似的标题在过去几天开始刷屏,空头的欢呼声此起彼伏。
但我想分享一个不同的结论:这是一个资本市场计价方式正在换轨的故事,而且换轨已经开始。
🔍 背景澄清:Anthropic 早已进入“静默期”
事实上,Anthropic 早在 6 月 1 日就已秘密提交 S-1 文件,正式进入 IPO 静默期。在此期间,他们从未发布过任何官方的月度财务预测。
那么,增长是否真的减速了?我觉得减速是客观存在的。
要知道,2025 年底 Anthropic 的 ARR 还只有 90 亿美元。从 5 月中旬的 470 亿增长到 7 月底的 650 亿,短短 82 天增长了 38.3%。但如果按月度增速(MRR 增速)来衡量,增速从春季的约 51%(月均)降到了约 12.8%(月均)。每日的绝对增量也从约 5150 万美元降至 2200 万美元。
⏪ 这是真实的减速,原因大致有四:
• 统计公式的敏感性:28 天 × 13 个月的年化算法本身就很容易受短期波动影响。
• 出口管制冲击:6 月美国的出口管制导致两款模型停售了 19 天。
• 企业端开始“精算”:企业开始严格控制 Token 用量。例如,Uber 在四个月内烧完了全年的 AI 预算;微软削减了内部使用 Claude Code 的授权;KPMG 的调查也显示,49% 的企业因成本压力缩减了 AI 项目。
• Token 价格暴跌:Token 价格在一个月内下跌了 25%。
❓ 但需求真的崩了吗?并没有!
Token 的美元支出在过去 15 个月里依然增长了 497%;企业采用数据创下新高;Anthropic 在企业 AI 支出中的占比达到 34.4%,首次超越 OpenAI;算力依然供不应求。这更像是“高速成长换挡”,而不是引擎熄火。
📉 真正的重点:资本市场的计价方式正在换轨
‼️ 我认为这次事件会被历史记住,是因为它触发了三个重大的市场转变:
☝️ 投资 Thesis(投资逻辑)变了:过去两年,看 AI 公司只看收入增长率。而现在,投资人开始问:增长 × 毛利 × 留存(NRR)× 烧钱倍数(Burn Multiple)。同时,“毛口径 ARR”开始被打折。因为 OpenAI 内部备忘录曾点名 Anthropic 的毛口径数据“灌水”约 80 亿美元;如果上市前改为审计后的净口径,账面数字可能一次性缩水 20%–40%。⭕️ “用量不等于变现”,正式成为行业新共识。
☝️ 估值倍数在收敛:Anthropic 以 650 亿 ARR 对应 9650 亿美元的估值,大约是 14.8 倍 P/ARR。相比之下,OpenAI 约为 21 倍。这让 Anthropic 的估值看起来比 OpenAI“便宜”很多。⭕️ 注:所谓的“20.5 倍”是 5 月 Series H 融资时的估值(当时 ARR 为 470 亿);而现在的 14.8 倍是按最新 650 亿 ARR 重新计算的。如果这个“龙头锚点”一旦确立,应用层初创公司动辄 50–100 倍 ARR 的“尾部估值”就站不住脚了。港股挂牌的 MiniMax 曾以 60 倍 ARR 定价,市场现在已经开始用 20 倍的 Anthropic 作为锚点来重新定价它。
☝️ 轮次与募资结构在扭曲:2026 年上半年全球创投总额达 5100 亿美元,创历史纪录,但 OpenAI 加 Anthropic 两家就吃掉了 43%(仅 5 月 Anthropic 的单轮融资就占全球当月的 54%)。超大型轮次占比高达 87.5%。钱全往头部挤,中后段轮次出现了明显的定价错位。
⚡ 而且,这些变化“已经开始发生”:
⭕️ SSI 的估值在 15 个月内停留在 320 亿美元,不再上调。Thinking Machines 想从 120 亿拉到 500–600 亿的计划最终流产,估值维持在 120 亿。xAI 被 SpaceX 整并。像 CRV 这样的顶级风投,其尽职调查(DD)清单已经从“成长率”变成了“毛利轨迹、NRR、Burn Multiple”。
⭕️ 公司上市的时间窗口也已到来。Anthropic(目标 2 万亿美元估值,最快 10 月挂牌)、OpenAI、SpaceX、DeepSeek 正在排队 IPO。这是自 2021 年以来创投圈最大的退出窗口。反过来讲,如果 Anthropic 挂牌表现不佳,传染风险是真实存在的——SpaceX 的估值已经从 2.1 万亿的高点回落了 30%。
🌏 对新创公司的一些 Insights(洞察):
⭕️ 如果你是在募资的新创:投资人的 DD 清单已经换了。路演(Pitch)时只有成长曲线不够了,毛利轨迹、NRR、烧钱效率必须准备好。“毛口径 ARR”以后会被打折。
⭕️ 如果你是投资人,在看接下来的 IPO:别只盯着挂牌第一天的涨跌,要看是毛口径还是净口径、NRR 是多少、烧钱效率如何。
⭕️ 展望未来:从 650 亿增长到投资人预期的年底 1000–1200 亿,其实只需要维持目前 9–13% 的月增速即可;预测市场上“AI 泡沫 2026 破裂”的概率目前只有约 14%(6 月时还有 26%)。多头认为,这一切只是另类数据的噪音。
总结来说,当下的 AI 需求并没有见顶,“闭着眼睛用增长率计价”的时代结束了。接下来比拼的不再是“谁讲的故事大”,而是谁的毛利、留存和烧钱效率经得起 FDD(财务尽职调查)。商业的逻辑,总是这样轮转。