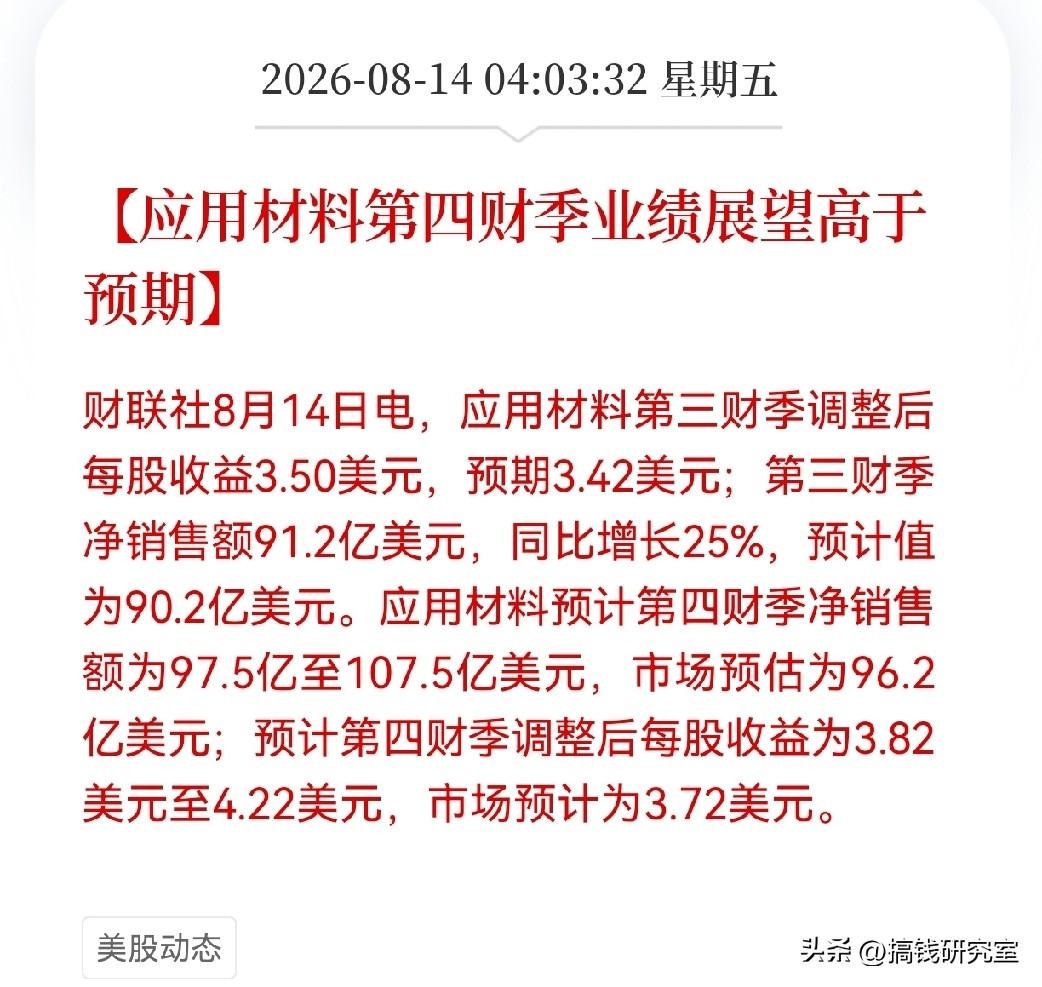
应用材料交出了一份创纪录的成绩单。截至7月26日的第三财季,净销售额91.2亿美元,同比增长25%;调整后每股收益3.50美元,超出市场预期的3.42美元。公司预计第四财季净销售额中值约102.5亿美元(97.5亿至107.5亿美元区间),同样高于分析师预期的96.2亿美元。
但财报发布后,盘后股价反而跌了约4%。业绩超预期,股价照跌——市场在怕什么? 问题出在“预期游戏”上。过去几个季度AI芯片设备需求已经把市场胃口撑到了天花板。半导体系统业务营收70.4亿美元,同比大增;全年封装业务增长预期从50%上调到70%以上——但这些利好早已被充分定价。CEO虽然表态“2027年将继续强劲增长”,但市场现在要的不是“好”,而是“好到炸”。
这事给普通人的启发就一条:好公司的好业绩,不一定等于好股价。三季度中国区销售占比28%,较去年同期的35%有所下降,地缘因素仍是悬在头上的变量。如果后续AI资本开支预期出现边际松动,这类高估值标的面临的回调压力值得留意。
评论区聊聊:你持仓的科技股,财报超预期后是涨是跌?
内容仅供参考,不构成投资建议,投资有风险,入市需谨慎。
半导体材料行情 电池材料板块 材料板块 全球材料展望 材料企业 应用材料财报 中国应用材料