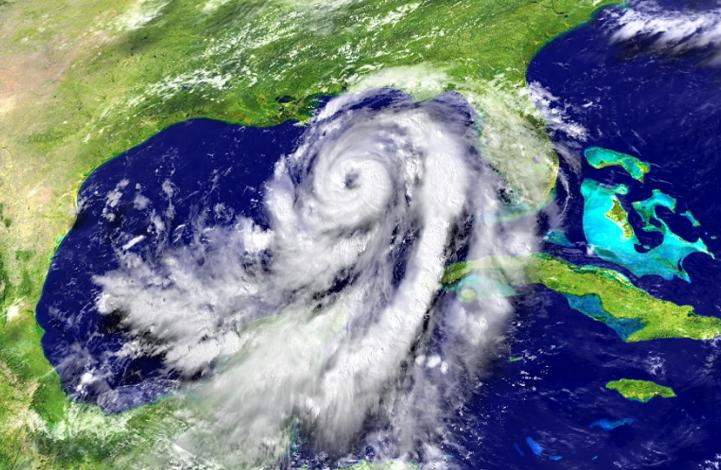
8月监测区海温指数平均达2.59℃,预计11到12月前后达到峰值,一次超强厄尔尼诺事件即将形成。
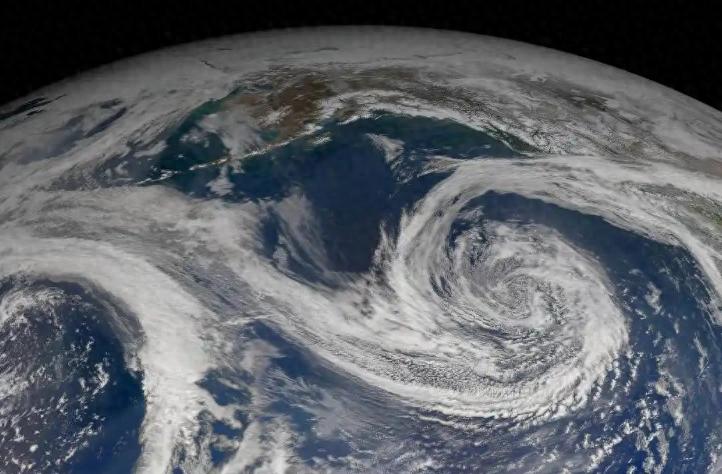
这场极端天气压根不是单纯的农田灾难,它正顺着洋流和风带,直接砸向全球最底层的工业原材料源头。
那么天上的反常降水与干旱,到底是怎么一步一步打翻全球金属矿产供应盘子的?
一、矿山大瘫痪大家谈起工业原料,总觉得这是重工业厂房里的事,跟刮风下雨扯不上干系。
但事实上,现代工业地基里的铜、锂、镍这些关键品种,矿藏分布极其集中,而且大多位于气候敏感的地理边缘带。
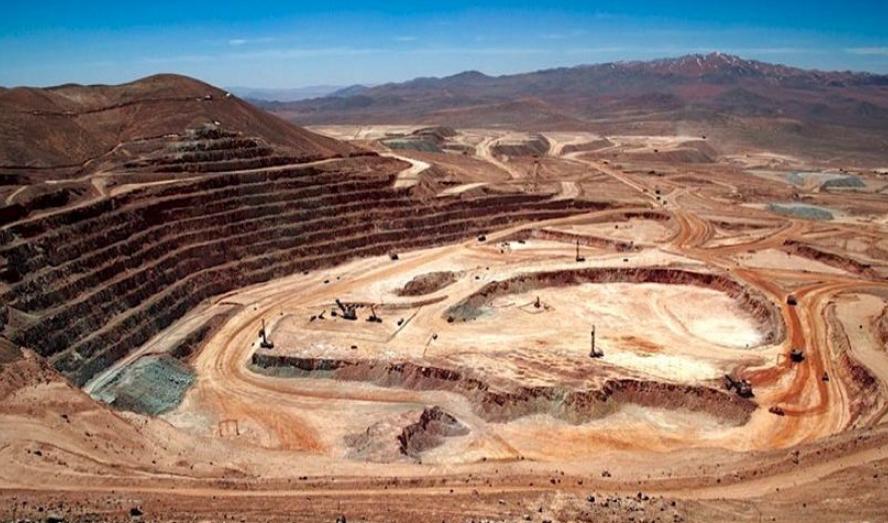
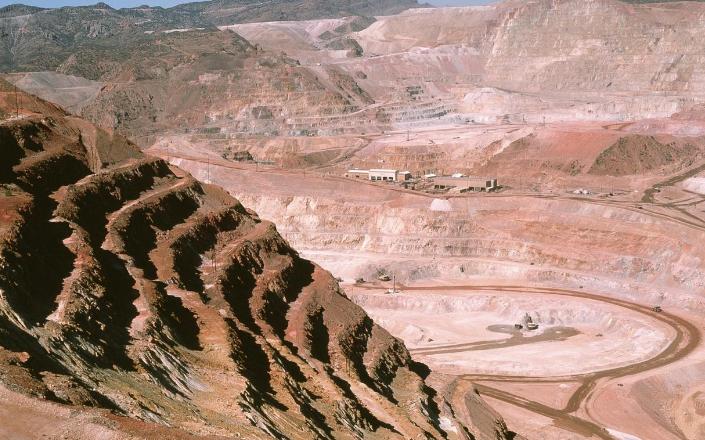
先看南美的铜矿分布,据美国地质调查局数据,智利和秘鲁两国合计约占全球矿产铜供给的三分之一以上。这些矿区长期位于干旱的安第斯山脉西侧,原本的基础设施建设完全是按照极度缺水的标准来设计的。
采矿现场是巨大的露天矿坑,排土场和尾矿库也顺着山势层层堆叠。一旦强厄尔尼诺事件发生,东太平洋表层海水异常升温,水汽翻过山头,可能给这些干旱矿区带来异常强降水。
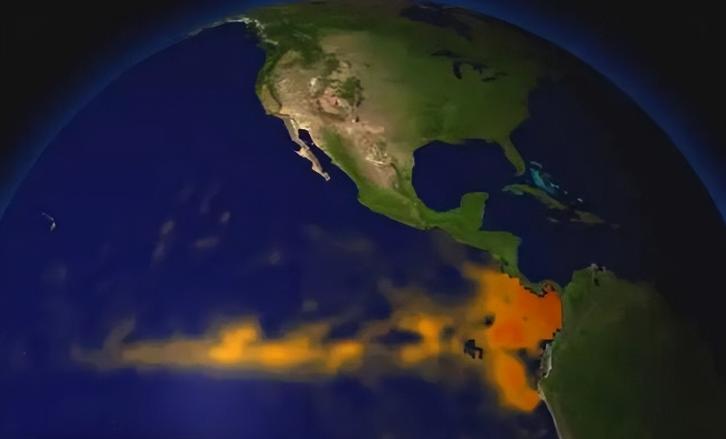
这种降水落在沙漠和高海拔矿区,容易转化为山体滑坡和泥石流。对采矿现场而言,泥流和积水可能灌入作业面,阻断重型挖掘设备和运矿卡车通行。
抽排积水需要动用大型抽水设备;如果矿山电力设施同时受损,露天矿坑作业就可能被迫中断。更严重的瓶颈在运输环节:开采出来的铜精矿要运到海边港口,主要依靠有限的铁路和盘山公路。一旦路基被冲断,内陆矿山的精矿就运不出去,港口的装运可能因此延迟。
除了采矿中断,冶炼厂的安全底线也会受到暴雨威胁。
铜矿采选过程中会产生大量废弃矿渣,这些矿渣依靠尾矿坝拦截固化。强降雨会让尾矿库内水位上升,一旦超过工程承受能力,就存在失稳风险。
当地监管部门可能发出红色预警,要求周边采选作业暂停。这意味着,即使矿坑底下的岩石已经被炸开,整个生产流程也可能不得不在暴雨期间停下来。
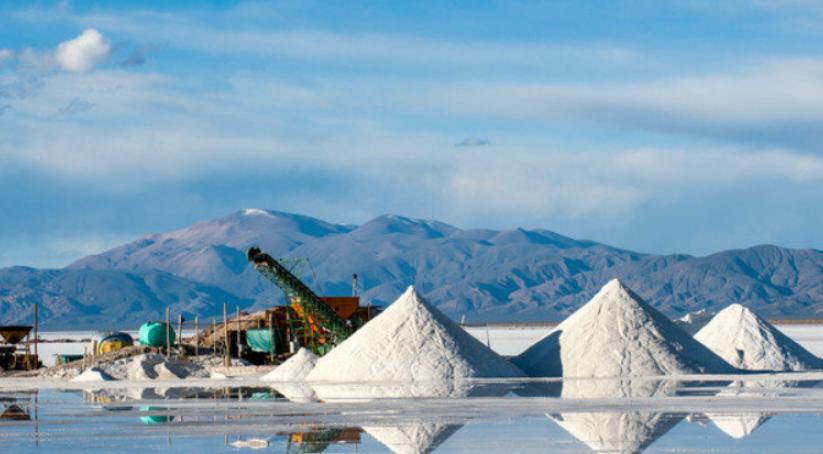
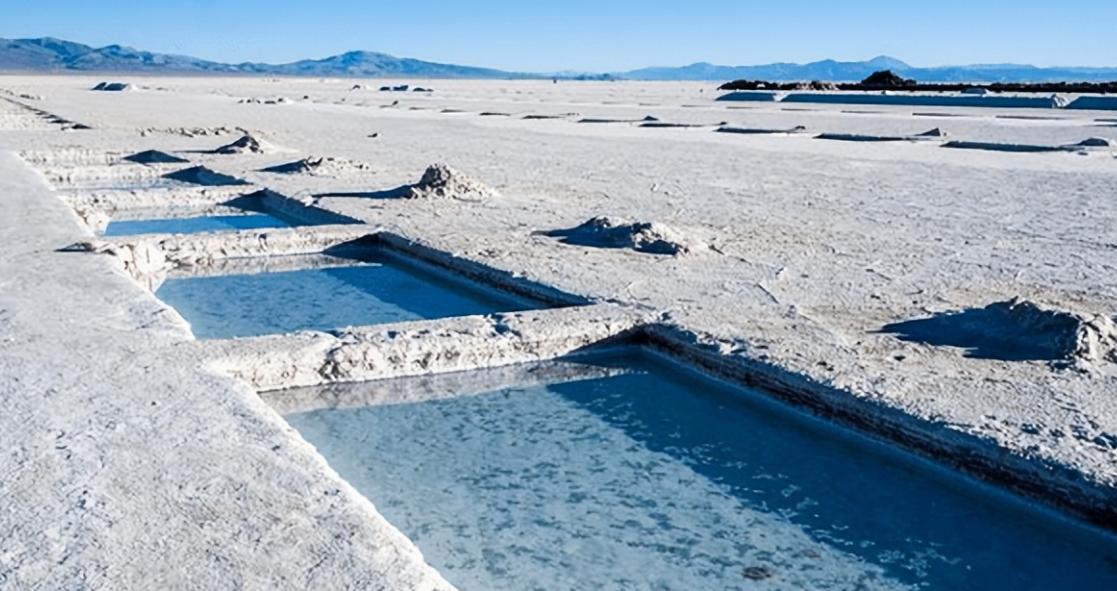
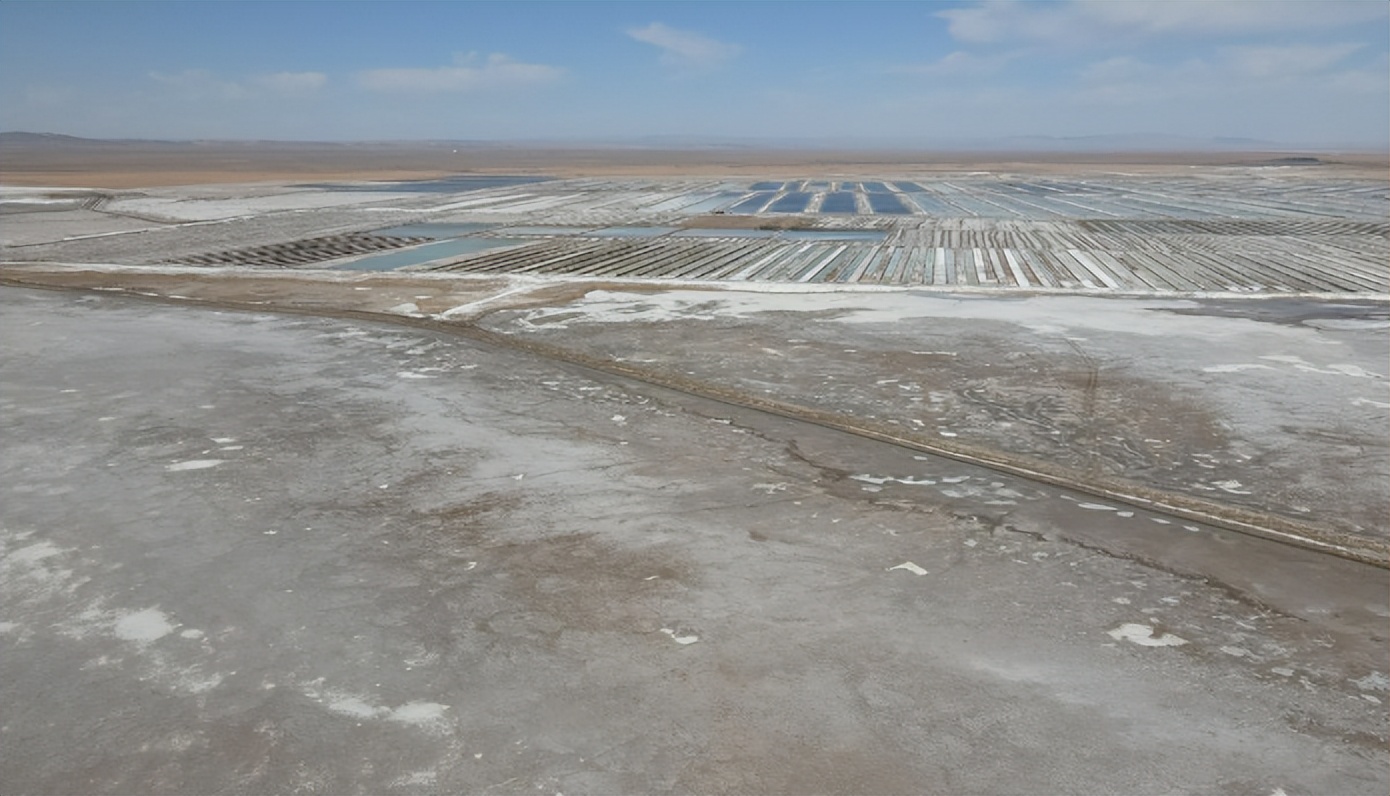
锂盐湖面临的问题同样棘手,南美的阿塔卡马盐沼汇集了全球成本最低的锂资源之一,这些锂矿主要依靠天然蒸发池,把地下卤水抽到地面,依靠强烈日照把水分蒸发掉,让锂离子浓度逐步提升到工业提取标准。
这一整套提锂工艺的底层逻辑,就是常年少雨和极高蒸发量。一旦暴雨降临,蒸发池会被淡水稀释,原本已经浓缩的卤水浓度出现倒退。
企业需要额外的时间和蒸发量重新浓缩,整个生产周期的周转天数可能拉长数月。
二、能源链断裂如果说南美是因为雨水过多导致矿山停产,那么西太平洋沿岸的东南亚矿区,面临的则是另一重压力:干旱引发的供水紧张与物流受阻。
印度尼西亚控制了全球约三分之二的镍矿开采与中间品加工,这里是全球不锈钢工业和动力电池上游的核心命脉。镍矿的提炼主要有两种路线:
一种是高温火法冶炼,用巨大的电炉将红土镍矿熔化,主要消耗电力和煤炭;另一种是湿法高压酸浸,需要大量化学药剂配合纯水在高温高压反应釜中反应。厄尔尼诺让西太平洋暖水东移,东南亚高压持续盘踞,印尼各岛屿陷入漫长的枯水期。
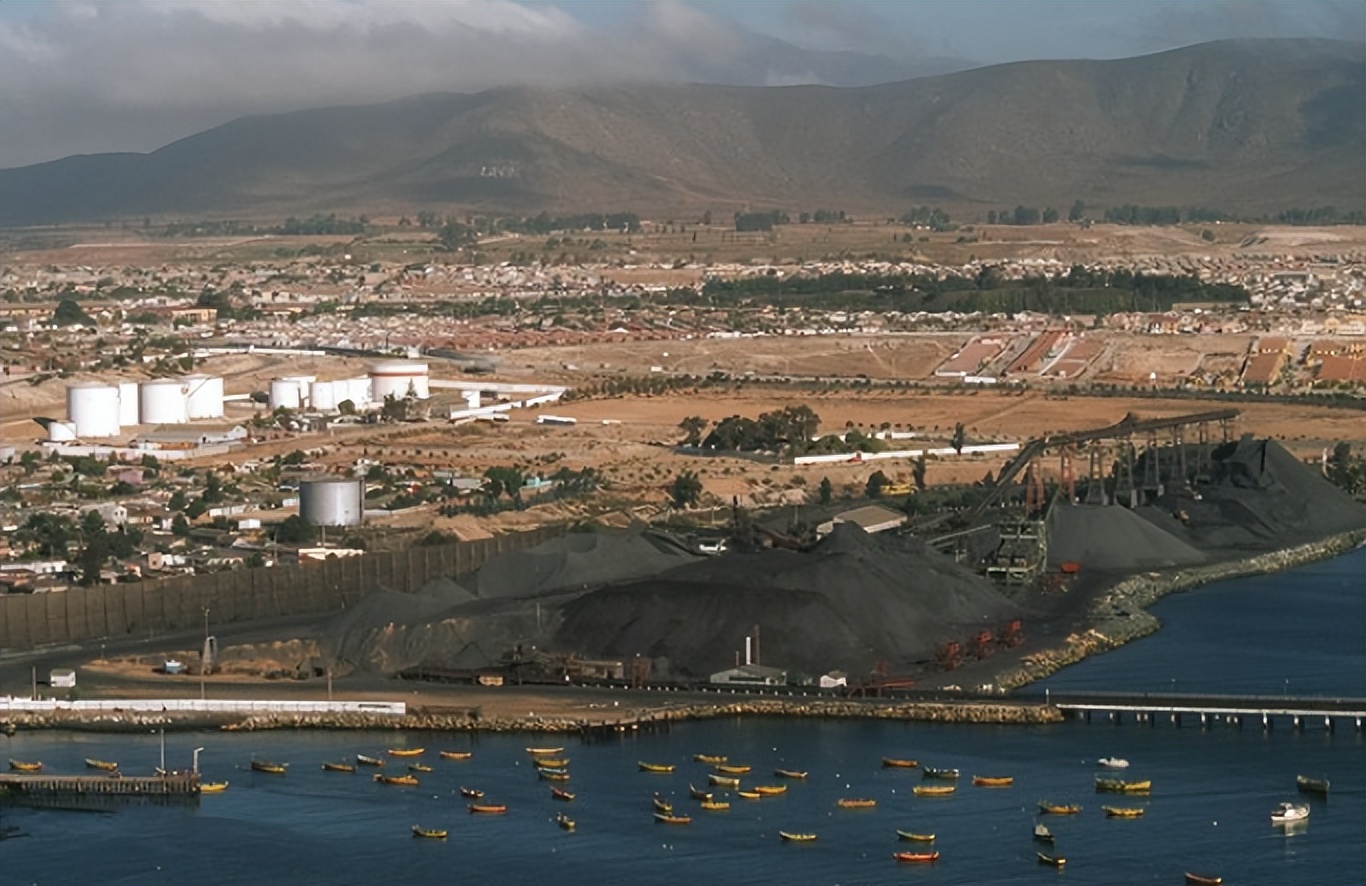
水库水位持续下行,首先影响的是冶炼厂的冷却水供应。印尼镍冶炼厂的电力供应以燃煤自备电厂为主,水电占比很低,因此干旱的冲击并不主要体现在发电环节,而是生产降温所需的水资源短缺。
高温冶炼系统需要持续循环冷却水来维持管道平衡,外部水源断供后,工厂只能启用备用水箱,但备用水量通常只够支撑几天。
冷却不足导致设备频繁过热报警,生产线只能以最低功率维持。2026年9月,莫罗瓦利工业园确认因供水紧张,园区内多座镍冶炼厂减产,预计产量下降约30%至40%。
更直接的打击发生在内河航运上。印尼相当一部分高品位红土镍矿分布在各岛屿的内陆地区,原矿体积极大、重量极重,很大程度上依靠驳船顺内河运往沿海冶炼工业园。
枯水期延长后,主要运矿河流的水位明显下降,驳船不得不大幅减载。
目前运输困难已涉及巴里托河、马哈坎河和卡普阿斯河,三马林达港务机构要求驳船由正常约7,000吨减载至5,500—6,000吨。沿海冶炼厂的原矿库存随之被消耗,一旦厂区原料见底,即使电力维持,炉子也只能空转停产。
澳大利亚西部的铝土矿和东部的煤炭主产区,同样在承受干旱的冲击。
高温会导致重载铁路钢轨发生形变,列车不得不大幅下调限速,澳大利亚部分铁路网络在气温达到36℃时即须实施热限速,超过39℃时进一步降速,部分区段限速可降至20至40公里/小时。
而在西非的几内亚,雨季强降雨会让红土铝土矿变成难以运输的泥浆,公路和港口作业效率大幅降低,矿石过湿也给装船和下游用矿带来限制。这套以水和气候为核心的全球大宗商品开采运输网络,只要有一环被卡住,后面的环节就可能整段脱节。

三、市场大重构当矿山因为暴雨停滞、冶炼厂因为干旱供水紧张,这种供给端的物理缺口,可能以最直接的方式传导进资本市场和下游制造端,影响整条利益链的分配格局。
工业原材料的价格波动,从来不是线性发生的。
当下游企业的现货库存偏紧时,市场可能进入补库阶段。全球电网升级需要大量的铜线缆,新能源汽车和储能设备对锂和镍有采购需求,而这些订单的交付期限通常有合同约束。
当冶炼厂发货延迟,贸易商可能在现货市场以高于期货盘面的溢价采购现货。这种成本上行顺流而下,电缆厂、电池电芯厂的现金流可能率先承受挤压。
对股票市场来说,这种气候冲击在初期往往被视作局部扰动。
银河期货研报指出,厄尔尼诺对有色金属多为局部短期扰动,更像是供需矛盾放大器,并非行情决定性因素。超强厄尔尼诺或带来阶段性供给收缩推升铜价,但中长期行情由宏观与下游需求主导。
不过,市场定价往往提前反应。2026年6月厄尔尼诺获确认后,农业、铜和航运等相关板块已开始跑赢大盘,铜等品种当前仍主要由自身产业周期驱动。供给收缩预期可能推高大宗商品的现货价格,但价格涨幅与产量降幅之间的关系,取决于需求强度、库存水平和宏观环境等多重因素。
在这种背景下,板块内部的估值可能出现分化。
那些矿山资产分布分散、生产受单一区域气候冲击较小的企业,可能获得一定的估值溢价。但需要指出的是,中国主要铜企的核心资产普遍分布在海外。
紫金矿业的核心铜资产包括刚果(金)卡莫阿-卡库拉铜矿、塞尔维亚丘卡卢-佩吉铜金矿和巨龙铜矿,洛阳钼业的核心铜钴资产位于刚果(金)TFM和KFM。
这些海外资产同样面临厄尔尼诺引发的非洲干旱等气候风险,并非“生产不受海外极端气候影响”。此外,中国铜精矿自给率长期不足30%,境内矿山产量规模有限,难以“全额享受全球商品价格上涨带来的超额利润”。
与此同时,能源结构的被动调整,也在资本市场产生影响。西南江河枯水导致水电出力下滑,火电补位推高煤炭消耗与电价,抬升电解铝等高耗能化工品成本,倒逼中下游报价上行。
动力煤需求可能阶段性放大,但煤价走势仍受供给端安监、进口煤价差、库存水平等多重因素影响,需求改善只是其中一项。
至于具体标的的“现金流稳定性和抗风险估值得到重新审视”,属于投资判断范畴,不宜作为事实陈述。
极端气候对大宗商品的影响存在阶段性时滞,但不同品种的传导节奏差异显著。浙商证券研报指出,极端气候向实体产量的破坏传导通常存在9至12个月的时滞,这一结论主要适用于棕榈油、橡胶等农产品核心品种。
而工业金属的传导路径不同:银河期货指出,历史上南美矿区天气扰动多在数周内修复,冲击多为脉冲式;印尼干旱对镍的冲击目前也以短期减产为主。
因此,将农产品的9至12个月时滞直接套用到铜、镍等工业金属上,不够准确。当市场仍在分析需求端走势的时候,来自矿区的供给扰动已经在短期内影响了部分品种的价格节奏。