一、先搞懂:住院报销核心逻辑
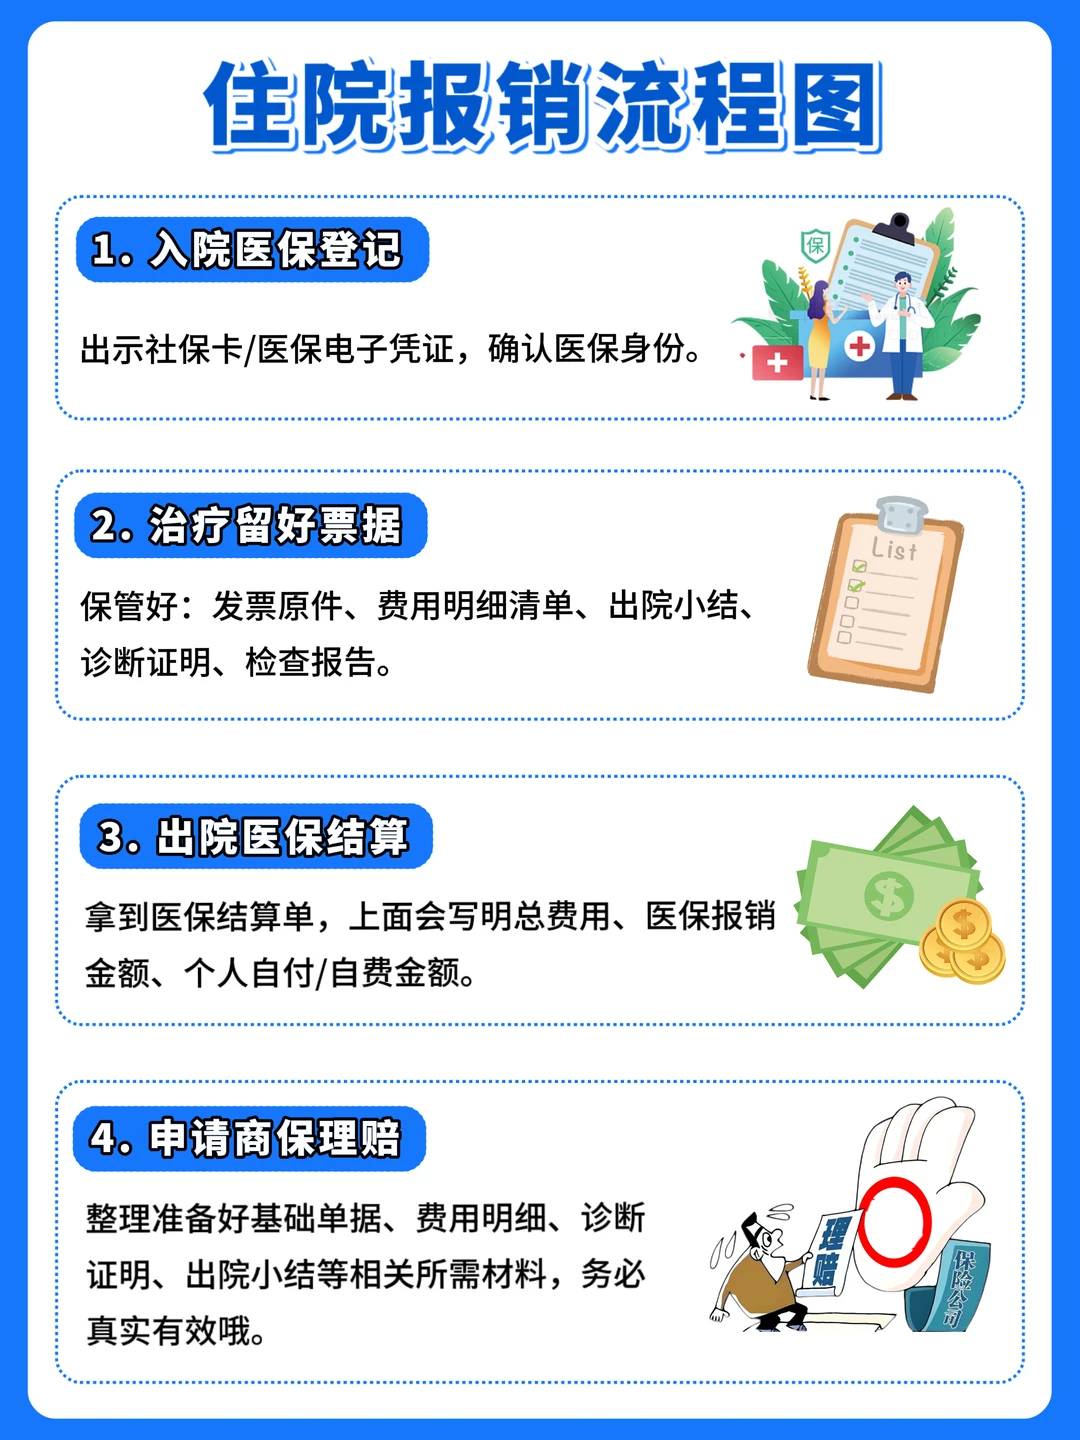
先医保结算,再走商业医疗险理赔,顺序不能乱!
1. 办理入院:带身份证/医保电子凭证,做医保登记
2. 住院治疗:正常缴费、保留所有票据
3. 出院结算:医院直接扣医保报销,你只付自付部分
4. 商保理赔:上传材料,按规则赔付到账
二、医保报销后,商保怎么赔?🤔
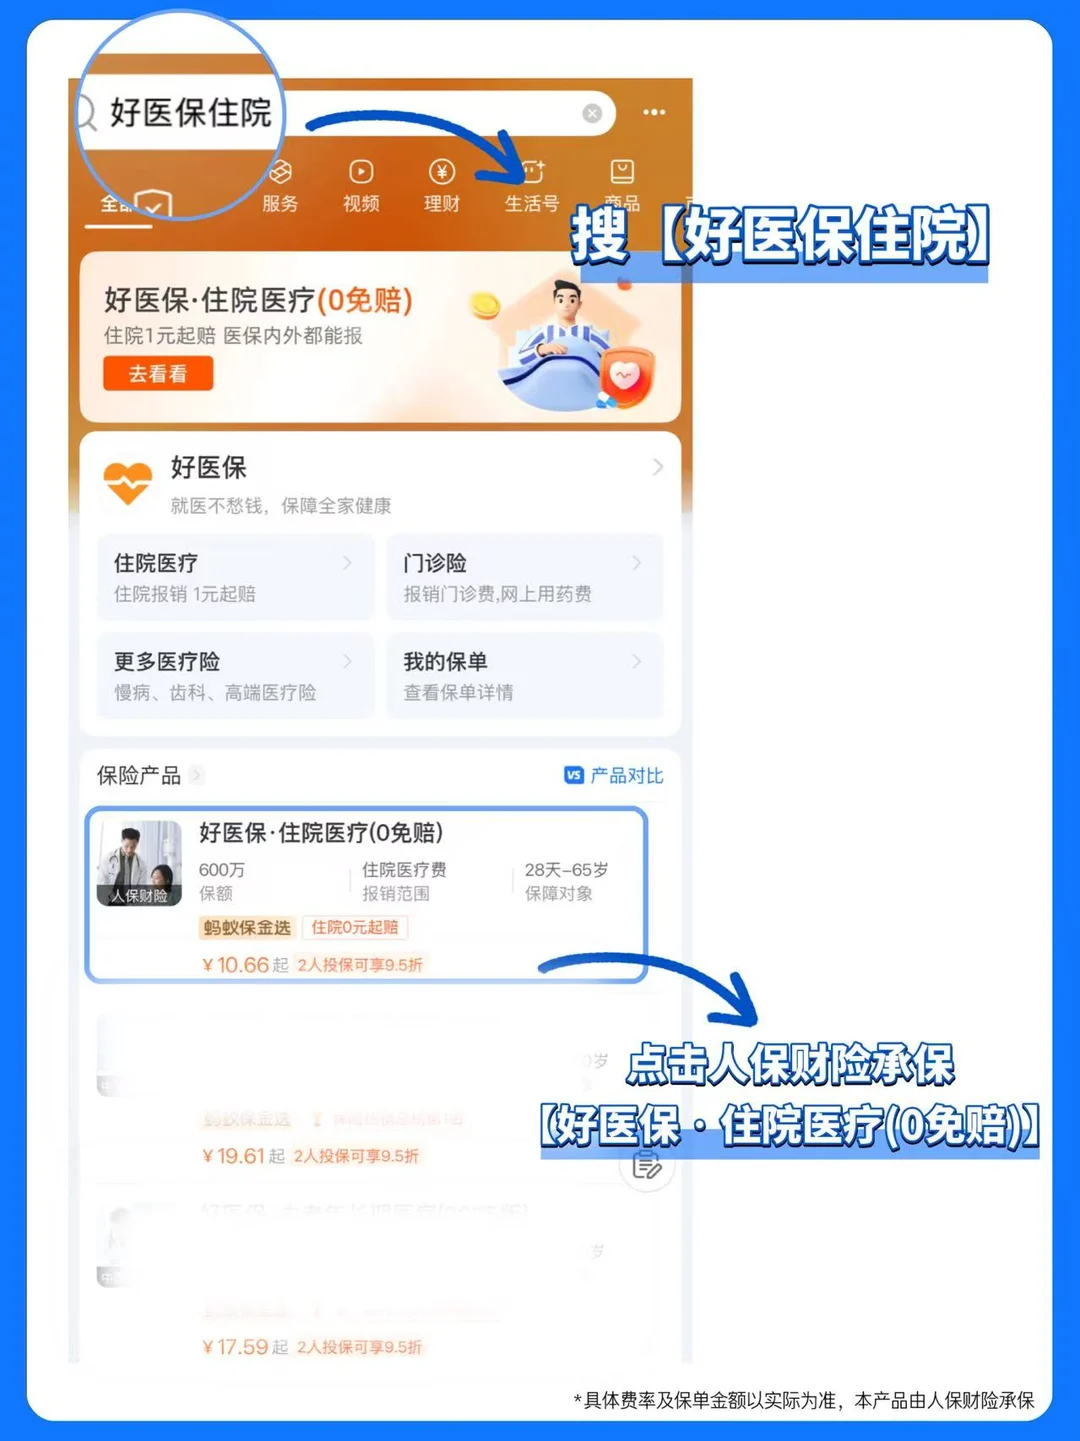
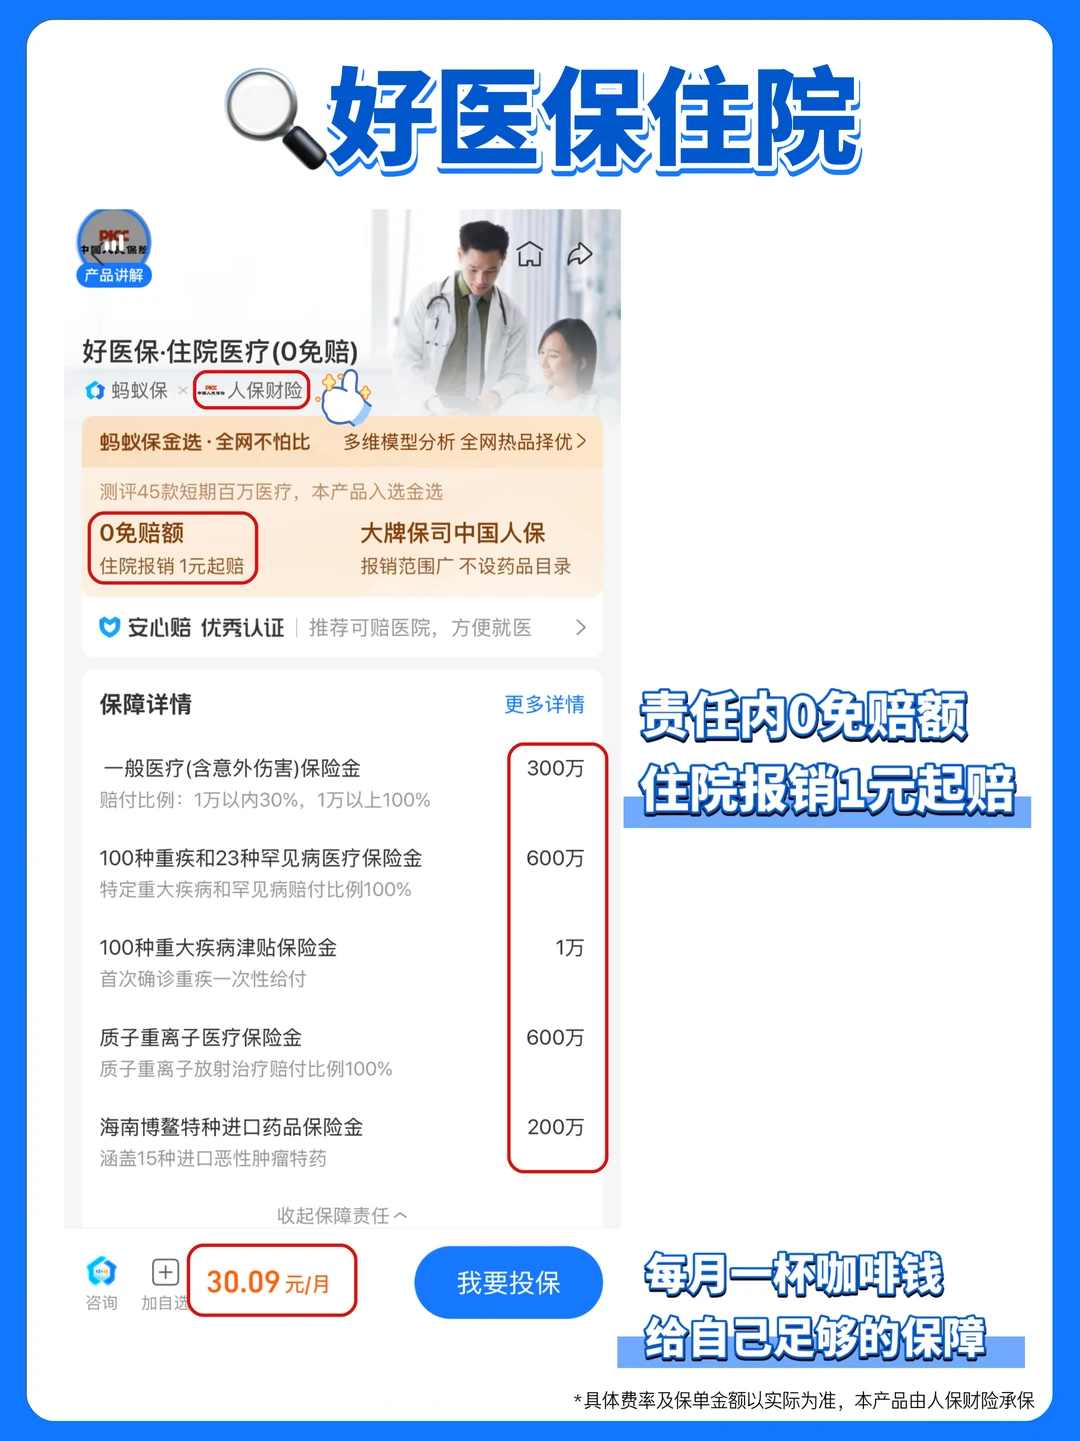
扣除医保报销部分后还需要支付不少的一比费用,这个时候商业医疗险就派上用场啦!我家配置的人保财险承保的【好医保·住院医疗(0免赔)】
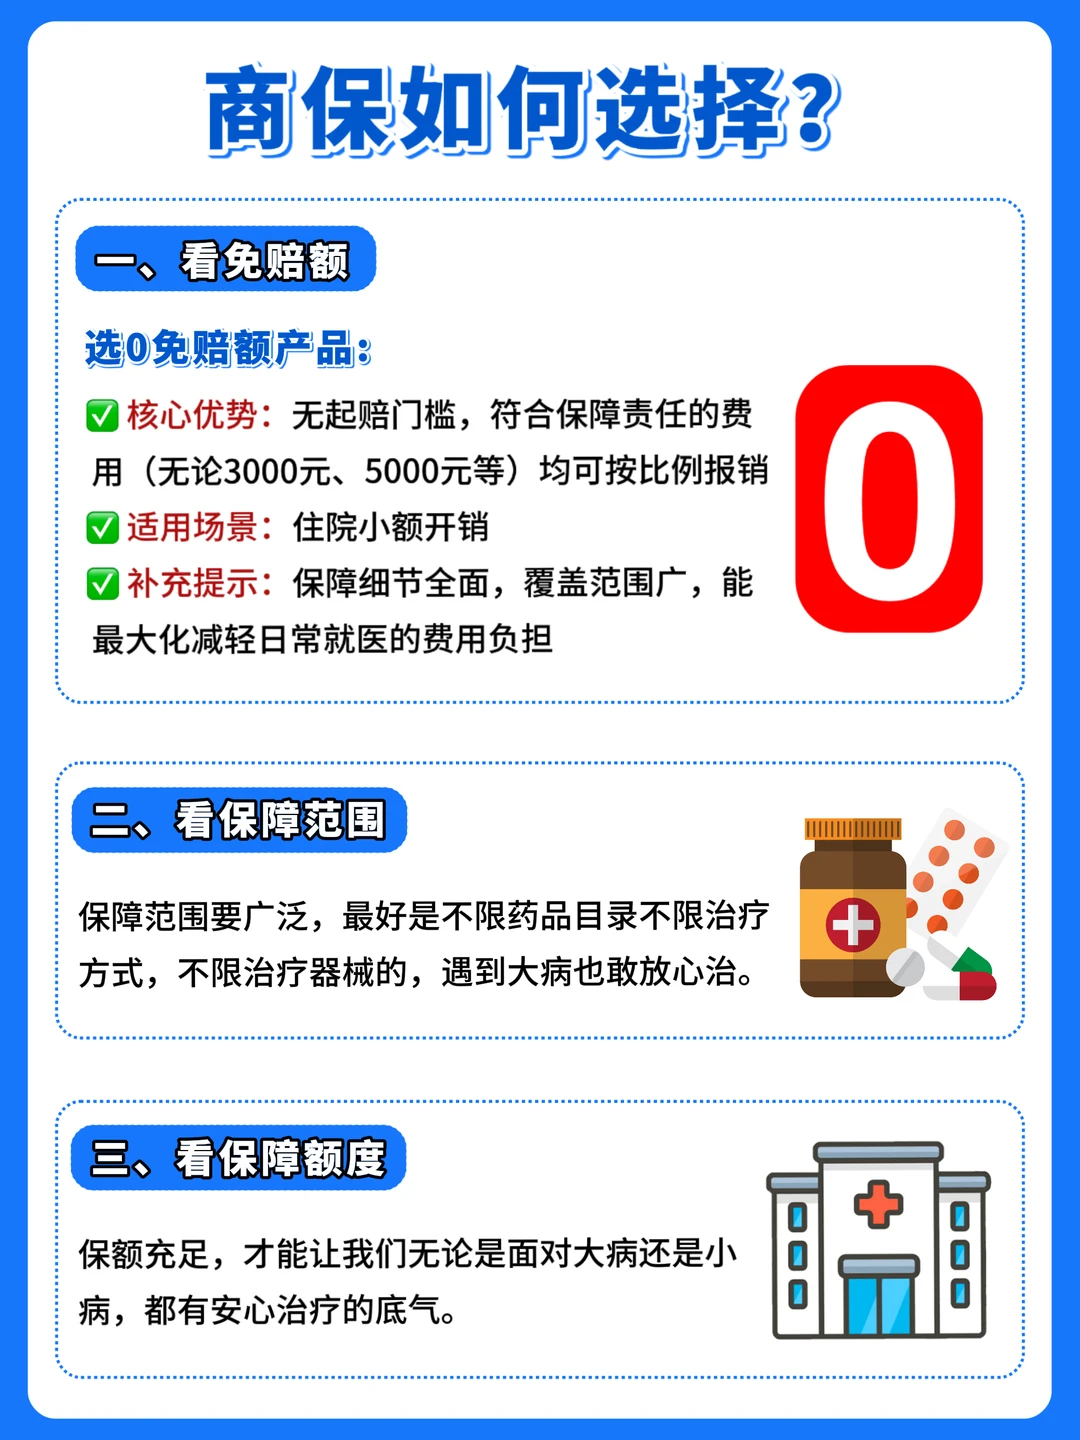
✅0免赔额:责任内住院1元起赔,一般医疗年累计自费或自付1万以内,赔付比例30%,1万以上赔付比例100%
✅保额充足:责任内一般医疗年累计总限额300万,重大疾病和质子重离子保额共享600万,以上三个责任保单年度累计给付限额600万,普通家庭住院就能用上。
小额住院有保障,大额花费能兜底,大小病也能用上~💕
三、报销范围有多广?
✅ 不限药品目录:自费药、靶向药、院外药都涵盖在内,安心用好药
✅ 不限治疗方式:120万一针的癌症特药CAR-T也能报
✅ 不限治疗器械:心脏支架、进口人工耳蜗...
✅ 保障场景多:除了常规的住院(含手术、药品费等),还包括特殊门急诊、门急诊手术、住院(含出入院当天)前30天后30天门急诊,符合条件即可报销.
四、关键提醒,少走弯路
⚠️异地就医先备案,不然影响报销比例
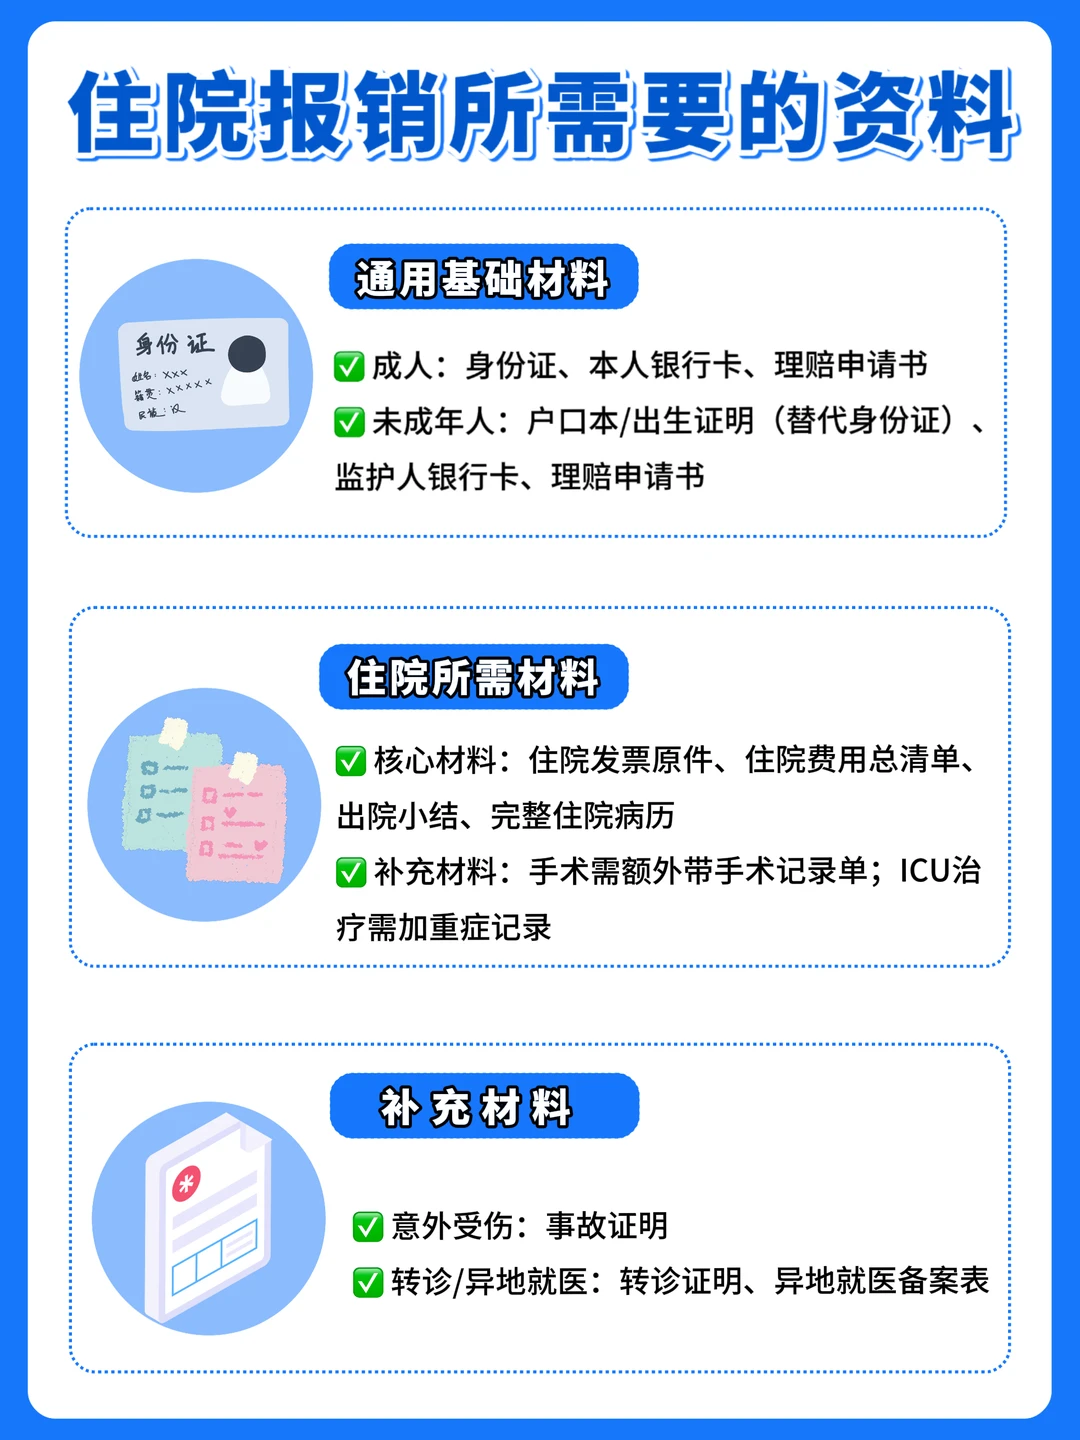
⚠️所有票据别丢,出院小结、清单、发票缺一不可
每月一杯奶茶钱,就能给自己加一份住院保障,不管是小病住院还是大额花费,既能减轻经济压力,踏实又安心~可以搜【好医保住院】,认准人保财险承保的了解一下哦~🤗