我这些天也一直在看各地细则,看评论区,看私信。说实话,这事真不是一句“政策好”或者“政策不好”能说清的。先把两边的情绪摆出来。居民医保这边,很多是灵活就业的、打零工的、摆摊的、做家政的、自由职业的,还有不少城乡普通居民。
他们看到新政,第一反应就是:原来我这些年一年一年交的钱,不是交完就彻底清零了,原来还能折算成职工医保年限。那种感觉,有点像家里翻出一张旧存单,本来以为早作废了,结果发现还能兑。尤其是那些四五十岁、收入一直不高的人,他们不是不想交职工医保,是真交不起。一年几千甚至上万,对很多家庭来说不是小数目。现在告诉他们,过去交居民医保的年限也能算数,哪怕折算比例不高,至少有个盼头。
可职工医保这边,情绪就完全不一样了。很多人连续交了十几年,甚至二十多年。上班族每个月工资里扣,灵活就业的自己全额掏。一年下来,少则几千,多则上万。他们为什么咬牙交?不就是因为职工医保报销比例高、有个人账户、缴费年限能累计,退休后满足年限还能终身享受医保待遇吗?

现在居民医保年限也能折算进来,他们心里就会冒出一个很朴素的念头:我这些年多花的钱,到底值不值?如果早知道居民医保年限也能折算,我当年是不是可以先交居民医保,压力小一点,后面再补职工医保?这种落差,不是外人一句“你要有格局”就能压下去的。
要弄明白这场争议,得先搞清楚居民医保和职工医保到底差在哪。很多人只知道职工医保报销高,居民医保便宜,但不知道这俩从根上就不是一套逻辑。职工医保,面向的是企业职工、灵活就业人员,按月交,按缴费基数算。在岗职工是单位交大头、个人交小头;灵活就业人员没人分担,基本得自己扛。
缴费标准还会跟着社会平均工资涨,今年交这么多,明年可能又涨。而且职工医保一旦断缴,次月待遇就停了,重新交还有等待期。异地参保、断缴续保,都可能影响年限累计。它贵,但它也确实绑定了更高的保障和退休后的终身待遇。
居民医保呢,是按年交,一年几百块。国家还会给补贴。交一年保一年,今年交了,今年看病能报;明年不交,明年就没保障。断缴之后,第二年重新交,一般也还能正常享受。门槛低、压力小、覆盖广,老人、小孩、无业人员、低收入群体都能参加。
它的定位就是普惠兜底,不是高缴费高回报。也正因为这样,过去居民医保的缴费年限基本不累计、不折算,交十年二十年,到了退休年龄,还是得年年交。你不交,就没保障。这一点,是很多长期交居民医保的人心里最不舒服的地方。
我身边就见过不少这样的人。有个做保洁的阿姨,五十多岁了,每年居民医保都按时交,从来没断过。她跟我说,她知道职工医保好,可一年几千块,她真拿不出来。她也不是没想过老了怎么办,但想也没用,只能一年一年先交着居民医保。像她这样的人很多。他们不是不重视保障,而是现实收入摆在那。

过去居民医保年限不累计,等于说他们交得再久,也只是买了当年的平安,没法沉淀成退休后的长期权益。这确实是旧规则里一个很大的短板。所以新政出来以后,居民医保参保者高兴,我完全能理解。现在不少地方已经出了细则。
山西是每5年居民医保折算1年职工医保年限;安徽淮南是每3年折算1年,单人最高折4年;陕西榆林更细,每3个月居民医保折算1个月职工医保;山东部分地区以前也实行过2年居民医保折1年职工医保。各地比例不一样,但意思都差不多:承认你过去交居民医保的贡献,让你那些年不是白交。
对很多收入不高的人来说,这可能就是能不能凑够职工医保退休年限的关键。原本差五六年,折算一下差两三年,再咬咬牙交几年,退休后就能享受终身职工医保待遇。这个变化,对他们来说是实打实的。

但职工医保参保者的委屈,也不是无理取闹。你想想,一个人每年交几千块职工医保,交了十五年二十年。另一个人每年交几百块居民医保,也交了十五年二十年。现在后者能折算几年职工医保年限。前者心里能一点波澜没有吗?普通人过日子,最讲究的就是投入和回报差不多。
多交钱,多享受;少交钱,少享受。这个逻辑虽然朴素,但它是社保能让人信服的基础。现在规则一调,高缴费人群发现自己多年积累的年限优势被稀释了,低缴费人群却能用较低成本补上一截。那种“我是不是白交了”“我是不是交贵了”的感觉,很真实。

网上有人骂职工医保参保者小气,说他们见不得别人好。我不太认同这种说法。普通人交医保,不是做慈善,是拿自己辛辛苦苦挣的钱给未来买保障。每个人都在算账,这很正常。职工医保参保者不是反对给低收入群体兜底,也不是反对居民医保年限被承认。
他们真正介意的是:自己当年为了年限累计和终身待遇,承担了更高成本,放弃了更便宜的居民医保。现在规则变了,他们的高投入没有换来原本预期的优势,反而被拉近了。你让他们一点情绪没有,那不现实。当然,话说回来,新政的初衷肯定是好的。

过去居民医保一年一清零,最吃亏的就是那些长期缴费的普通人和老年人。很多老人一辈子没断过医保,到老了身体毛病多了,最需要保障的时候,还得年年缴费。一旦哪年忘了交或者交不起,保障就断了。这跟社保普惠的方向是不符的。居民医保年限折算职工医保,至少让长期缴费的人看到了一点积累,看到自己那些年没有被当成“无效缴费”。这是制度在补漏洞,也是在向弱势群体倾斜一点公平。
但我也得说,网上有些讨论把新政的效果夸大了。好像居民医保年限一折算,居民医保就能和职工医保平起平坐了。不是这么回事。第一,折算比例普遍不高。很多地方是3年、5年居民医保才折1年职工医保。你交了十五年居民医保,可能也就折三四年。职工医保退休年限多数地方要求男25年、女20年,甚至更久。
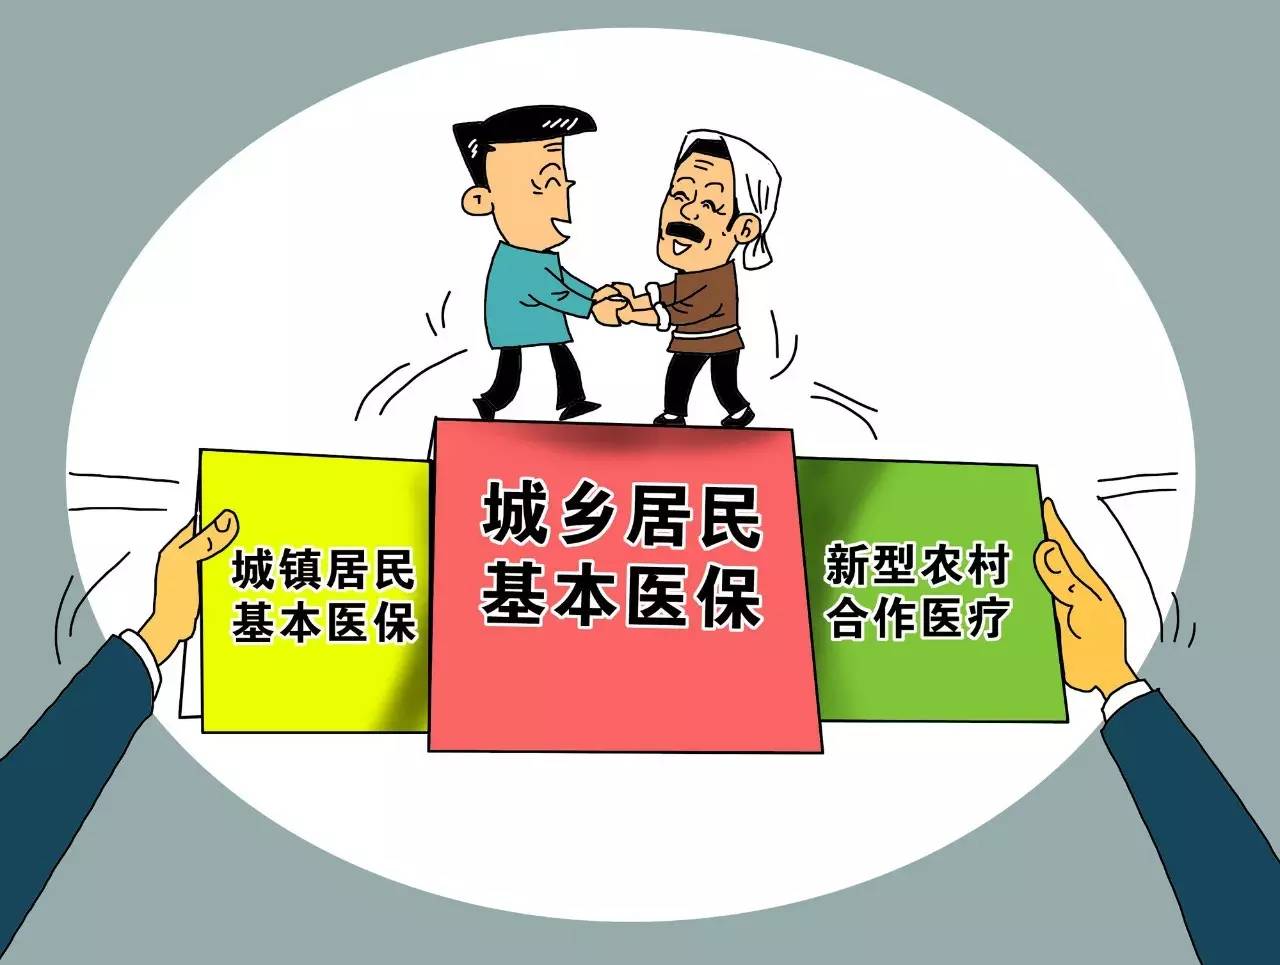
折完以后,缺口还很大,想退休后享受职工医保终身待遇,还是得继续交职工医保。第二,折算主要影响的是退休累计年限,不是日常待遇。平时看病报销比例、个人账户返钱、大病保险、住院报销上限,职工医保和居民医保还是两套标准。职工医保的优势并没有消失。
换句话说,新政更像是给居民医保参保者开了一扇门,让他们有机会通过后续缴费去够到职工医保退休待遇,而不是直接把他们抬进职工医保的待遇里。这个设计其实有它的道理。它既承认了居民医保长期缴费的价值,又没有把“多缴多得、长缴多得”这个根给拔掉。职工医保参保者多年交的钱,也不是完全白交。

你交职工医保的那些年,报销待遇更高,个人账户里有钱,大病住院的保障更强。这些是居民医保没法比的。不能只盯着退休年限这一项,就把十几年的高保障全抹掉。不过,从政策优化的角度看,这场争议其实是个好事。它把两类参保人群的真实想法都摆到台面上了。居民医保的人要的是:我交过的年份别作废,给我一个补足年限的机会。
职工医保的人要的是:我多交的钱别贬值,我的长期高投入得有相应回报。两边诉求都不算过分。接下来各地在落地时,就应该更细一点。比如折算上限怎么定,折算比例要不要按缴费年限分档,要不要设置补缴规则,要不要对困难群体有过渡安排。不能一刀切,也不能让低成本参保者觉得可以无限套利,更不能让高成本参保者觉得自己的付出被轻飘飘抹平。

对普通参保人来说,也得冷静一点。交职工医保的人,别光看退休年限这一项。你这些年享受的更高报销、个人账户、门诊住院待遇,都是真金白银的保障。万一中间生场病,职工医保能帮你扛的压力,居民医保未必扛得住。交居民医保的人,也别把折算当成捡大便宜。它只是给你多了一个补年限的通道,不是说你交几百块就能拿到职工医保的全部好处。真想退休后享受职工医保终身待遇,后面该交的职工医保还是得交,该补的年限还是得补。具体怎么折、折多少、能不能折,一定要看当地医保局的口径,别听网上传的半截话。
信息来源: